Kraftstoffkosten für Unternehmen 2026
Kraftstoffkosten für Unternehmen 2026: Kraftstoffe 37,1 Prozent teurer
Veröffentlicht am 13. Oktober 2026 · Berichtsmonat: September 2026
Gleiche Strecke, gleicher Verbrauch, höhere Tankrechnung: Steigende Kraftstoffpreise können Unternehmen belasten, ohne dass sich an ihrer täglichen Arbeit etwas verändert. Wie stark das Ergebnis darunter leidet, entscheidet jedoch nicht allein der Preis an der Zapfsäule. Entscheidend ist, welchen Anteil Kraftstoffe an den gesamten Kosten haben und welcher Teil der Mehrbelastung beim Unternehmen verbleibt.
Das Statistische Bundesamt hat für September 2026 eine Inflationsrate von 3,3 Prozent gegenüber dem Vorjahresmonat bestätigt. Kraftstoffe verteuerten sich um 37,1 Prozent. Diese Zahl beschreibt die Entwicklung der Verbraucherpreise – nicht automatisch die Kostensteigerung jedes Fuhrparks oder jeder GmbH.
Die aktuellen Zahlen: Kraftstoffe und Heizöl deutlich teurer
Die am 13. Oktober veröffentlichten Septemberdaten zeigen erhebliche Unterschiede zwischen den Energiearten:
| Preisbereich | Veränderung gegenüber September 2025 |
|---|---|
| Verbraucherpreise insgesamt | +3,3 % |
| Energie insgesamt | +14,9 % |
| Kraftstoffe | +37,1 % |
| Leichtes Heizöl | +74,9 % |
| Strom | −5,5 % |
| Erdgas ohne Betriebskosten | −2,8 % |
| Fernwärme | −1,0 % |
Die Prozentwerte dürfen nicht addiert werden. Kraftstoffe und Heizöl sind bereits in der übergeordneten Energieposition enthalten; Energie wiederum ist Bestandteil des gesamten Verbraucherpreisindex.
Auch der Vergleichszeitraum ist wichtig: Die Kraftstoffverteuerung um 37,1 Prozent bezieht sich auf September 2025. Gegenüber August 2026 stiegen die Kraftstoffpreise im September um 6,9 Prozent.
Damit ist weder ein Preisanstieg um 37,1 Prozent innerhalb eines Monats noch eine entsprechende Verteuerung seit Jahresbeginn gemeint.
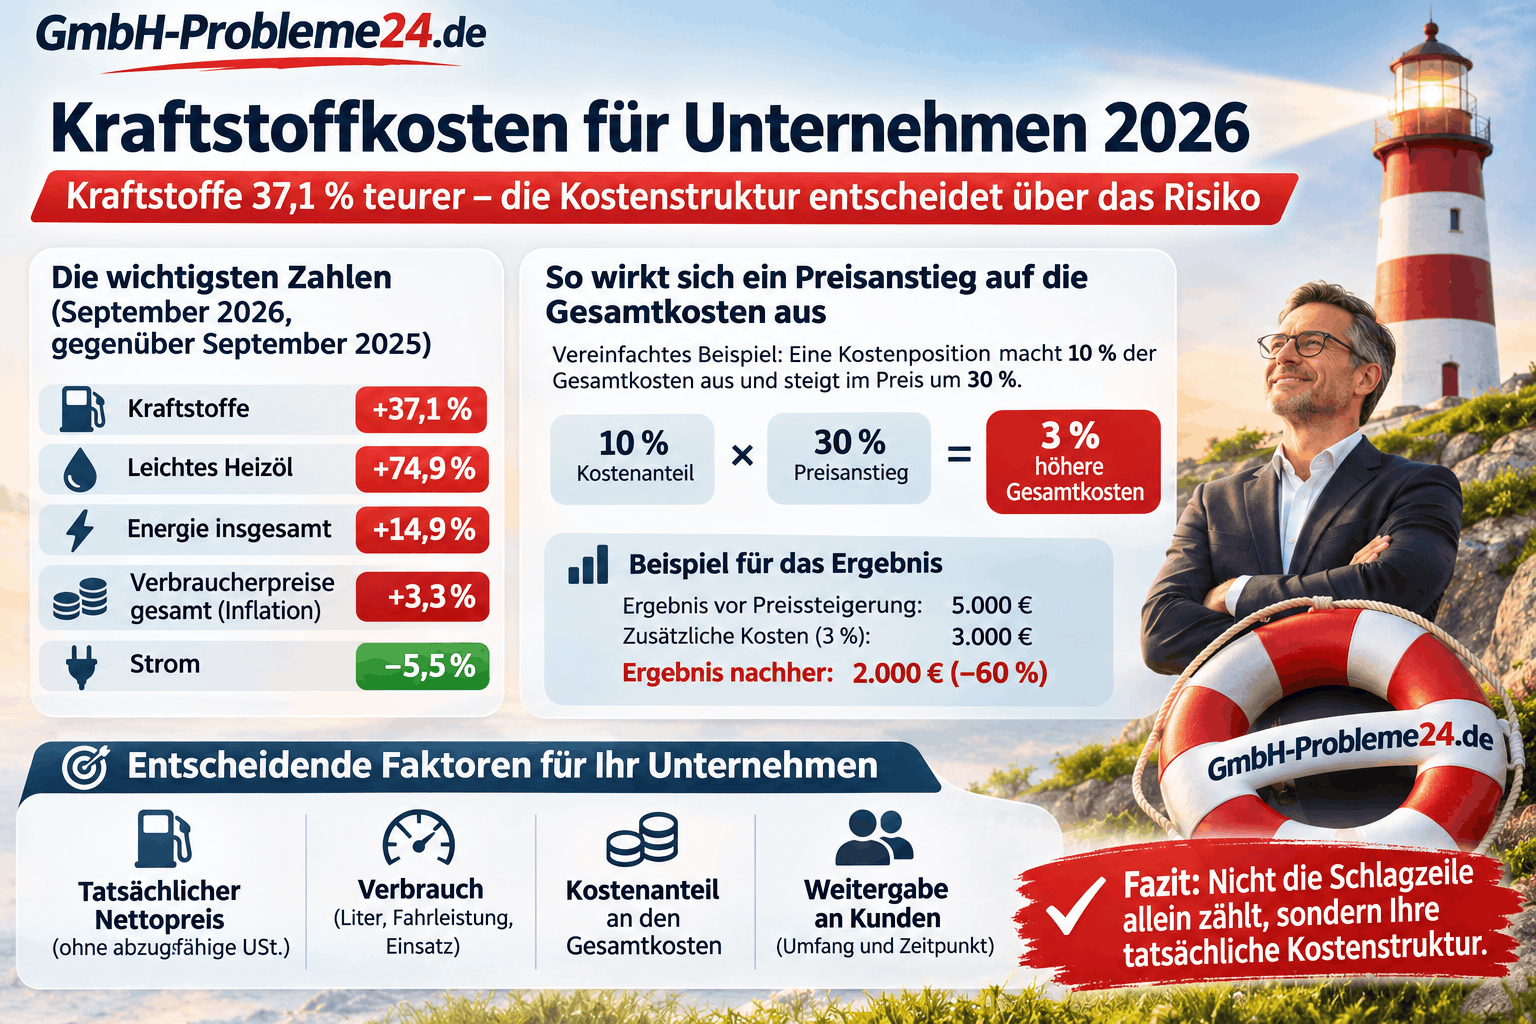
Kraftstoffkosten für Unternehmen 2026 Infografik
Warum Kraftstoffkosten Unternehmen 2026 unterschiedlich treffen
Ein Betrieb mit vielen Fahrzeugen und langen täglichen Fahrstrecken ist dem Kraftstoffpreis unmittelbarer ausgesetzt als ein Unternehmen, dessen Arbeit überwiegend im Büro stattfindet. Besonders relevant ist der Zusammenhang deshalb für Geschäftsmodelle in Logistik, Bau, Handwerk, Landwirtschaft und mobilen Dienstleistungen.
Die Branche allein reicht für eine Einordnung aber nicht aus. Zwei Handwerksbetriebe können gleich hohe Umsätze erzielen und trotzdem sehr unterschiedliche Tankrechnungen haben: Der eine arbeitet vorwiegend auf nahe gelegenen Baustellen, der andere fährt mit mehreren Fahrzeugen täglich durch ein großes Einsatzgebiet.
Ähnliches gilt für Bauunternehmen mit eigenen dieselbetriebenen Maschinen oder Lieferdienste mit hoher Fahrleistung. Entscheidend sind Fahrzeug- und Maschineneinsatz, Verbrauch sowie die tatsächlich bezahlten Kraftstoffpreise. Daraus folgt keine pauschale Rangliste besonders gefährdeter Unternehmen.
Zudem betrifft die Entwicklung nicht sämtliche Energiearten gleichermaßen. Aus einem höheren Kraftstoffpreis lässt sich deshalb keine entsprechende Verteuerung der Stromrechnung ableiten. Wie sich verschiedene Kostenpositionen unterscheiden, erläutert auch der Beitrag zu den Betriebskosten einer GmbH 2026.
Verbraucherpreise sind keine Einkaufskostenstatistik für GmbHs
Der Verbraucherpreisindex misst die durchschnittliche Preisentwicklung von Waren und Dienstleistungen, die private Haushalte für Konsumzwecke kaufen. Er bildet damit keinen einheitlichen betrieblichen Warenkorb ab.
Für ein Unternehmen können andere Einkaufskonditionen gelten. Tankkartenrabatte, Lieferverträge, regionale Preisunterschiede und die Zusammensetzung des Fuhrparks beeinflussen den tatsächlich bezahlten Preis. Deshalb lässt sich der amtliche Kraftstoffindex nicht unverändert auf jede betriebliche Rechnung übertragen.
Hinzu kommt die Umsatzsteuer: Soweit ein Unternehmen zum Vorsteuerabzug berechtigt ist, ist für die Kostenbetrachtung der Preis ohne die abzugsfähige Umsatzsteuer maßgeblich. Nicht abzugsfähige Umsatzsteuer bleibt dagegen Teil der Belastung. Die tatsächlichen Auszahlungen und der Zeitpunkt der steuerlichen Verrechnung sind davon getrennt zu betrachten.
Die aussagekräftige Grundlage für die betrieblichen Kraftstoffkosten sind somit die eigenen Rechnungen und Verbrauchsmengen – nicht allein die allgemeine Inflationsrate.
Wie sich die tatsächliche Kraftstoffkostensteigerung berechnet
Für einen vereinfachten Vergleich bei unverändertem Kraftstoffmix gilt:
Kraftstoffkosten = verbrauchte Liter × durchschnittlicher betrieblicher Preis je Liter
Steigt der Preis, während der Verbrauch gleich bleibt, erhöht sich der Kostenbetrag entsprechend. Verändert sich gleichzeitig der Verbrauch, wirken beide Größen zusammen.
Ein rein rechnerisches Beispiel: Bei einem um 30 Prozent höheren Literpreis und einem um zehn Prozent geringeren Verbrauch liegen die Kraftstoffkosten insgesamt noch immer 17 Prozent über dem Ausgangswert. Denn 1,30 × 0,90 ergibt 1,17. Die beiden Veränderungen lassen sich nicht einfach voneinander abziehen.
Für die gesamten Unternehmenskosten kommt eine weitere Größe hinzu: der bisherige Kraftstoffkostenanteil.
Gesamtkostensteigerung in Prozent = bisheriger Kraftstoffkostenanteil in Prozent × tatsächlicher Kraftstoffpreisanstieg in Prozent ÷ 100
Diese vereinfachte Formel setzt einen unveränderten Verbrauch und unveränderte übrige Kosten voraus.
Machen Kraftstoffe bisher zehn Prozent der Gesamtkosten aus und steigt ihr tatsächlicher Einkaufspreis um 30 Prozent, erhöhen sich die Gesamtkosten rechnerisch um drei Prozent. Nicht um 30 Prozent.
Nur wenn sich der eigene Kraftstoffpreis tatsächlich ebenfalls um 37,1 Prozent erhöht hätte, ergäbe sich bei demselben Kostenanteil eine Gesamtkostensteigerung von 3,71 Prozent. Das wäre eine betriebliche Modellrechnung, keine unmittelbar aus der Verbraucherpreisstatistik ablesbare Unternehmenskennzahl.
Drei Prozent höhere Gesamtkosten können 60 Prozent des Ergebnisses aufzehren
Wie groß die wirtschaftliche Belastung ist, hängt wesentlich vom bisherigen Ergebnis ab. Das zeigt folgende frei gewählte Modellrechnung für einen Monat:
| Position | Bisher | Nach dem angenommenen Kraftstoffpreisanstieg |
|---|---|---|
| Umsatz | 105.000 Euro | 105.000 Euro |
| Kraftstoffkosten | 10.000 Euro | 13.000 Euro |
| Übrige betriebliche Kosten | 90.000 Euro | 90.000 Euro |
| Gesamtkosten | 100.000 Euro | 103.000 Euro |
| Vereinfachtes betriebliches Ergebnis | 5.000 Euro | 2.000 Euro |
Annahmen: Kraftstoffpreis plus 30 Prozent, unveränderter Verbrauch, unveränderter Umsatz und unveränderte übrige Kosten. Alle Beträge netto bei unterstelltem vollständigem Vorsteuerabzug. Vereinfachte Ergebnisrechnung vor Ertragsteuern; keine Darstellung eines tatsächlich untersuchten Unternehmens.
Die Gesamtkosten steigen in diesem Beispiel um drei Prozent. Das Ergebnis sinkt jedoch von 5.000 auf 2.000 Euro – also um 60 Prozent.
Der Grund: Die zusätzlichen 3.000 Euro müssen aus einem bisherigen Ergebnis von lediglich 5.000 Euro getragen werden. Eine im Verhältnis zu den Gesamtkosten überschaubare Veränderung kann daher einen erheblichen Teil des Gewinns aufzehren.
Dieser Unterschied erklärt auch, warum steigender Umsatz nicht automatisch steigenden Gewinn bedeutet. Für die Ergebnisentwicklung zählt, was nach den zugehörigen Kosten verbleibt.
Kraftstoffkosten für Unternehmen 2026
Weitergabe an Kunden und Zahlungszeitpunkte verändern die Belastung
Die Modellrechnung unterstellt, dass das Unternehmen seine Mehrkosten vollständig selbst trägt. Werden tatsächlich höhere Verkaufspreise oder Kraftstoffzuschläge erzielt, kann sich die Ergebnisbelastung verringern. Entscheidend ist dabei nicht nur, ob eine Weitergabe möglich ist, sondern auch, in welchem Umfang und ab wann zusätzliche Erlöse entstehen.
Ergebnis und Liquidität sind außerdem nicht dasselbe. Eine höhere Tankrechnung kann bereits bezahlt werden müssen, während der dazugehörige Kundenauftrag erst später abgerechnet und beglichen wird. Selbst eine spätere Kostenerstattung beseitigt diesen zwischenzeitlichen Finanzierungsbedarf nicht automatisch.
Unternehmen ohne großen eigenen Fuhrpark können ebenfalls betroffen sein, wenn Lieferanten oder beauftragte Transporteure höhere Kosten tatsächlich weiterberechnen. Daraus folgt aber kein allgemeiner Aufschlag von 37,1 Prozent auf Transportrechnungen: Kraftstoff ist nur ein Bestandteil der jeweiligen Leistungskosten.
Die Verbindung zwischen steigenden Benzin- und Dieselpreisen und Unternehmensrisiken entsteht somit aus Kostenanteil, verbleibender Marge und Zahlungsabläufen. Der Preisindex allein sagt nicht aus, ob eine konkrete GmbH wirtschaftlich gefährdet ist.
Die Energiesteuersenkung ab Oktober steckt noch nicht in den Septemberzahlen
Nach der Destatis-Mitteilung trat die erneute Senkung der Energiesteuer auf Kraftstoffe am 1. Oktober 2026 in Kraft. In den Ergebnissen für September konnte sie deshalb noch nicht wirksam werden.
Die Septemberwerte sind damit kein Nachweis dafür, wie sich Kraftstoffpreise nach Beginn dieser Maßnahme entwickelt haben. Ebenso lässt sich daraus keine belastbare Aussage über ihre tatsächliche Entlastungswirkung für ein bestimmtes Unternehmen ableiten.
Die Kostenstruktur entscheidet über das Unternehmensrisiko
Die Kraftstoffverteuerung ist für Unternehmen vor allem dort relevant, wo ein hoher Verbrauch auf einen erheblichen Kraftstoffkostenanteil und eine geringe Ergebnismarge trifft. Dieselbe Preisbewegung kann für unterschiedliche Betriebe deshalb sehr unterschiedliche Folgen haben.
Nicht die Schlagzeilenzahl allein entscheidet über die Belastung, sondern der tatsächlich bezahlte Preis, der Verbrauch und der Anteil der Mehrkosten, der beim Unternehmen verbleibt. Die Septemberstatistik beschreibt die Marktentwicklung. Wie stark daraus Kosten-, Ergebnis- oder Liquiditätsdruck entsteht, zeigt erst die betriebliche Rechnung.
Quellen und weiterführende Informationen
Statistisches Bundesamt: Inflationsrate im September 2026 bei 3,3 Prozent – Originalmitteilung, veröffentlicht bei FinanzNachrichten.de. Veröffentlichung vom 13. Oktober 2026; Grundlage der Angaben zu Kraftstoffen, weiteren Energiearten, Monatsvergleich und Beginn der Energiesteuersenkung. finanznachrichten.de
Statistisches Bundesamt: Verbraucherpreisindex und Inflationsrate. Amtliche Angaben zur Inflationsrate sowie Erläuterungen zum Erfassungsbereich und zur Gewichtung des Verbraucherpreisindex. Statistisches Bundesamt
§ 15 Umsatzsteuergesetz: Vorsteuerabzug. Gesetzliche Grundlage für die Unterscheidung zwischen abzugsfähiger und nicht abzugsfähiger Vorsteuer. Gesetze im Internet
Die Rechenbeispiele sind eigene, vereinfachte Modellrechnungen. Sie sind weder Branchenmittelwerte noch Prognosen für das Gesamtjahr 2026.

