Insolvenzplan
Ein Insolvenzplan ist ein gesetzlich geregeltes Instrument, mit dem sich die Befriedigung der Gläubiger und weitere Rechtsverhältnisse innerhalb eines Insolvenzverfahrens gestalten lassen. Er kann beispielsweise Forderungen kürzen, Zahlungen verschieben, eine Unternehmensfortführung ermöglichen oder die Beteiligungsverhältnisse einer Gesellschaft verändern. Seine rechtlichen Wirkungen treten grundsätzlich mit der rechtskräftigen Bestätigung durch das Insolvenzgericht ein.
Für eine GmbH oder UG kann ein Insolvenzplan den Weg zu einer Fortführung mit tragfähiger Finanzierung eröffnen. Dafür müssen die wirtschaftlichen Grundlagen, die Gläubigerbeteiligung und die gesetzlichen Voraussetzungen zusammenpassen. Eine Entschuldung der Gesellschaft befreit Geschäftsführer jedoch nicht automatisch von persönlicher Haftung oder privaten Bürgschaften.
Insolvenzplan auf einen Blick
| Frage | Kurzantwort |
|---|---|
| Wo ist der Insolvenzplan geregelt? | In den §§ 217 bis 269 der Insolvenzordnung, ergänzt durch weitere Vorschriften. |
| Wer darf ihn vorlegen? | Grundsätzlich der Schuldner und der Insolvenzverwalter; in der Eigenverwaltung bestehen ergänzende Regeln. |
| Müssen alle Gläubiger zustimmen? | Nein. Grundsätzlich gelten Mehrheiten innerhalb der Abstimmungsgruppen sowie gesetzliche Schutzregeln. |
| Ist Eigenverwaltung erforderlich? | Nein. Ein Insolvenzplan ist auch im Verfahren mit Insolvenzverwalter möglich. |
| Bleibt das Unternehmen erhalten? | Das ist möglich, aber nicht zwingend. Ein Plan kann auch eine besondere Verwertung oder Abwicklung regeln. |
| Wann wird er verbindlich? | Mit Rechtskraft der gerichtlichen Planbestätigung; der Plan kann unterschiedliche Umsetzungstermine vorsehen. |
| Gibt es eine feste Mindestquote? | Keine allgemeine gesetzliche Prozentquote. Entscheidend sind unter anderem Vergleichsrechnung, Mehrheiten und Gläubigerschutz. |
Was ist ein Insolvenzplan einfach erklärt?
Der Insolvenzplan legt fest, wer unter welchen Bedingungen welche Leistung erhält und welche Rechte sich dadurch ändern. Die Insolvenzordnung erlaubt dafür innerhalb ihrer Grenzen Abweichungen von den Regeln, die sonst für Verwertung, Verteilung und Verfahrensabwicklung gelten würden.
Ein vereinfachtes Beispiel: Eine GmbH kann ihre bisherigen Verbindlichkeiten nicht vollständig bezahlen. Ein Investor stellt Geld bereit, und der Betrieb soll nach einer Umstrukturierung wieder ausreichend Überschüsse erwirtschaften. Der Plan bestimmt, welche Gläubiger einen Teil ihrer Forderungen erhalten, wann gezahlt wird und was mit den verbleibenden Forderungsanteilen geschieht.
Der Begriff Insolvenzplanverfahren bezeichnet die Aufstellung, Abstimmung, gerichtliche Bestätigung und Umsetzung dieses Plans. Es handelt sich um eine Gestaltung innerhalb eines Insolvenzverfahrens. Ein bloßes Sanierungskonzept oder eine private Zahlungsvereinbarung entfaltet diese gesetzlichen Planwirkungen nicht.
Auch eine geordnete Verwertung kann Gegenstand eines Insolvenzplans sein. Unternehmensfortführung ist deshalb ein mögliches Ziel, aber kein zwingendes Merkmal der Definition.
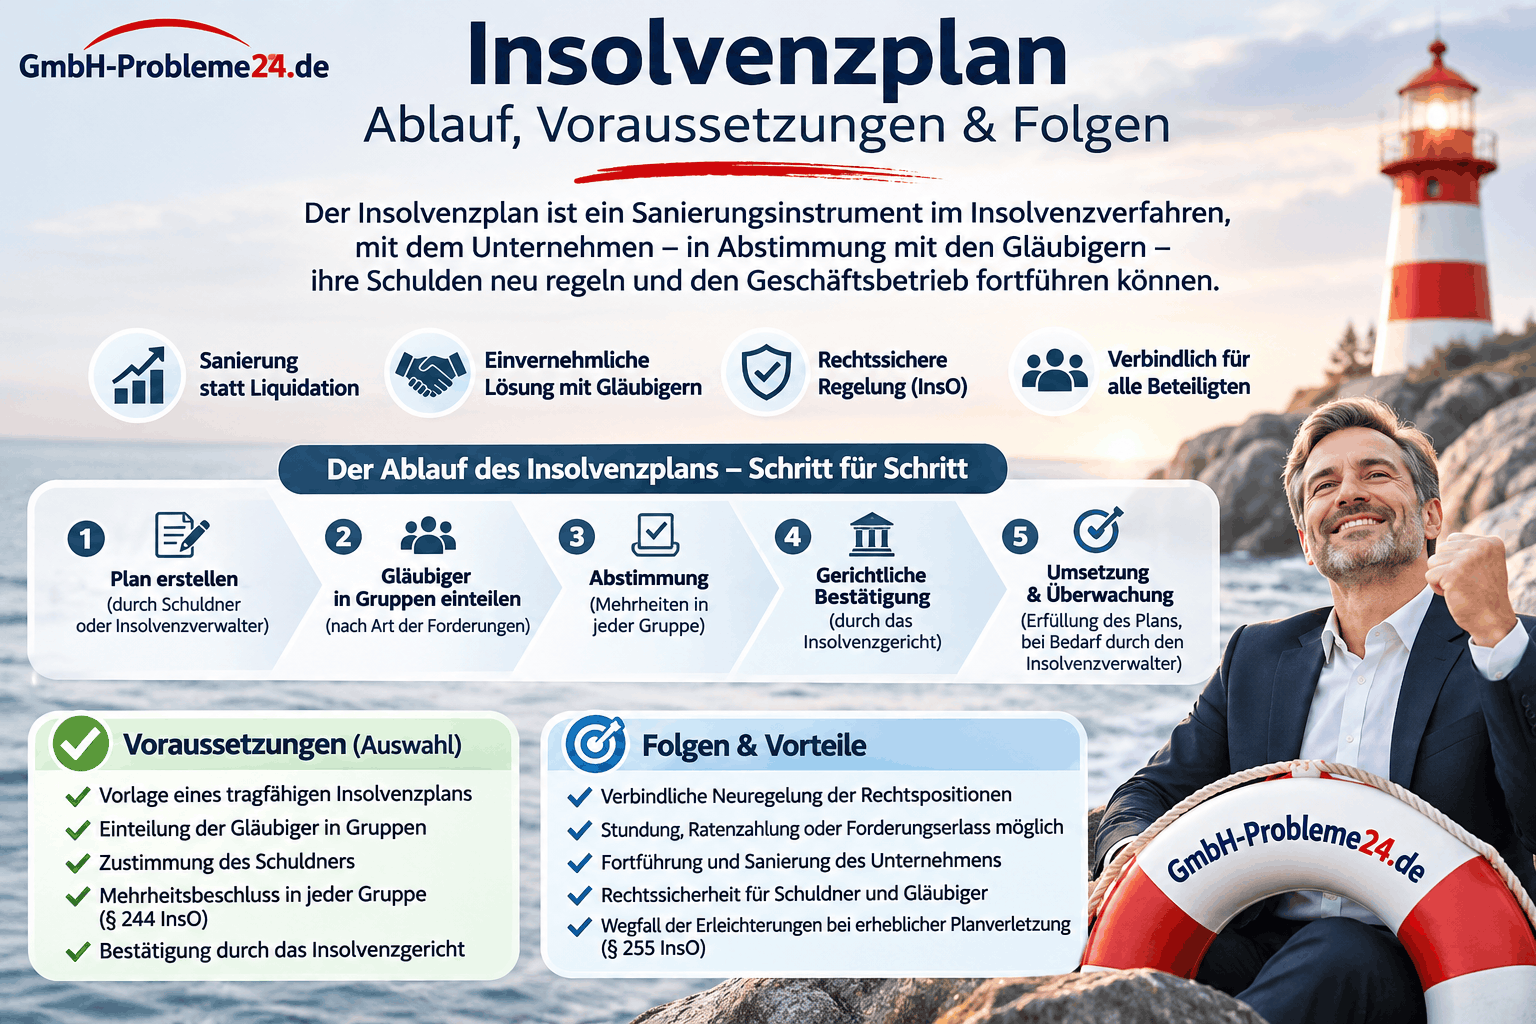
Insolvenzplan auf einen Blick Infografik
Welche Voraussetzungen muss ein Insolvenzplan erfüllen?
Ein tragfähiger Insolvenzplan benötigt eine rechtlich zulässige Gestaltung, verlässliche Informationen und eine nachvollziehbare Finanzierung. Bei einer geplanten Unternehmensfortführung muss insbesondere erkennbar sein, wie der Betrieb seine laufenden Verpflichtungen und die vorgesehenen Planleistungen erfüllen kann.
- Nachvollziehbare Ausgangslage: Vermögen, Verbindlichkeiten, Sicherheiten und Krisenursachen müssen ausreichend geklärt sein.
- Belastbares Konzept: Die geplanten Maßnahmen müssen zur wirtschaftlichen Situation passen. Eine Forderungskürzung allein beseitigt kein dauerhaft verlustreiches Geschäftsmodell.
- Finanzierung der Umsetzung: Betrieb, Verfahrenskosten und Planleistungen müssen finanzierbar sein. Eine lediglich erhoffte Investorenzahlung reicht als verlässliche Finanzierungsgrundlage nicht aus.
- Schlüssige Vergleichsrechnung: Die erwartete Gläubigerbefriedigung mit Plan muss der realistischen Alternative ohne Plan gegenübergestellt werden.
- Zulässige Gruppen und Mehrheiten: Die Rechte der Beteiligten, die Abstimmung und der Minderheitenschutz müssen den gesetzlichen Regeln entsprechen.
Wirtschaftlich kann ein Plan besonders interessant sein, wenn ein fortführungsfähiger Betrieb durch Altschulden belastet ist oder zusätzliche Mittel nur für eine verbindlich geregelte Sanierung zur Verfügung stehen. Ob der Plan gegenüber einem Unternehmensverkauf oder einer anderen Verwertung vorteilhaft ist, muss anhand des konkreten Falls geprüft werden.
Die Vorbereitung verschiebt keine Insolvenzantragspflicht
Bei einer GmbH sind zunächst Zahlungsunfähigkeit nach § 17 InsO und eine mögliche insolvenzrechtliche Überschuldung zu prüfen. Die Arbeit an einem Insolvenzplan schafft keine zusätzliche Schonfrist.
Nach § 15a InsO ist der Insolvenzantrag ohne schuldhaftes Zögern zu stellen. Die gesetzlichen Höchstfristen betragen grundsätzlich drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung. Diese Zeiträume sind keine pauschal nutzbaren Wartefristen. Einzelheiten erläutert der Beitrag zur Insolvenzantragspflicht nach § 15a InsO.
Wer erstellt einen Insolvenzplan und wer darf ihn einreichen?
Nach § 218 InsO sind grundsätzlich der Schuldner und der Insolvenzverwalter zur Vorlage berechtigt. Bei einer GmbH ist die Gesellschaft die Schuldnerin. Sie handelt durch ihre zuständigen Vertreter. Der Schuldner darf den Plan bereits mit dem Antrag auf Eröffnung des Insolvenzverfahrens einreichen. Ein erst nach dem Schlusstermin eingehender Plan wird nicht berücksichtigt.
Die Gläubigerversammlung kann den Insolvenzverwalter mit der Ausarbeitung beauftragen. Ein einzelner Gläubiger oder Investor erhält dadurch kein allgemeines eigenes Vorlagerecht. Rechtsanwälte, Steuerberater und Sanierungsberater können die Erstellung fachlich unterstützen.
In der Eigenverwaltung enthält § 284 InsO ergänzende Regeln: Die Gläubigerversammlung kann den Sachwalter oder den Schuldner mit der Ausarbeitung beauftragen. Entsprechende Möglichkeiten bestehen für den vorläufigen Gläubigerausschuss gegenüber dem vorläufigen Sachwalter oder dem Schuldner.
Wie ist ein Insolvenzplan aufgebaut?
Der gesetzliche Aufbau besteht aus dem darstellenden Teil, dem gestaltenden Teil und den erforderlichen Anlagen. Diese Bestandteile erfüllen unterschiedliche Aufgaben.
Darstellender Teil: Ausgangslage, Maßnahmen und Auswirkungen
Der darstellende Teil erklärt nach § 220 InsO die Grundlagen der vorgeschlagenen Lösung. Er beschreibt bereits getroffene und noch geplante Maßnahmen sowie die Informationen, die für die Entscheidung der Beteiligten und die gerichtliche Bestätigung erheblich sind.
Bei einem Unternehmen gehören dazu insbesondere eine verständliche Darstellung der Krise, der Vermögens- und Finanzierungslage, der vorgesehenen Sanierungsschritte und ihrer Auswirkungen. Die Vergleichsrechnung zeigt, welche Befriedigung die Gläubiger mit dem Plan und ohne ihn voraussichtlich erreichen.
Gestaltender Teil: verbindliche Änderungen der Rechte
Der gestaltende Teil bestimmt nach § 221 InsO, welche rechtlichen Änderungen eintreten sollen. Dazu können gehören:
- die Höhe einer Quote und der Umfang eines Forderungsverzichts;
- Zahlungstermine, Raten und Stundungen;
- der Umgang mit Sicherheiten und bestrittenen Forderungen;
- Kapitalmaßnahmen, Änderungen von Beteiligungen oder eine gesellschaftsrechtliche Fortsetzung;
- Bedingungen für die Umsetzung und eine Überwachung der Planerfüllung.
Formulierungen wie „Zahlung bei ausreichender Liquidität“ ersetzen keine klare Regelung von Fälligkeit, Voraussetzungen und Durchsetzbarkeit. Unbestimmte Zusagen erschweren die Abstimmung und können die spätere Umsetzung gefährden.
Anlagen: Vermögensübersicht und Finanzierungsnachweise
Sollen die Gläubiger aus künftigen Erträgen eines fortgeführten Unternehmens bezahlt werden, verlangt § 229 InsO eine Vermögensübersicht sowie eine Darstellung der erwarteten Aufwendungen, Erträge, Einnahmen und Ausgaben. Die Planung muss den Zeitraum abdecken, in dem die Gläubiger befriedigt werden sollen.
Auch bekannte Gläubiger, die ihre Forderungen noch nicht angemeldet haben, sind dabei zu berücksichtigen. Hinzu kommen nach § 230 InsO je nach Gestaltung beispielsweise verbindliche Erklärungen eines finanzierenden Dritten oder Zustimmungen von Gläubigern, die Unternehmensanteile übernehmen sollen.
Praktische Konsequenz: Ein bilanziell überzeugender Schuldenschnitt reicht nicht aus. Die Gesellschaft muss ihre tatsächlichen Zahlungsverpflichtungen während der gesamten vorgesehenen Umsetzung erfüllen können.
Warum ist die Vergleichsrechnung so wichtig?
Die Vergleichsrechnung beantwortet die wirtschaftliche Kernfrage: Was erhalten die Gläubiger voraussichtlich mit dem Insolvenzplan, und was wäre ohne ihn zu erwarten? Sie bildet eine wesentliche Grundlage für die Zustimmung und für den gesetzlichen Schutz vor Schlechterstellung.
Ein Fortführungsplan darf dabei nicht automatisch mit einer sofortigen Zerschlagung verglichen werden. § 220 Absatz 2 InsO verlangt grundsätzlich, auch für die Alternative ohne Plan eine Fortführung zu unterstellen. Das gilt nicht, wenn ein Verkauf oder eine anderweitige Fortführung aussichtslos ist.
Eine realistische Alternative kann deshalb der Verkauf des Betriebs an einen Investor sein. Dann muss sich der Plan an den voraussichtlichen Ergebnissen dieser Alternative messen lassen. Ein künstlich niedrig angesetzter Liquidationswert macht eine Planquote nicht überzeugend.
Die Rechnung sollte insbesondere Verwertungserlöse, Sicherheiten, Kosten, zeitliche Unterschiede und die Risiken künftiger Zahlungen nachvollziehbar berücksichtigen. Ein sofort verfügbarer Betrag ist wirtschaftlich anders zu beurteilen als eine gleich hohe Zahlung, die erst Jahre später aus unsicheren Überschüssen entstehen soll.
Für Gläubiger zählt somit nicht allein die genannte Prozentzahl. Sie müssen auch erkennen können, wann, aus welchen Mitteln und mit welchem Ausfallrisiko die Quote gezahlt wird.
Welche Forderungen und Gläubigergruppen werden einbezogen?
Ausgangspunkt sind regelmäßig Insolvenzforderungen: Vermögensansprüche, die bei Eröffnung des Insolvenzverfahrens bereits begründet waren. Entscheidend ist die insolvenzrechtliche Begründung des Anspruchs vor Verfahrenseröffnung; Rechnungsdatum und Fälligkeit allein bestimmen die Einordnung nicht.
| Beteiligte oder Ansprüche | Bedeutung für den Insolvenzplan |
|---|---|
| Nicht nachrangige Insolvenzgläubiger | Ihre Forderungen können insbesondere gekürzt, gestundet oder mit anderen Zahlungsbedingungen versehen werden. |
| Gläubiger mit Absonderungsrechten | Rechte auf Befriedigung aus Sicherheiten bleiben grundsätzlich unberührt, soweit der Plan keine zulässige abweichende Regelung enthält. |
| Nachrangige Insolvenzgläubiger | Ihre Forderungen gelten grundsätzlich als erlassen, wenn der Plan nichts anderes bestimmt; gesetzliche Ausnahmen sind zu beachten. |
| Arbeitnehmer | Sie sollen eine eigene Gruppe bilden, wenn sie als Insolvenzgläubiger mit nicht unerheblichen Forderungen beteiligt sind. |
| Gesellschafter | Sie bilden eine gesonderte Gruppe, wenn ihre Anteils- oder Mitgliedschaftsrechte in den Plan einbezogen werden. |
| Massegläubiger | Masseansprüche sind im Regelfall gesondert zu bedienen beziehungsweise abzusichern. Für angezeigte Masseunzulänglichkeit bestehen Sonderregeln. |
Die Gruppenbildung richtet sich nach § 222 InsO. Unterschiedliche Rechtsstellungen müssen berücksichtigt werden. Innerhalb derselben Rechtsstellung können unterschiedliche wirtschaftliche Interessen eine weitere Unterteilung rechtfertigen. Die Abgrenzung muss sachgerecht sein und im Plan erläutert werden.
Innerhalb einer Gruppe sind grundsätzlich gleiche Rechte anzubieten. Unterschiedliche Behandlung setzt nach § 226 InsO die Zustimmung aller davon betroffenen Beteiligten voraus. Heimliche Zusatzvorteile für ein bestimmtes Abstimmungsverhalten sind unzulässig.
Steuerforderungen sind nicht allein deshalb von einer Planregelung ausgeschlossen, weil das Finanzamt Gläubiger ist. Maßgeblich ist auch hier, ob eine Insolvenzforderung oder eine anders zu behandelnde Forderung vorliegt. Umgekehrt darf ein Plan nicht pauschal sämtliche laufenden Steuern, Löhne oder sonstigen neuen Verbindlichkeiten auf eine Quote reduzieren.
Für Pläne bei angezeigter Masseunzulänglichkeit enthält § 210a InsO besondere Regeln. Außerdem lässt sich die nach Verfahrensende fortbestehende Haftung für Geldstrafen und gesetzlich gleichgestellte Verbindlichkeiten nicht durch einen Plan ausschließen oder einschränken.
Wie läuft ein Insolvenzplanverfahren ab?
- Ausgangslage und Alternativen prüfen: Insolvenzgründe, Finanzierung, Vermögen, Gläubigerstruktur und mögliche Fortführungs- oder Verwertungslösungen werden aufgearbeitet.
- Plan ausarbeiten: Darstellender und gestaltender Teil, Gruppenbildung, Vergleichsrechnung und erforderliche Anlagen werden erstellt. Wesentliche Gläubiger und mögliche Geldgeber sollten frühzeitig einbezogen werden.
- Plan beim Insolvenzgericht vorlegen: Das Gericht prüft nach § 231 InsO unter anderem Vorlageberechtigung und Inhalt. Unter den gesetzlichen Voraussetzungen kann es einen mangelhaften oder offensichtlich aussichtslosen Schuldnerplan zurückweisen.
- Stellungnahmen einholen: Nach § 232 InsO erhalten die gesetzlich vorgesehenen Beteiligten Gelegenheit zur Stellungnahme, insbesondere zur Vergleichsrechnung.
- Plan erörtern und abstimmen: Im gerichtlichen Termin werden Plan und Stimmrechte behandelt. Anschließend wird innerhalb der gebildeten Gruppen abgestimmt.
- Gerichtliche Bestätigung: Das Gericht prüft die gesetzlichen Bestätigungsvoraussetzungen. Eine erfolgreiche Abstimmung allein beendet diese Prüfung nicht.
- Rechtskraft, Aufhebung und Umsetzung: Mit Rechtskraft treten die gesetzlichen Planwirkungen ein. Das Gericht hebt das Insolvenzverfahren nach Maßgabe des § 258 InsO auf; die im Plan vorgesehenen Leistungen werden entsprechend ihren Fälligkeiten erfüllt.
Diese Schritte sind voneinander zu unterscheiden. Insbesondere können Planbestätigung, Verfahrensaufhebung und die Zahlung der letzten Rate zu unterschiedlichen Zeitpunkten liegen.
Welche Mehrheit braucht ein Insolvenzplan?
Nach § 244 InsO müssen in jeder Gläubigergruppe grundsätzlich zwei Mehrheiten gleichzeitig erreicht werden:
- Kopfmehrheit: Mehr als die Hälfte der abstimmenden Gläubiger stimmt zu.
- Forderungsmehrheit: Die zustimmenden Gläubiger vertreten mehr als die Hälfte der maßgeblichen Forderungssumme der abstimmenden Gläubiger.
Beispiel: Stimmen in einer Gruppe zehn Gläubiger mit insgesamt einer Million Euro stimmberechtigten Forderungen ab, reichen sechs zustimmende Gläubiger mit zusammen 400.000 Euro nicht aus. Die Kopfmehrheit wäre erreicht, die Forderungsmehrheit nicht. Stimmen sechs Gläubiger mit zusammen 600.000 Euro zu, sind beide Mehrheiten erfüllt.
Genau 50 Prozent genügen nicht. Maßgeblich sind die Abstimmenden und die festgestellten Stimmrechte. Für Anteilsinhabergruppen gelten besondere Regeln, die auf die Beteiligungssumme abstellen.
Kann eine ablehnende Gruppe überstimmt werden?
Unter den Voraussetzungen des Obstruktionsverbots nach § 245 InsO kann die Zustimmung einer Gruppe trotz fehlender Mehrheit als erteilt gelten. Dafür dürfen ihre Angehörigen voraussichtlich nicht schlechterstehen als ohne Plan, sie müssen angemessen am wirtschaftlichen Planwert beteiligt werden, und die Mehrheit der abstimmenden Gruppen muss mit den erforderlichen Mehrheiten zugestimmt haben.
Die angemessene Beteiligung unterliegt weiteren gesetzlichen Regeln. Eine bloße Mehrheit sämtlicher Forderungsbeträge erlaubt daher nicht beliebige Eingriffe zulasten einer Gruppe.
Welche Rechte haben Schuldner und einzelne Gläubiger?
Die Zustimmung des Schuldners gilt nach § 247 InsO als erteilt, wenn er dem Plan nicht spätestens im Abstimmungstermin schriftlich widerspricht. Unter den gesetzlichen Voraussetzungen kann auch ein Widerspruch unbeachtlich sein.
Ein einzelner Gläubiger oder betroffener Anteilsinhaber kann sich nach § 251 InsO gegen eine voraussichtliche Schlechterstellung wenden. Dafür sind insbesondere ein rechtzeitiger Widerspruch und die rechtzeitige Glaubhaftmachung der Schlechterstellung erforderlich. Der Plan kann Mittel für einen entsprechenden Ausgleich vorsehen.
Bei wesentlichen, nicht behebbaren Verstößen gegen die gesetzlichen Planvorschriften oder einer unlauter herbeigeführten Annahme muss das Gericht die Bestätigung nach § 250 InsO versagen. Mehrheitsentscheidung und Minderheitenschutz gehören deshalb zusammen.
Insolvenzplan auf einen Blick
Insolvenzplan-Beispiel: Wie wird die Planquote berechnet?
Fiktives, vereinfachtes Beispiel: Eine GmbH hat eine Million Euro nicht nachrangige Insolvenzforderungen. Für die betrachtete Gläubigergruppe sind keine besonderen Sicherheiten zu berücksichtigen. Ohne Plan wären nach Abzug der zu berücksichtigenden Kosten und vorrangigen Ansprüche voraussichtlich 100.000 Euro verfügbar.
Ein Investor stellt zusätzlich 200.000 Euro ausschließlich für den Fall eines bestätigten Fortführungsplans bereit. Für die Beispielrechnung wird ausdrücklich angenommen, dass auch die ursprünglichen 100.000 Euro bei Fortführung für diese Gruppe verfügbar bleiben. Damit stehen insgesamt 300.000 Euro für ihre Befriedigung bereit. Laufender Betrieb, sonstige Verpflichtungen und Umsetzungskosten sind gesondert finanziert. Die Auszahlungszeitpunkte werden als vergleichbar unterstellt.
| Position | Ohne Insolvenzplan | Mit Insolvenzplan |
|---|---|---|
| Forderungen der betrachteten Gruppe | 1.000.000 Euro | 1.000.000 Euro |
| Für diese Gruppe verfügbar | 100.000 Euro | 300.000 Euro |
| Rechnerische Quote | 10 Prozent | 30 Prozent |
| Zahlung auf 10.000 Euro Forderung | 1.000 Euro | 3.000 Euro |
Die vereinfachte Rechnung lautet: 300.000 Euro ÷ 1.000.000 Euro × 100 = 30 Prozent Planquote. Sie zeigt einen wirtschaftlichen Anreiz zur Zustimmung. Ob der Plan bestätigt werden kann, hängt zusätzlich von seiner rechtlichen Ausgestaltung, der Vergleichsrechnung und dem Abstimmungsergebnis ab.
Was mit den verbleibenden 70 Prozent geschieht, ergibt sich aus dem Plan und den gesetzlichen Regeln. § 227 InsO sieht grundsätzlich eine Befreiung von den restlichen Verbindlichkeiten gegenüber den Insolvenzgläubigern mit der vorgesehenen Befriedigung vor, soweit der Plan nichts anderes bestimmt. Die Regeln über ein mögliches Wiederaufleben bleiben zu beachten.
Diese Zahlen sind keine typische oder vorgeschriebene Quote. Die konkrete Insolvenzquote und ihre Berechnung hängen von den tatsächlich verfügbaren Mitteln, den berücksichtigten Forderungen und ihrer rechtlichen Stellung ab.
Welche Folgen hat der Insolvenzplan für eine GmbH oder UG?
Fortführung der Gesellschaft
Ein Insolvenzplan kann die Fortführung der bisherigen Gesellschaft ermöglichen. Das unterscheidet diesen Weg von einem Verkauf des Betriebs, bei dem die wirtschaftliche Tätigkeit auf einen anderen Rechtsträger übergeht.
Die Eröffnung des Insolvenzverfahrens löst eine GmbH nach § 60 Absatz 1 Nummer 4 GmbHG zunächst auf. Das bedeutet jedoch keine sofortige Löschung und keine zwingende sofortige Betriebseinstellung. Die gesellschaftsrechtliche Fortsetzung kann im Plan geregelt werden. Wird das Verfahren aufgrund eines Plans aufgehoben, der den Fortbestand vorsieht, kommt auch ein Fortsetzungsbeschluss der Gesellschafter in Betracht.
Kapitalmaßnahmen, Geschäftsführung, Registeranmeldungen und etwaige behördliche Erlaubnisse müssen zur vorgesehenen Fortführung passen. Der bloße Begriff „Sanierung“ ersetzt diese Umsetzungsschritte nicht.
Veränderung von Anteilen und Beteiligungsverhältnissen
Nach § 225a InsO kann der Plan unter anderem Kapitalherabsetzungen, Kapitalerhöhungen und Anteilsübertragungen vorsehen. Bisherige Gesellschafter behalten deshalb nicht zwingend ihre bisherige Beteiligung oder ihren Einfluss.
Bei einem Debt-Equity-Swap werden Gläubigerforderungen in Unternehmensanteile umgewandelt. Der betroffene Gläubiger darf dazu nicht gegen seinen Willen gezwungen werden. Ohne abweichende Planregelung bleiben Anteilsrechte grundsätzlich unberührt.
Persönliche Haftung und private Bürgschaften
Ein Insolvenzplan der GmbH erledigt persönliche Verpflichtungen des Geschäftsführers nicht automatisch. Rechte gegen Bürgen und Mitschuldner bleiben nach § 254 Absatz 2 InsO grundsätzlich bestehen. Wer privat für einen Bankkredit der GmbH gebürgt hat, kann daher trotz erfolgreicher Sanierung weiterhin in Anspruch genommen werden.
Für bestimmte Sicherheiten verbundener Unternehmen bestehen besondere gesetzliche Gestaltungsmöglichkeiten. Diese Ausnahme ist nicht mit einer allgemeinen Befreiung privater Geschäftsführerbürgschaften gleichzusetzen.
Auch frühere Pflichtverletzungen werden durch die Planbestätigung nicht automatisch geheilt. Besonders relevant sind die Regeln über Zahlungen nach Eintritt der Insolvenzreife. Ob und wie konkrete Haftungsansprüche rechtlich geregelt werden können, muss gesondert geprüft werden.
Arbeitsverhältnisse und laufende Verpflichtungen
Arbeitsverhältnisse enden nicht allein durch einen Insolvenzplan. Insolvenzrechtliche Forderungen, laufende Vergütungsansprüche und mögliche arbeitsrechtliche Maßnahmen sind auseinanderzuhalten. Für eine tragfähige Fortführung muss die Planung insbesondere neue Löhne, Mieten, Lieferungen und Steuern abdecken.
Wen bindet der bestätigte Insolvenzplan?
Nach § 254 InsO treten die festgelegten Wirkungen mit der Rechtskraft der gerichtlichen Bestätigung ein. Die Annahme durch die Gruppen und der gerichtliche Bestätigungsbeschluss sind notwendige Verfahrensschritte, aber nicht mit Rechtskraft gleichzusetzen.
§ 254b InsO erstreckt die Wirkungen auch auf Insolvenzgläubiger, die ihre Forderungen nicht angemeldet haben, sowie auf Beteiligte, die dem Plan widersprochen haben. Ein rechtskräftiger Plan kann deshalb auch überstimmte Gläubiger binden.
Das bedeutet nicht, dass jede denkbare Verpflichtung der Gesellschaft erlischt. Maßgeblich bleiben der gesetzliche Anwendungsbereich, die Art des Anspruchs und die konkrete Planregelung. Gerade unbekannte, bestrittene oder verspätet geltend gemachte Forderungen sollten bei der Gestaltung und Finanzierung berücksichtigt werden.
Was passiert nach der Bestätigung und bei Zahlungsrückständen?
Aufhebung des Insolvenzverfahrens
Sobald die Bestätigung rechtskräftig ist und der Plan nichts anderes vorsieht, beschließt das Gericht nach § 258 InsO die Aufhebung des Insolvenzverfahrens. Vorher sind grundsätzlich unstreitige fällige Masseansprüche zu bezahlen und streitige oder nicht fällige Ansprüche abzusichern. Für nicht fällige Masseansprüche kann auch eine geeignete Finanzplanung die Erfüllung gewährleisten.
Das Insolvenzverfahren kann daher bereits aufgehoben sein, obwohl noch planmäßige Raten ausstehen. Verfahrensende und vollständige Planerfüllung sind unterschiedliche Ereignisse.
Überwachung der Planerfüllung
Der Plan kann eine Überwachung nach §§ 260 ff. InsO vorsehen. Im Verfahren mit Insolvenzverwalter übernimmt dieser die Aufgabe; in der Eigenverwaltung ist die Überwachung Aufgabe des Sachwalters. Überwacht wird, ob die vorgesehenen Ansprüche erfüllt werden.
Unabhängig davon sollte die Geschäftsführung Fälligkeiten, verfügbare Mittel und Abweichungen laufend kontrollieren. Eine beschlossene Quote ist nur dann wirtschaftlich tragfähig, wenn ihre Zahlung den laufenden Betrieb nicht erneut in eine Liquiditätskrise führt.
Wiederaufleben von Forderungen nach § 255 InsO
Eine verspätete Rate lässt nicht sofort sämtliche Schulden wiederaufleben. Nach der gesetzlichen Grundregel wird eine Stundung oder ein Teilerlass für denjenigen Gläubiger hinfällig, gegenüber dem der Schuldner mit der Planerfüllung erheblich in Rückstand gerät.
Dafür verlangt § 255 Absatz 1 InsO eine fällige, unbezahlte Verbindlichkeit sowie eine schriftliche Mahnung mit einer Nachfrist von mindestens zwei Wochen, die erfolglos verstreicht. Erst dann liegt der hierfür erforderliche erhebliche Rückstand vor.
Wird vor vollständiger Planerfüllung ein neues Insolvenzverfahren eröffnet, entfällt die Stundung oder der Erlass nach der gesetzlichen Grundregel für alle Insolvenzgläubiger. Der Plan kann abweichende Bestimmungen enthalten; von Absatz 1 darf nicht zum Nachteil des Schuldners abgewichen werden. Deshalb müssen stets Gesetz und konkrete Planfassung zusammen betrachtet werden.
Wie lange dauert ein Insolvenzplanverfahren und was kostet es?
Dauer: Vorbereitung, Gerichtsverfahren und Zahlungen unterscheiden
Es gibt keine feste Gesamtdauer, die für jedes Insolvenzplanverfahren gilt. Ausschlaggebend sind unter anderem die Qualität der Unterlagen, die Zahl und Struktur der Beteiligten, die gesicherte Finanzierung, Einwendungen und mögliche Rechtsmittel.
Die Insolvenzordnung enthält zwar kurze Sollfristen für einzelne gerichtliche Schritte, etwa bei der Vorprüfung, den Stellungnahmen und der Terminierung. Daraus lässt sich aber keine garantierte Gesamtdauer ableiten. Auch die spätere Zahlungsphase richtet sich nach dem jeweiligen Plan.
Die beim Schutzschirm häufig genannten drei Monate betreffen die maximale Frist zur Vorlage des Insolvenzplans. Sie bedeuten weder, dass jedes Insolvenzverfahren innerhalb von drei Monaten beendet wird, noch dass alle Planleistungen bis dahin erbracht sein müssen.
Kosten: Die gesamte Finanzierung betrachten
Eine allgemeingültige Pauschale für einen Insolvenzplan gibt es nicht. Für die Kalkulation sind insbesondere zu unterscheiden:
- Gerichtskosten und Vergütung des Insolvenzverwalters beziehungsweise Sachwalters;
- Aufwand für Planerstellung, Rechts- und Steuerberatung;
- Kosten von Bewertungen, betriebswirtschaftlicher Planung und gegebenenfalls Bescheinigungen;
- Aufwendungen für gesellschaftsrechtliche Umsetzung und mögliche Planüberwachung;
- Liquidität für den fortgeführten Betrieb und für die Zahlungen an die Gläubiger.
Die Vergütung des Insolvenzverwalters hängt nach § 63 InsO unter anderem vom Wert der Insolvenzmasse sowie Umfang und Schwierigkeit der Tätigkeit ab. Der Aufwand für einen Insolvenzplan kann vergütungsrechtlich zusätzlich relevant sein. Ein sinnvoller Kostenplan weist deshalb aus, welche Beträge wann fällig werden und aus welcher Quelle sie bezahlt werden.
Welche steuerlichen Folgen kann ein Insolvenzplan haben?
Ein Forderungsverzicht kann bei der Gesellschaft einen Sanierungsertrag auslösen. Steuerfreiheit folgt nicht allein daraus, dass das Insolvenzgericht den Plan bestätigt hat.
§ 3a EStG knüpft die Steuerbefreiung für eine unternehmensbezogene Sanierung insbesondere an Nachweise zur Sanierungsbedürftigkeit, Sanierungsfähigkeit, Eignung des Schuldenerlasses und Sanierungsabsicht der Gläubiger. Für die GmbH ist die Vorschrift im Rahmen der körperschaftsteuerlichen Einkommensermittlung relevant; § 7b GewStG enthält ergänzende Regeln für die Gewerbesteuer.
Außerdem können steuerliche Verluste und andere Abzugspositionen verbraucht werden. Diese Auswirkungen gehören vor Festlegung der Quote und der Finanzierung in die steuerliche Prüfung. Ein auf dem Papier ausreichender Finanzierungsbetrag kann sonst wesentliche Belastungen übersehen.
Insolvenzplan, Eigenverwaltung, Schutzschirm und StaRUG: die Unterschiede
| Begriff | Worum geht es? | Abgrenzung zum Insolvenzplan |
|---|---|---|
| Insolvenzverfahren ohne Plan | Verfahrensabwicklung nach den regulären Regeln der Insolvenzordnung. | Ein Insolvenzplan ermöglicht zulässige Abweichungen innerhalb des Insolvenzverfahrens. |
| Eigenverwaltung | Der Schuldner verwaltet die Insolvenzmasse unter Aufsicht eines Sachwalters selbst. | Eine gerichtlich angeordnete Verfahrensform, die mit einem Insolvenzplan kombiniert werden kann. |
| Schutzschirm | Besondere Vorbereitung einer Sanierung nach § 270d InsO. | Kann unter zusätzlichen Voraussetzungen der Vorbereitung eines Insolvenzplans dienen. |
| Restrukturierungsplan nach StaRUG | Grundsätzlich vorinsolvenzliche Restrukturierung zur nachhaltigen Beseitigung drohender Zahlungsunfähigkeit. | Eigenständiger Rechtsrahmen mit anderen Mehrheiten und Grenzen der einbeziehbaren Forderungen. |
| Außergerichtlicher Vergleich | Vertragliche Einigung mit Gläubigern über ihre jeweiligen Forderungen. | Entfaltet aus sich heraus keine gesetzliche Bindung nicht zustimmender Gläubiger wie ein bestätigter Insolvenzplan. |
| Übertragende Sanierung | Ein Betrieb oder Betriebsteile werden auf einen anderen Rechtsträger übertragen. | Erhält gegebenenfalls den Geschäftsbetrieb, ohne zwingend die bisherige Gesellschaft zu erhalten. |
Wann kommt ein Schutzschirm in Betracht?
Für den Schutzschirm muss unter anderem eine qualifizierte Bescheinigung vorliegen, die drohende Zahlungsunfähigkeit oder Überschuldung, aber keine bereits eingetretene Zahlungsunfähigkeit bestätigt. Außerdem darf die angestrebte Sanierung nicht offensichtlich aussichtslos sein. Diese Voraussetzung gilt für den Schutzschirm, nicht allgemein für jeden Insolvenzplan.
Welche Rolle spielt das StaRUG?
Bei drohender Zahlungsunfähigkeit kann auch ein Restrukturierungsplan nach dem StaRUG relevant sein. Die Instrumente dieses Rahmens dienen der nachhaltigen Beseitigung der drohenden Zahlungsunfähigkeit.
Ein zentraler Unterschied liegt in den Mehrheiten: Beim StaRUG müssen grundsätzlich mindestens 75 Prozent der Stimmrechte in jeder Gruppe zustimmen. Das ist eine andere Regel als die Kopf- und Forderungsmehrheit beim Insolvenzplan. Arbeitnehmerforderungen aus oder im Zusammenhang mit dem Arbeitsverhältnis sind einer Gestaltung durch den StaRUG-Plan entzogen.
Welche Lösung geeignet ist, hängt deshalb vom Krisenstadium, den betroffenen Forderungen, den nötigen Eingriffen und der Finanzierung ab. Die Begriffe sind nicht austauschbar.
Welche Fehler gefährden einen Insolvenzplan?
- Eine unrealistische Vergleichsrechnung: Eine erreichbare Fortführungs- oder Verkaufslösung ohne Plan wird übergangen.
- Unvollständige Forderungslisten: Bekannte, bestrittene oder noch nicht angemeldete Ansprüche fehlen in der Planung.
- Unzureichende Finanzierung: Die Quote ist berechnet, aber laufende Kosten, Masseansprüche oder Steuern sind nicht gedeckt.
- Unzulässige Gruppenbildung: Die Gruppen orientieren sich an gewünschten Mehrheiten statt an rechtlich und wirtschaftlich nachvollziehbaren Kriterien.
- Unklare Regelungen: Fälligkeiten, Bedingungen, Sicherheiten oder der Umgang mit Streitfällen bleiben offen.
- Verwechslung von Gesellschaft und Geschäftsführer: Private Bürgschaften und persönliche Haftungsrisiken werden als automatisch erledigt angesehen.
- Fehlende betriebliche Veränderungen: Altschulden werden reduziert, während die Ursachen der laufenden Verluste fortbestehen.
Welche Unterlagen werden für die Prüfung benötigt?
Für eine erste fachliche Prüfung sollten insbesondere folgende Informationen geordnet vorliegen:
- aktuelle Buchhaltung, Jahresabschlüsse, betriebswirtschaftliche Auswertungen und offene Posten;
- Bankstände, Kreditlinien und eine Übersicht fälliger sowie demnächst fälliger Zahlungen;
- vollständiges Gläubigerverzeichnis mit Forderungshöhen, Sicherheiten, Bürgschaften und bestrittenen Positionen;
- Vermögensübersicht mit realistischen Werten und Angaben zu Rechten Dritter;
- wesentliche Verträge, Personalkosten und laufende steuerliche Verpflichtungen;
- konkrete Sanierungsmaßnahmen sowie eine Ergebnis- und Liquiditätsplanung;
- nachvollziehbare Finanzierungszusagen und Informationen zu möglichen Investoren.
Diese Zusammenstellung erleichtert die Prüfung von Planfähigkeit, Finanzierung und Alternativen. Sie ist keine Voraussetzung dafür, einen bereits erforderlichen Insolvenzantrag rechtzeitig zu stellen.
Häufige Fragen zum Insolvenzplan
Ist ein Insolvenzplan auch für eine kleine GmbH oder UG möglich?
Ja. Eine bestimmte Unternehmensgröße ist keine allgemeine Voraussetzung. Entscheidend sind die rechtlichen Bedingungen und eine wirtschaftlich sinnvolle, finanzierbare Gestaltung. Gerade bei kleinen Gesellschaften muss der Nutzen des Plans in einem angemessenen Verhältnis zum Erstellungs- und Verfahrensaufwand stehen.
Braucht ein Insolvenzplan eine Mindestquote von 10 oder 20 Prozent?
Nein. Eine allgemeine gesetzliche Mindestquote in dieser Höhe gibt es nicht. Eine angebotene Quote muss im Zusammenhang mit der Alternative ohne Plan, der Finanzierung, den erforderlichen Mehrheiten und dem gesetzlichen Gläubigerschutz beurteilt werden.
Kann ein Insolvenzplan gegen den Willen einzelner Gläubiger wirksam werden?
Ja. Einzelne ablehnende Gläubiger können durch die gesetzlichen Mehrheiten gebunden werden. Für eine ablehnende Gruppe gelten zusätzlich die Voraussetzungen des § 245 InsO. Betroffene behalten die gesetzlich vorgesehenen Rechte gegen eine unzulässige Schlechterstellung.
Kann das Finanzamt in einen Insolvenzplan einbezogen werden?
Ja, soweit es mit gestaltbaren Insolvenzforderungen beteiligt ist. Steuerforderungen sind nicht pauschal ausgenommen. Ihre genaue insolvenzrechtliche Einordnung sowie neue oder als Masseverbindlichkeit zu behandelnde Steueransprüche müssen jedoch getrennt geprüft werden.
Ist ein Insolvenzplan ohne Eigenverwaltung möglich?
Ja. Der Insolvenzplan kann auch in einem Verfahren mit Insolvenzverwalter vorgelegt und umgesetzt werden. Eigenverwaltung beschreibt die Verwaltung des Vermögens unter Aufsicht eines Sachwalters; der Plan beschreibt die rechtliche Gestaltung der Lösung.
Gibt es Insolvenzpläne auch für Privatpersonen?
Ja. Ein Insolvenzplan ist grundsätzlich auch für natürliche Personen und in Verbraucherinsolvenzverfahren möglich. Er ist von der Restschuldbefreiung nach §§ 286 ff. InsO zu unterscheiden. Eine GmbH erhält diese persönliche Restschuldbefreiung nicht; ihre Verbindlichkeiten können jedoch durch einen Insolvenzplan gestaltet werden.
Was passiert, wenn der Insolvenzplan abgelehnt wird?
Eine Ablehnung führt nicht automatisch zu einem erfolgreichen zweiten Anlauf oder zur sofortigen Betriebsschließung. Das Insolvenzverfahren wird nach seiner jeweiligen Lage fortgeführt. Ob ein geänderter Plan, eine andere Sanierung oder eine Verwertung möglich ist, hängt von Finanzierung, Verfahrensstand und gesetzlichen Voraussetzungen ab.
Kann man einen Insolvenzplan nach einem Muster selbst erstellen?
Ein Muster kann die Gliederung veranschaulichen. Es ersetzt weder die fallbezogene Gruppenbildung noch eine belastbare Vergleichsrechnung und rechtssichere Gestaltung. Bei einer GmbH müssen außerdem Finanzierung, Steuern, Gesellschaftsrecht und mögliche persönliche Haftungsfragen aufeinander abgestimmt werden.
Insolvenzplan für die eigene GmbH prüfen lassen
Ob ein Insolvenzplan für Ihre Gesellschaft sinnvoll ist, lässt sich anhand von drei Fragen eingrenzen: Welche Lösung bietet den Gläubigern eine nachvollziehbare Perspektive? Wie werden Betrieb und Planleistungen finanziert? Welche Pflichten und persönlichen Risiken sind bereits entstanden?
Über den Kontakt zu GmbH-Probleme24.de können Sie die Situation Ihrer Gesellschaft schildern und die nächsten Schritte besprechen. Individuelle rechtliche und steuerliche Fragen gehören in die Prüfung durch entsprechend qualifizierte Rechtsanwälte und Steuerberater.
Dieser Wiki-Beitrag erläutert allgemeine Grundlagen des deutschen Insolvenzrechts. Er ersetzt keine Prüfung des konkreten Falls und keine individuelle Rechts- oder Steuerberatung.
Quellen und gesetzliche Grundlagen
Die rechtlichen Erläuterungen stützen sich auf die folgenden Gesetzestexte bei Gesetze im Internet. Abruf und redaktioneller Stand: 6. November 2026. Das Rechenbeispiel ist eine eigene, ausdrücklich vereinfachte Modellrechnung.
- Grundlagen und Aufbau: § 217 InsO, § 218 InsO, § 219 InsO.
- Planinhalt, Vergleichsrechnung und Anlagen: § 220 InsO, § 221 InsO, § 229 InsO, § 230 InsO.
- Forderungen, Gruppen und Gleichbehandlung: § 38 InsO, § 222 InsO, § 223 InsO, § 224 InsO, § 225 InsO, § 226 InsO.
- Masseunzulänglichkeit und Verfahrensaufhebung: § 210a InsO, § 258 InsO.
- Gerichtliche Vorprüfung und Abstimmungstermin: § 231 InsO, § 232 InsO, § 235 InsO.
- Mehrheiten und Zustimmung des Schuldners: § 244 InsO, § 245 InsO, § 247 InsO.
- Bestätigung und Minderheitenschutz: § 248 InsO, § 250 InsO, § 251 InsO.
- Entschuldung, Planwirkungen und Wiederaufleben: § 227 InsO, § 254 InsO, § 254b InsO, § 255 InsO.
- Überwachung und Eigenverwaltung: § 260 InsO, § 261 InsO, § 270 InsO, § 284 InsO.
- Schutzschirm: § 270d InsO.
- Gesellschafter, Fortsetzung und gruppeninterne Drittsicherheiten: § 225a InsO, § 60 GmbHG, § 223a InsO.
- Antragspflicht, Zahlungen und fortbestehende Vertragsverhältnisse: § 15a InsO, § 15b InsO, § 108 InsO.
- StaRUG: Instrumente, Mehrheiten und ausgeschlossene Forderungen: § 29 StaRUG, § 25 StaRUG, § 4 StaRUG.
- Vergütung: § 63 InsO, § 3 InsVV.
- Steuerliche Behandlung: § 3a EStG, § 8 KStG, § 7b GewStG.
- Natürliche Personen und Verbraucherinsolvenz: § 286 InsO, § 304 InsO.

