Industrie-PMI Oktober 2026
Margen unter Druck
Die deutsche Industrie bleibt auf Wachstumskurs. Der Industrie-PMI für Oktober 2026 wurde in der endgültigen Auswertung mit 54,2 Punkten bestätigt, nach 53,9 Punkten im September. Gleichzeitig verschärft sich der Kostendruck: Die Einkaufspreisinflation erreicht ein Fünfmonatshoch, während die Verkaufspreisinflation auf ein Achtmonatstief sinkt. Für Unternehmen wird es damit schwieriger, höhere Beschaffungskosten an ihre Kunden weiterzugeben.
Für Geschäftsführer ergibt sich daraus eine konkrete Prüfaufgabe: Welche Aufträge bleiben unter den aktuellen Einkaufsbedingungen rentabel, und wie viel Geld muss bis zur Kundenzahlung vorfinanziert werden? Eine bessere Auftragslage kann die Auslastung erhöhen, während der einzelne Auftrag weniger zur Deckung der Unternehmenskosten beiträgt.
Industrie-PMI Oktober 2026: Die wichtigsten Ergebnisse
Die am 2. November veröffentlichte endgültige Auswertung bestätigt die Schnellschätzung. Der von S&P Global erstellte deutsche Einkaufsmanagerindex für das verarbeitende Gewerbe liefert folgendes Bild:
- Gesamtindex: 54,2 Punkte nach 53,9 Punkten im September.
- Produktion: weiterer Zuwachs, allerdings mit dem schwächsten Wachstum seit Juli.
- Auftragseingänge: weiterhin steigend, jedoch mit dem geringsten Zuwachs seit drei Monaten.
- Einkaufspreise: stärkster Inflationsdruck seit fünf Monaten.
- Verkaufspreise: schwächster Anstieg seit acht Monaten; Wettbewerb begrenzt die Preisweitergabe.
- Lieferzeiten: stärkere Verzögerungen, die die Beschaffungsplanung erschweren.
Auch innerhalb der Industrie verläuft die Entwicklung unterschiedlich. Nach der Veröffentlichung des Bundesverbands Materialwirtschaft, Einkauf und Logistik, kurz BME, legte die Produktion bei Investitionsgüterherstellern besonders kräftig zu. Bei Vorleistungsgütern verlangsamte sich das Wachstum; bei Konsumgütern ging die Produktion zurück. Befragte Unternehmen nannten Exportgeschäfte und staatliche Ausgaben für Verteidigung und Infrastruktur als Nachfragestützen.
Die Oktober-Ergebnisse sprechen deshalb für eine fortgesetzte, aber ungleichmäßige Belebung. Welche Wirkung sie auf eine einzelne GmbH hat, hängt unter anderem von deren Kunden, Produkten, Materialeinsatz und Vertragsbedingungen ab.
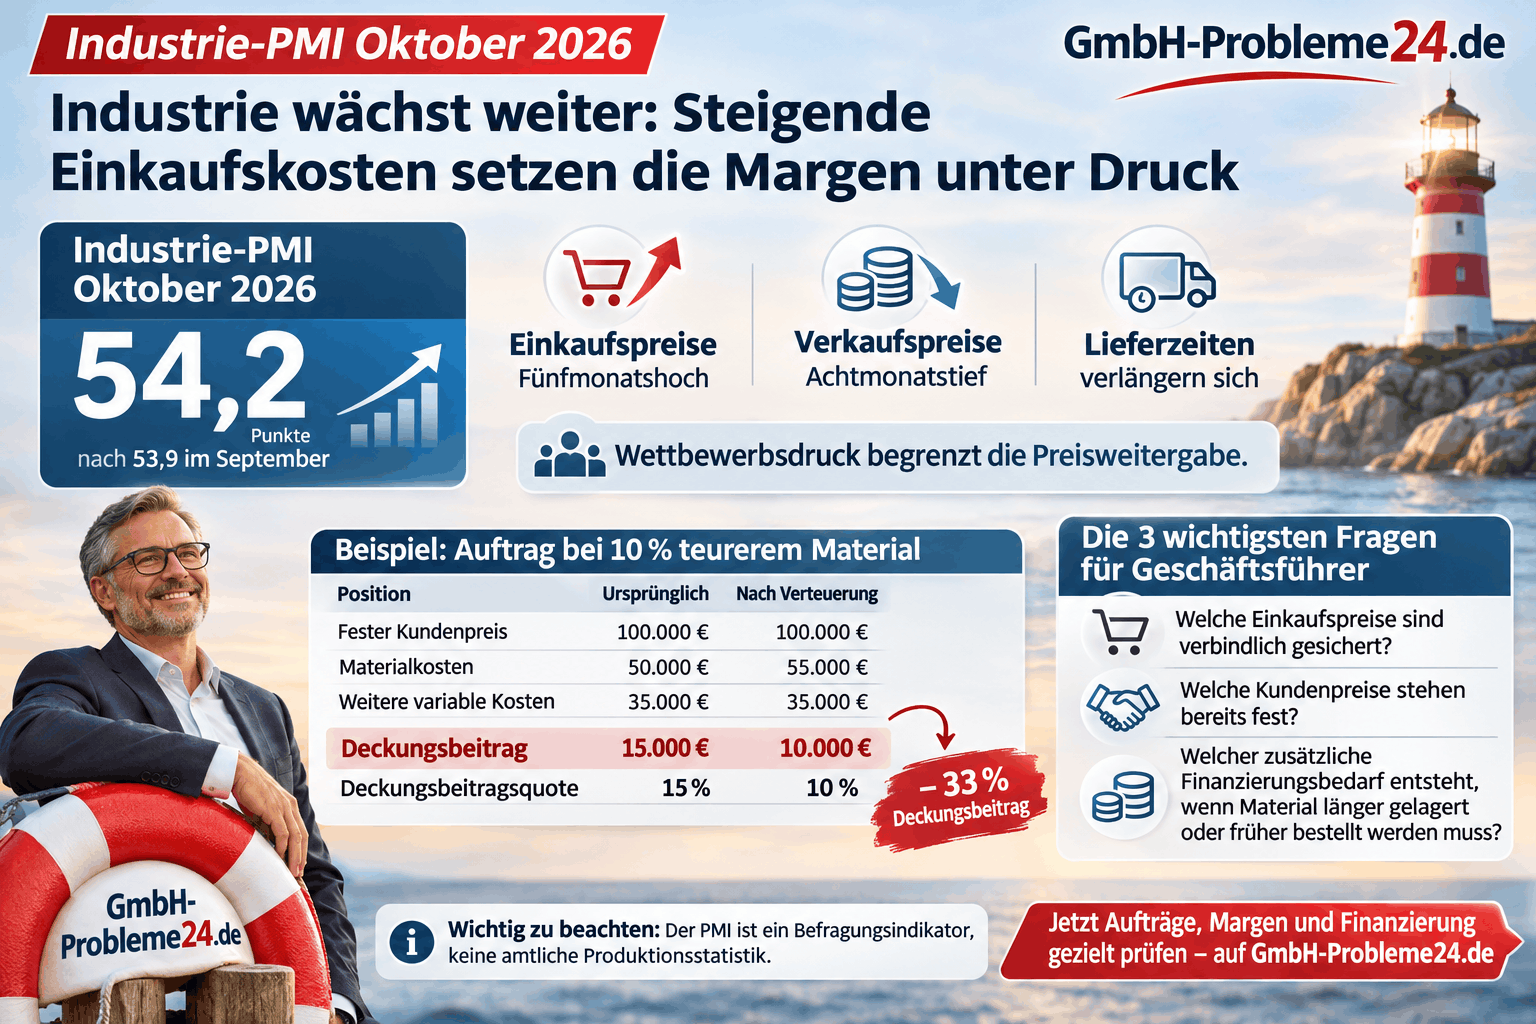
Industrie-PMI Oktober 2026 Infografik
Was 54,2 Punkte aussagen – und wo die Grenzen liegen
Der PMI ist ein Befragungsindikator und keine amtliche Produktionsstatistik. Werte über 50 Punkten signalisieren insgesamt eine Verbesserung gegenüber dem Vormonat. Aus 54,2 Punkten lässt sich jedoch kein Produktionswachstum von 4,2 Prozent ableiten.
Der Industrie-Gesamtindex bündelt Angaben zu Auftragseingängen, Produktion, Beschäftigung, Lieferzeiten und Vormaterialbeständen. Eine methodische Besonderheit betrifft die Lieferzeiten: Sie gehen umgekehrt in die Berechnung ein. Längere Lieferzeiten können den Gesamtindex dadurch rechnerisch anheben, auch wenn sie durch Engpässe verursacht werden.
Für die betriebliche Planung sollten deshalb die einzelnen Signale betrachtet werden. Ein höherer Gesamtindex kann mit langsamer wachsender Produktion und zunehmenden Beschaffungsproblemen zusammenfallen. Die Befragung misst außerdem keine Gewinnmarge der einzelnen Unternehmen.
Warum steigende Einkaufskosten die Marge belasten können
Entscheidend ist das Verhältnis zwischen den eigenen Kosten und den tatsächlich erzielbaren Kundenpreisen. Verteuert sich Material, während der Verkaufspreis unverändert bleibt, sinkt bei ansonsten gleichen Bedingungen der Betrag, der nach den variablen Auftragskosten übrig bleibt.
Die rückläufige Verkaufspreisinflation bedeutet dabei, dass sich der Preisanstieg verlangsamt hat. Sie besagt nicht, dass die Verkaufspreise insgesamt gefallen sind. Ebenso lässt sich aus den Preisindikatoren keine pauschale prozentuale Kostensteigerung für einen konkreten Betrieb ablesen.
Nach Angaben des BME berichteten die befragten Unternehmen unter anderem über höhere Kosten für Kraftstoffe, Transporte, energieintensive Produkte und elektronische Bauteile. Für die eigene Kalkulation bleiben die tatsächlichen Lieferantenangebote und vertraglich gesicherten Einkaufspreise maßgeblich.
Auftragsrechnung: Wie 10 Prozent teureres Material den Deckungsbeitrag um ein Drittel senken
Das folgende fiktive Rechenbeispiel zeigt die Wirkung einer Materialverteuerung bei festem Kundenpreis. Sämtliche Beträge sind netto. Angenommen wird, dass das Material noch vollständig zu beschaffen und preislich nicht gesichert ist. Mengen, Leistungsumfang und übrige variable Kosten bleiben unverändert. Die angenommene Verteuerung von 10 Prozent ist eine Modellannahme und stammt nicht aus dem PMI.
| Position | Ursprüngliche Kalkulation | Nach Materialverteuerung |
|---|---|---|
| Fester Kundenpreis | 100.000 Euro | 100.000 Euro |
| Materialkosten | 50.000 Euro | 55.000 Euro |
| Variable Fertigungs- und Fremdleistungskosten | 25.000 Euro | 25.000 Euro |
| Sonstige variable Auftragskosten | 10.000 Euro | 10.000 Euro |
| Variable Kosten insgesamt | 85.000 Euro | 90.000 Euro |
| Deckungsbeitrag | 15.000 Euro | 10.000 Euro |
| Deckungsbeitragsquote | 15 Prozent | 10 Prozent |
Die zusätzlichen Materialkosten von 5.000 Euro reduzieren den Deckungsbeitrag um ein Drittel. Seine Quote am Umsatz fällt um fünf Prozentpunkte. Der Auftragsumsatz bleibt dabei unverändert.
Der Deckungsbeitrag ist noch kein Unternehmensgewinn. Aus ihm müssen unter anderem die Fixkosten des Betriebs gedeckt werden. Welche Kosten bereits in der Auftragsrechnung enthalten sind, muss eindeutig feststehen, damit sie später nicht doppelt abgezogen werden.
Um im Beispiel wieder den ursprünglichen absoluten Deckungsbeitrag von 15.000 Euro zu erreichen, wäre bei unveränderten übrigen Bedingungen ein Nettoverkaufspreis von 105.000 Euro erforderlich. Das beschreibt einen rechnerischen Bedarf. Ob dieser Preis vereinbart werden kann, ist gesondert zu prüfen.
Drei Fragen, die Geschäftsführer jetzt für ihre Aufträge klären sollten
1. Welche Einkaufspreise sind verbindlich gesichert?
Für jeden größeren Auftrag sollte erkennbar sein, welche Materialien bereits vorhanden, zu festen Konditionen bestellt oder noch offen sind. Ein älterer Lieferantenpreis reicht als Kalkulationsgrundlage nur, wenn er für die benötigte Menge und den vorgesehenen Termin weiterhin gilt.
Hilfreich ist eine kurze Übersicht mit Materialposition, offener Menge, aktuellem Preis, Gültigkeit des Angebots und bestätigtem Liefertermin. So lässt sich die noch ungesicherte Beschaffung gezielt neu rechnen. Bereits fest eingekaufte Positionen dürfen dabei nicht pauschal mit denselben Aufschlägen belastet werden wie offene Bestellungen.
Wie sich diese Unterscheidung auf die Kalkulation auswirkt, erläutert unser Beitrag zum Nachkalkulieren von Aufträgen bei steigenden Einkaufspreisen.
2. Welche Kundenpreise stehen bereits fest?
Neue Angebote, bereits abgegebene Angebote und angenommene Aufträge haben unterschiedliche Ausgangsbedingungen. Vor einem neuen Angebot können aktuelle Beschaffungskosten in die Preisbildung einfließen. Bei bestehenden Aufträgen müssen zunächst der vereinbarte Preis, der Leistungsumfang und mögliche Anpassungsregelungen geprüft werden.
Für die Ergebnisplanung sollten zusätzliche Kundenerlöse erst dann als belastbare Entlastung gelten, wenn ihre Grundlage ausreichend gesichert ist. Eine geplante Nachverhandlung ist noch keine vereinbarte Preiserhöhung. Gerade bei längeren Projektlaufzeiten ist es sinnvoll, Vertrieb und Einkauf mit derselben aktuellen Auftragskalkulation arbeiten zu lassen.
Weitere Einzelheiten zu dieser Konstellation finden Sie im Beitrag über Festpreisaufträge bei steigenden Einkaufskosten.
3. Welcher zusätzliche Finanzierungsbedarf entsteht?
Eine frühere Materialbestellung kann die Lieferfähigkeit verbessern. Wenn dadurch auch die Zahlung früher fällig wird, benötigt die GmbH das Geld entsprechend früher. Entscheidend sind daher die tatsächlichen Zahlungstermine: Wann wird der Lieferant bezahlt, wann eine vereinbarte Kundenanzahlung vereinnahmt und wann der Restbetrag aus dem Auftrag erwartet?
Zur Veranschaulichung wird die Auftragsrechnung um eine weitere Annahme ergänzt: Das Material im Wert von 55.000 Euro muss vollständig 40 Tage früher bezahlt werden. Der Zahlungseingang des Kunden verschiebt sich nicht. Muss der gesamte Betrag für diese zusätzlichen 40 Tage über Kredit finanziert werden, ergeben sich bei einem rein beispielhaften Jahreszins von 9 Prozent folgende zusätzliche Zinskosten:
55.000 Euro × 9 Prozent × 40 / 360 = 550 Euro.
Die Rechnung verwendet vereinfachend 360 Tage pro Jahr und berücksichtigt keine Gebühren. Der Zinssatz ist eine Modellannahme und keine Aussage zu aktuellen Kreditkonditionen. Umsatzsteuer und weitere Zahlungsbewegungen müssen in einer tatsächlichen Liquiditätsplanung zusätzlich berücksichtigt werden.
Die 5.000 Euro Materialverteuerung aus dem ersten Beispiel sind bereits im Materialbetrag von 55.000 Euro enthalten. Die 550 Euro Zinsen kommen als zusätzliche Kosten hinzu. Wie stark der höchste Finanzierungsbedarf des Unternehmens steigt, lässt sich erst aus dem gesamten Zahlungsplan ermitteln.
Für die Auswahl einer passenden Finanzierung ist außerdem zu unterscheiden, ob rentable Aufträge vorfinanziert, dauerhaft höhere Bestände finanziert oder laufende Verluste ausgeglichen werden sollen. Mehr dazu lesen Sie im Beitrag zur Betriebsmittelfinanzierung einer GmbH.
Industrie-PMI Oktober 2026
So lässt sich der Auftragsbestand gezielt überprüfen
Ein pragmatischer Einstieg ist die Prüfung der Aufträge mit hohem Materialanteil, längerer Restlaufzeit oder engem kalkuliertem Deckungsbeitrag. Dort können Veränderungen der Einkaufskonditionen besonders stark ins Gewicht fallen.
- Aktuelle Kosten einsetzen: Die noch offenen Beschaffungspositionen anhand belastbarer Angebote und Lieferbedingungen neu bewerten.
- Verbleibenden Deckungsbeitrag ausweisen: Bereits entstandene Kosten und erwartete Restkosten vollständig berücksichtigen.
- Zahlungsverlauf ergänzen: Lieferantenzahlungen, vereinbarte Anzahlungen, Abrechnungstermine und erwartete Kundenzahlungen gegenüberstellen.
- Handlungsbedarf festhalten: Preisgespräche, alternative Beschaffung, abgestimmte Liefertermine oder zusätzlichen Finanzierungsbedarf konkret benennen.
Bei bereits angenommenen Aufträgen sind die bestehenden Verpflichtungen und die Folgen möglicher Änderungen zu berücksichtigen. Ein niedrigerer Deckungsbeitrag allein beantwortet noch nicht, welche Maßnahme wirtschaftlich und vertraglich sinnvoll ist.
Für die nächsten Wochen sollten die aktualisierten Auftragsrechnungen in die Ergebnis- und Liquiditätsplanung einfließen. Eine rollierende Planung kann sichtbar machen, ob mehrere frühere Materialzahlungen in derselben Woche zusammentreffen. Wie sich beide Perspektiven verbinden lassen, erläutert unser Beitrag zum gemeinsamen Prüfen von Margen und Liquidität.
Was die Oktober-Auswertung für die Ergebnisplanung bedeutet
Die aktuelle Industriebefragung ist ein Anlass, die eigene Planung mit neuen Einkaufs- und Absatzinformationen abzugleichen. Eine höhere Umsatzannahme sollte durch nachvollziehbare Auftragskalkulationen ergänzt werden: Welcher Deckungsbeitrag bleibt, welche Fixkosten sind zu decken und ist die Finanzierung bis zum Zahlungseingang gesichert?
Für eine materialintensive GmbH kann es wirtschaftlich sinnvoll sein, einen Auftrag mit höherem Deckungsbeitrag und kürzerer Kapitalbindung gegenüber zusätzlichem, knapp kalkuliertem Umsatz zu bevorzugen. Die Entscheidung hängt vom konkreten Auftragsmix und den verfügbaren Kapazitäten ab.
Ihre Aufträge nehmen zu, während die finanziellen Spielräume kleiner werden? Bereiten Sie eine aktuelle Übersicht zu Auftragskalkulationen, offenen Einkaufspreisen und fälligen Zahlungen vor. Über unsere Kontaktseite für GmbH-Probleme können Sie Ihre Situation schildern und den nächsten Schritt besprechen.
Quellen und weiterführende Informationen
- BME, 2. November 2026: Einkaufsmanagerindex legt trotz steigendem Kostendruck weiter zu. Veröffentlichung zu Gesamtindex, Branchenunterschieden, Beschaffungskosten und Lieferproblemen.
- Reuters, 2. November 2026: German factory activity expands steadily in October, PMI shows. Bericht zu Produktion, Auftragseingängen und Preisweitergabe; auch als Reuters-Wiedergabe bei Investing.com veröffentlicht.
- Trading Economics, 2. November 2026: Germany Manufacturing PMI Unrevised in October. Bestätigung des endgültigen Oktoberwerts von 54,2 Punkten.
- S&P Global: Purchasing Managers’ Index: Methodik und häufige Fragen. Erläuterungen zu Befragung, Indexberechnung und Bedeutung der Schwelle von 50 Punkten.
Die Auftrags- und Finanzierungsrechnungen sind eigene, vereinfachte Modellrechnungen. Die betrieblichen Schlussfolgerungen sind eine redaktionelle Einordnung; sie sind keine im PMI erhobenen Gewinn- oder Finanzierungsergebnisse.

