Insolvenzmeldungen November 2026
Insolvenzmeldungen November 2026: Was Unternehmen jetzt prüfen sollten
Wochenüberblick für den 9. bis 15. November 2026 · Kalenderwoche 46 · Stand: 16. November 2026
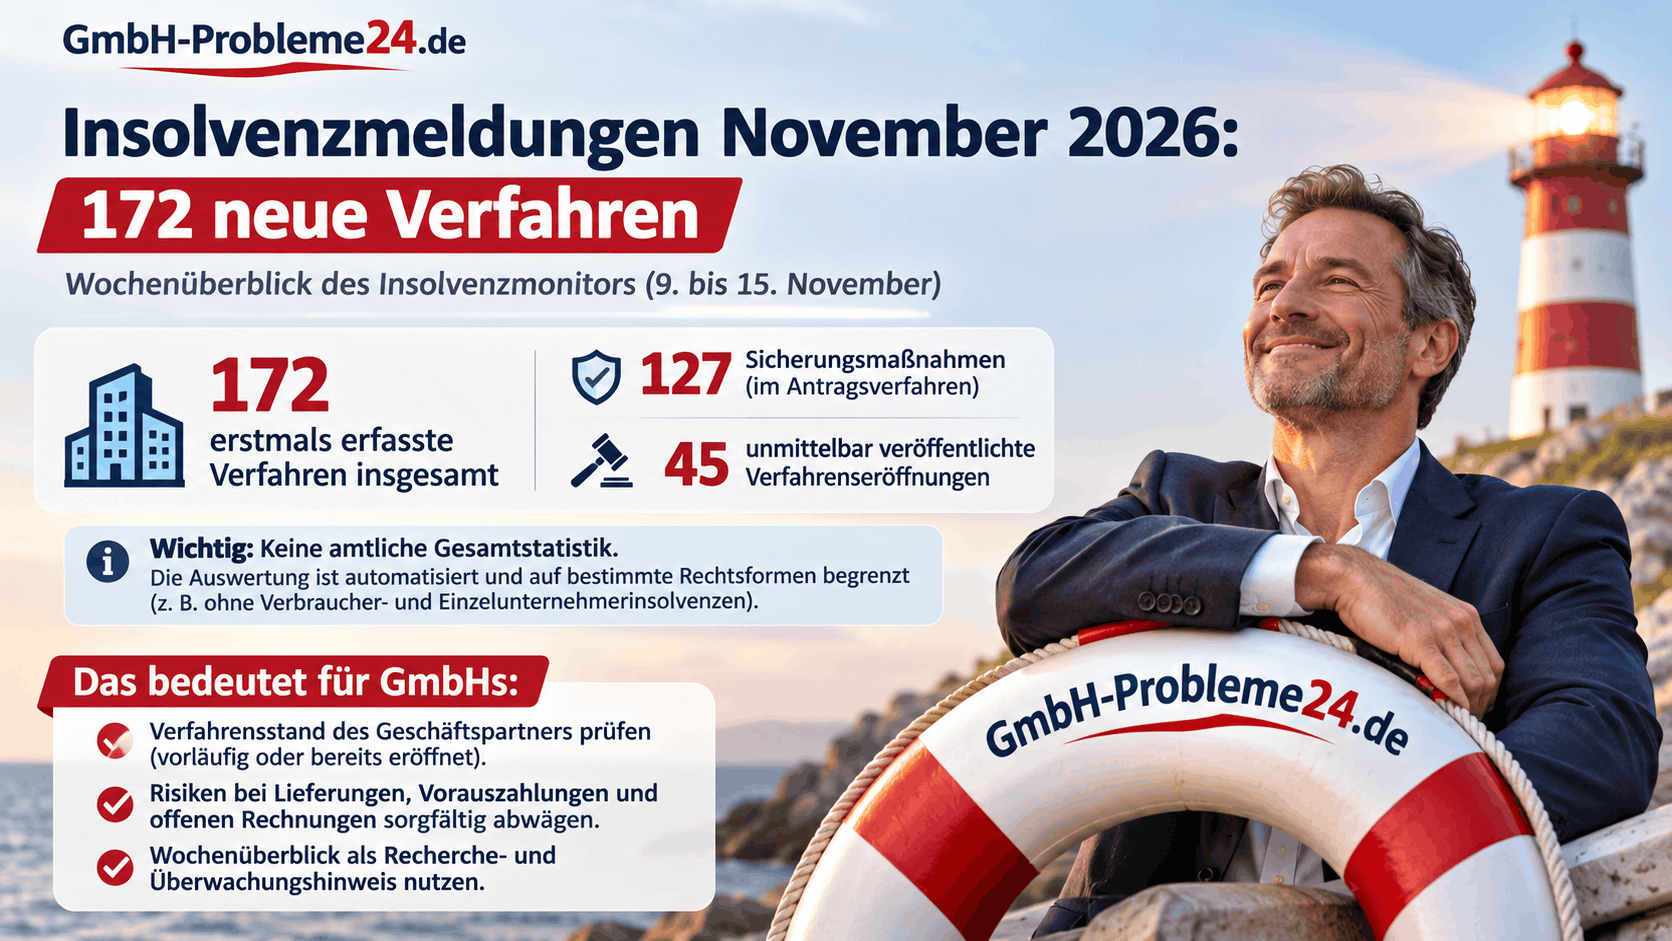
Der Anbieter Insolvenzmonitor hat am 16. November 2026 um 00:37 Uhr einen neuen Wochenüberblick veröffentlicht: 172 erstmals erfasste Verfahren über ausgewählte registereingetragene Gesellschaften. Die automatisierte Auswertung ist keine amtliche Gesamtstatistik sämtlicher Unternehmensinsolvenzen. [1]
Für Geschäftsführer, Lieferanten und Auftraggeber liegt der praktische Nutzen solcher Insolvenzmeldungen in der frühzeitigen Prüfung eigener Geschäftsbeziehungen. Entscheidend sind die Identität der betroffenen Gesellschaft, der genaue gerichtliche Verfahrensstand und die Frage, welche eigenen Forderungen, Lieferungen oder Vorauszahlungen betroffen sind.
Die wichtigste Unterscheidung: Eine vorläufige Sicherungsmaßnahme und die Eröffnung eines Insolvenzverfahrens haben unterschiedliche rechtliche Folgen. Wer diese Schritte verwechselt, kann Forderungen beim falschen Ansprechpartner anmelden oder die Befugnisse seines Geschäftspartners falsch einschätzen. [7][8][10][11]
Die Insolvenzmeldungen der Woche im Überblick
| Kennzahl der Anbieterauswertung | KW 46/2026 |
|---|---|
| Erstmals erfasste Verfahren insgesamt | 172 |
| Davon mit Sicherungsmaßnahmen im Antragsverfahren | 127 |
| Davon erstmals als Verfahrenseröffnung erfasst | 45 |
| Vergleichswert der Vorwoche | 184 |
| Veränderung gegenüber der Vorwoche | −6,5 Prozent |
Die 45 Eröffnungen sind nicht die Gesamtzahl aller Verfahrenseröffnungen dieser Woche. Diese Zahl betrifft innerhalb der Auswertung erstmals als Eröffnung erfasste Verfahren. Wird ein bereits zuvor erfasstes Verfahren später eröffnet, ist dieser weitere Schritt nach der beschriebenen Zähllogik kein erneut erstmals erfasstes Verfahren. Das ist eine methodische Einordnung der Anbieterdefinition. [1][2]
Insolvenzmeldungen November 2026 Infografik
Was Insolvenzmonitor zählt – und wo die Grenzen liegen
Berücksichtigt werden GmbH, UG, AG, SE, eG sowie GmbH & Co. KG und UG & Co. KG. Verbraucher- und Einzelunternehmerinsolvenzen sind ausgeschlossen. Als neu gilt nach der Methodik eine erste Veröffentlichung zum Aktenzeichen, die Sicherungsmaßnahmen oder eine Eröffnung anordnet. Das Aktenzeichen muss aus dem laufenden oder vorherigen Jahr stammen, hier also aus 2026 oder 2025. [1]
Der Anbieter erklärt, dass seine Wochenüberblicke automatisiert und ohne vorherige redaktionelle Einzelprüfung entstehen. Die Meldungen enthalten keine belastbaren Aussagen zu Krisenursachen, Umsatz oder Beschäftigtenzahl. Solche Informationen dürfen deshalb nicht aus dem Firmennamen, dem eingetragenen Kapital oder der Aufnahme in eine Übersicht abgeleitet werden. [2]
Für die Bewertung sind drei Zeitpunkte auseinanderzuhalten: die Veröffentlichung des Wochenartikels, die Veröffentlichung einer gerichtlichen Bekanntmachung und der darin bezeichnete Beschluss beziehungsweise Eröffnungszeitpunkt. Das Erscheinungsdatum des Überblicks ist kein gemeinsames Insolvenzdatum aller aufgeführten Gesellschaften.
Die passende Nutzung ist deshalb ein gezielter Rechercheanlass: Taucht ein Kunde oder Lieferant auf, sollte der konkrete Vorgang geprüft werden. Der Anbieter weist selbst auf mögliche Übertragungsfehler, Verzögerungen und Lücken hin und verweist für die maßgebliche Information auf die gerichtliche Originalbekanntmachung. [3]
Warum ein niedrigerer Wochenwert noch keine Entwarnung bedeutet
Eine einzelne Veränderung innerhalb einer begrenzten Auswertung belegt noch keine nachhaltige Verbesserung der Insolvenzlage. Dafür wären insbesondere eine über längere Zeit vergleichbare Datenbasis und eine nachvollziehbare Abgrenzung der erfassten Unternehmen erforderlich. Auch die Zahl der Fälle allein sagt wenig darüber aus, welche Forderungsvolumina oder Lieferketten betroffen sind.
Eine andere Perspektive liefert das Statistische Bundesamt: In seiner Veröffentlichung vom 13. November 2026 meldet Destatis für den Berichtsmonat August 2026 insgesamt 2.067 beantragte Unternehmensinsolvenzen, 4,4 Prozent mehr als im August 2025. Für Januar bis August 2026 nennt die Behörde 17.252 Fälle und einen Anstieg um 6,6 Prozent gegenüber dem Vorjahreszeitraum. [4]
Diese Monatsdaten dürfen mit dem Wochenüberblick nicht unmittelbar verrechnet werden. Sie betreffen einen anderen Zeitraum, eine andere Grundgesamtheit und eine andere statistische Erfassung. Destatis erläutert außerdem, dass Insolvenzanträge erst nach einer ersten gerichtlichen Entscheidung in die Statistik eingehen; Antragstellung und statistischer Berichtsmonat können daher auseinanderliegen. [4][5]
Redaktionelle Einordnung: Für eine einzelne GmbH ist zunächst entscheidend, ob ein wirtschaftlich wichtiger Geschäftspartner betroffen ist und wie stark ein Ausfall die eigene Zahlungsplanung verändern würde.
Vorläufiges Verfahren, Eröffnung oder Abweisung: die Unterschiede
Der Unterschied zwischen Insolvenzantrag und Verfahrenseröffnung gehört zu den Grundlagen einer zuverlässigen Prüfung. Ein Antrag leitet die gerichtliche Prüfung ein. Vor der Entscheidung über die Eröffnung kann das Gericht Maßnahmen zur Sicherung des Vermögens anordnen. [7][8]
| Gerichtlicher Vorgang | Bedeutung | Prüfpunkt für Geschäftspartner |
|---|---|---|
| Sicherungsmaßnahmen im Antragsverfahren | Vorläufige Maßnahmen schützen das Vermögen während der Prüfung des Antrags. | Welche Verfügungsbeschränkungen und Zustimmungsrechte enthält der Beschluss? |
| Eröffnung des Insolvenzverfahrens | Das Verfahren ist durch gerichtlichen Beschluss eröffnet. | Eröffnungszeitpunkt, zuständige Verwaltung und Anmeldefrist feststellen. |
| Abweisung mangels Masse | Das Vermögen reicht voraussichtlich nicht für die Verfahrenskosten; gesetzliche Ausnahmen bleiben möglich. | Die fehlende Eröffnung bedeutet keine wirtschaftliche Entwarnung. |
| Anzeige der Masseunzulänglichkeit | Im eröffneten Verfahren reicht die Masse nicht oder voraussichtlich nicht zur Erfüllung bestimmter Masseverbindlichkeiten. | Auch Forderungen gegen die Masse benötigen eine erneute Risikoprüfung. |
Was darf ein vorläufiger Insolvenzverwalter?
Die bloße Bestellung beantwortet diese Frage noch nicht. Verbindet das Gericht sie mit einem allgemeinen Verfügungsverbot, geht die Verwaltungs- und Verfügungsbefugnis auf den vorläufigen Verwalter über. Ohne ein solches Verbot bestimmt das Gericht dessen Aufgaben; möglich ist beispielsweise ein Zustimmungsvorbehalt. Der genaue Beschluss ist deshalb wichtiger als die verkürzte Meldung „vorläufiger Verwalter bestellt“. [7]
Was ändert sich bei der Verfahrenseröffnung?
Im regulären eröffneten Verfahren geht das Recht, das zur Insolvenzmasse gehörende Vermögen zu verwalten und darüber zu verfügen, grundsätzlich auf den Insolvenzverwalter über. Der Eröffnungsbeschluss enthält unter anderem Angaben zur Gesellschaft, zum Verwalter und zum Eröffnungszeitpunkt. Er fordert außerdem zur Forderungsanmeldung innerhalb der festgesetzten Frist auf. [8]
Die Folgen einer Insolvenzeröffnung für Unternehmen und Gläubiger sollten deshalb vor einer weiteren Zahlungs- oder Lieferentscheidung geprüft werden. Wer dem betroffenen Unternehmen selbst Geld schuldet, muss auch den aus dem Beschluss folgenden Zahlungsadressaten beachten. [8]
Welche Besonderheit gilt bei Eigenverwaltung?
Bei gerichtlich angeordneter Eigenverwaltung bleibt der Schuldner zur Verwaltung der Insolvenzmasse unter Aufsicht eines Sachwalters befugt. Insolvenzforderungen sind dann beim Sachwalter anzumelden. Eigenverwaltung bedeutet weder, dass keine Insolvenz vorliegt, noch dass sämtliche Gläubiger vollständig bezahlt werden. [10]
Auch eine Abweisung des Insolvenzantrags mangels Masse muss als eigener Vorgang betrachtet werden. Sie ist mit einer Eröffnung nicht gleichzusetzen und bietet Gläubigern keinen Anlass, wieder von einer normalen Zahlungsfähigkeit auszugehen. [9]
So prüfen Unternehmen eine konkrete Insolvenzmeldung
Der folgende Ablauf ist eine praktische redaktionelle Empfehlung. Er verbindet die amtliche Recherche mit der eigenen Vertrags- und Forderungsübersicht:
- Gesellschaft eindeutig zuordnen. Vollständige Firma, Rechtsform, Sitz sowie Registergericht und Registernummer mit den eigenen Vertragsunterlagen abgleichen. Ein ähnlicher Name oder eine gemeinsame Marke reicht für die Zuordnung nicht aus.
- Gerichtliche Originalbekanntmachung aufrufen. Im amtlichen Insolvenzportal recherchieren und den vollständigen Veröffentlichungstext lesen. Suchhinweise und Registerportal sind im Quellenabschnitt verlinkt. [6]
- Aktenzeichen und Verfahrensschritt dokumentieren. Zuständiges Gericht, Beschlussdatum, Veröffentlichungsdatum und gegebenenfalls den Eröffnungszeitpunkt festhalten. Diese Angaben gehören zusammen.
- Spätere Bekanntmachungen prüfen. Eine ältere Sicherungsmaßnahme beschreibt den heutigen Stand möglicherweise nicht mehr. Nachfolgende Entscheidungen, etwa zur Eröffnung oder zu geänderten Befugnissen, müssen berücksichtigt werden.
- Eigene Betroffenheit beziffern. Offene Rechnungen, Vorauszahlungen, noch nicht abgerechnete Leistungen, bereits bestellte Waren und verfügbare Sicherheiten getrennt erfassen.
- Verantwortung und nächsten Prüftermin festlegen. Buchhaltung, Einkauf oder Vertrieb sollten wissen, wer die Klärung übernimmt, welche Frist gilt und wer weitere Geschäfte freigibt.
Eine erfolglose Suche ist kein Bonitätsnachweis. Sie kann an Suchparametern oder an den Grenzen eines privaten Datenbestands liegen. Außerdem unterliegen amtliche Veröffentlichungen gesetzlichen Löschungsfristen. Ob ein Unternehmen seine Rechnungen bezahlen kann, lässt sich aus einem fehlenden Treffer allein nicht ableiten. [3][6][16]
Insolvenzmeldungen November 2026
Offene Rechnungen: Forderungen richtig einordnen und anmelden
Nach einer Eröffnung ist zunächst zu prüfen, welche Art von Anspruch vorliegt. Eine Insolvenzforderung setzt grundsätzlich einen Vermögensanspruch voraus, der zum Eröffnungszeitpunkt bereits begründet war. Das Rechnungsdatum und die Fälligkeit allein entscheiden darüber nicht. Eine erst nach der Eröffnung ausgestellte Rechnung wird deshalb nicht automatisch zu einer bevorzugt zu behandelnden neuen Forderung. [11]
Für die Anmeldung sollten insbesondere Forderungsbetrag, Anspruchsgrund und Belege zusammengestellt werden. Dazu können Verträge, Bestellungen, Rechnungen, Lieferscheine und Leistungsnachweise gehören. Die Anmeldung erfolgt beim Insolvenzverwalter beziehungsweise bei angeordneter Eigenverwaltung beim Sachwalter. Die gerichtliche Frist und die vorgesehenen Übermittlungswege sind zu beachten; das Gesetz erlaubt auch die Übermittlung elektronischer Dokumente. [8][10][11]
Eine versäumte Anmeldefrist bedeutet nicht automatisch den Verlust der Forderung. Eine nachträgliche Anmeldung kann jedoch zusätzliche Prüfungen und Kosten verursachen. Wird die Verspätung bemerkt, sollte die weitere Vorgehensweise zügig geklärt werden. [11]
Der vertiefende Ratgeber erklärt, wie Gläubiger Insolvenzforderungen richtig anmelden und ihren Rang einordnen. Die Forderungsanmeldung ist dabei von einer späteren Auszahlung zu unterscheiden: Aus ihr ergibt sich noch keine bestimmte Quote.
Auch eine vorhandene Mahnung oder ein Vollstreckungstitel ersetzt die insolvenzrechtliche Prüfung nicht. Während des eröffneten Verfahrens ist die individuelle Zwangsvollstreckung für einzelne Insolvenzgläubiger grundsätzlich unzulässig. Im Antragsverfahren kommt es insbesondere auf die bereits angeordneten gerichtlichen Sicherungsmaßnahmen an. [7][11][12]
Weitere Lieferungen und Vorauszahlungen: Was vor einer Freigabe zu klären ist
Eine Insolvenzmeldung beantwortet nicht automatisch, ob ein bestehender Vertrag weiter erfüllt werden muss. Bei gegenseitigen Verträgen, die bei Eröffnung von beiden Seiten noch nicht vollständig erfüllt sind, kann das Wahlrecht des Insolvenzverwalters nach § 103 InsO eingreifen. Für bestimmte Vertragstypen gelten Sonderregeln. Eine pauschale Einstellung zugesagter Leistungen ohne Vertragsprüfung kann deshalb problematisch sein. [13]
Vor einer weiteren Lieferung empfiehlt es sich, Auftraggeber, Vertretungsbefugnis, konkrete Leistung, Vergütung und Zahlungsbedingungen schriftlich zu klären. Ebenso sollte feststehen, wie die neue Forderung insolvenzrechtlich einzuordnen ist. Eine telefonische Zusage, die Lieferung sei „freigegeben“, beantwortet diese Fragen nicht zuverlässig.
Eine neue Lieferung ist nicht automatisch eine gesicherte Masseverbindlichkeit. Entscheidend sind die gesetzlichen Voraussetzungen und die Befugnisse des Handelnden. Die bloße Zustimmung eines vorläufigen Verwalters ist keine allgemeine Zahlungsgarantie. Selbst eine wirksam begründete Masseverbindlichkeit kann von einer Masseunzulänglichkeit betroffen sein. [13]
Ist die eigene GmbH Käufer und soll an einen betroffenen Lieferanten vorauszahlen, sind zusätzlich der konkrete Zahlungszweck, die Lieferfähigkeit und mögliche Absicherungen zu prüfen. Eine bereits geleistete Anzahlung sollte anhand des Vertrags und des Verfahrensstands rechtlich eingeordnet werden. Die bloße Erklärung, der Betrieb arbeite weiter, ersetzt diese Prüfung nicht.
Sicherheiten, Eigentumsvorbehalt und bereits erhaltene Zahlungen
Lieferanten sollten bestehende Eigentumsvorbehalte und andere Sicherungsrechte mit den zugehörigen Unterlagen prüfen lassen. Entscheidend sind die wirksame Vereinbarung, die Art des Rechts und die Zuordnung zu konkreten Gegenständen oder Forderungen. Aussonderungsrechte können bestehen, wenn ein Gegenstand nicht zur Insolvenzmasse gehört; für Vorbehaltskäufe gelten besondere Regeln. [14]
Eine eigenmächtige Abholung gelieferter Ware ist deshalb keine allgemeine Handlungsempfehlung. Rechte und Vorgehensweise müssen mit Blick auf Vertrag, gerichtliche Anordnungen und Verfahrensstand geklärt werden. Sicherungsrechte sind nach Maßgabe des Eröffnungsbeschlusses gegenüber der Verwaltung mitzuteilen. [7][8][14]
Auch bereits erhaltene Zahlungen können relevant werden: Unter den gesetzlichen Voraussetzungen kann der Insolvenzverwalter frühere gläubigerbenachteiligende Rechtshandlungen anfechten und Rückgewähr verlangen. Nicht jede Zahlung eines später insolventen Kunden ist deshalb automatisch zurückzuzahlen. Maßgeblich ist der konkrete Anfechtungstatbestand. [15]
Bei einer entsprechenden Zahlungsaufforderung hilft die Einordnung der Insolvenzanfechtung bereits erhaltener Zahlungen. Zahlungsbelege, Vereinbarungen und die damalige Kommunikation sollten für die rechtliche Prüfung geordnet vorliegen.
Was ein Kundenausfall für die eigene Liquidität bedeutet
Eine Insolvenzmeldung sollte Anlass sein, die eigene Zahlungsplanung mit einem Ausfallszenario durchzurechnen. Entscheidend ist zunächst, wie viel Geld zu welchen Terminen tatsächlich fehlt. Eine mögliche spätere Verfahrensauszahlung sollte dabei nicht ohne belastbare Grundlage als kurzfristig verfügbarer Zahlungseingang eingeplant werden.
Vereinfachtes Rechenbeispiel mit frei gewählten Zahlen: Eine GmbH startet mit 60.000 Euro verfügbaren Mitteln in einen Planungszeitraum. Sie erwartet 45.000 Euro Zahlungseingänge, darunter 25.000 Euro von einem Kunden, zu dem eine Insolvenzmeldung vorliegt. Im selben Zeitraum stehen 95.000 Euro Auszahlungen an.
| Position | Ursprüngliche Planung | Ohne die Kundenzahlung |
|---|---|---|
| Verfügbare Mittel zu Beginn | 60.000 Euro | 60.000 Euro |
| Zahlungseingänge im Zeitraum | 45.000 Euro | 20.000 Euro |
| Auszahlungen im Zeitraum | 95.000 Euro | 95.000 Euro |
| Rechnerischer Endbestand | 10.000 Euro | −15.000 Euro |
Die fehlenden 25.000 Euro verbrauchen in diesem Beispiel den geplanten Puffer und erzeugen einen zusätzlichen Finanzierungsbedarf von 15.000 Euro. Die nächste Prüfung muss deshalb die einzelnen Fälligkeitstage, tatsächlich verfügbare Kreditlinien, weitere sichere Zahlungseingänge und gegebenenfalls wirksam vereinbarte Stundungen berücksichtigen.
Ein solcher Planungsendbestand ist für sich genommen noch keine vollständige rechtliche Feststellung der Zahlungsunfähigkeit. Diese knüpft daran an, ob fällige Zahlungspflichten erfüllt werden können. Bei Anzeichen eigener Zahlungsprobleme sollte die Prüfung zeitnah vertieft werden. Der Ratgeber zur Zahlungsunfähigkeit nach § 17 InsO erläutert die Abgrenzung. [17]
Zur wirtschaftlichen Bewertung gehört außerdem die Konzentration auf einzelne Geschäftspartner: Wie viel Liquidität hängt an einem Großkunden? Wie schnell kann ein wichtiger Lieferant ersetzt werden? Vertiefende Zusammenhänge behandelt der Beitrag über Forderungsausfälle und Insolvenzrisiken in der Lieferkette.
Ein praktikabler Ablauf für das laufende Insolvenzmonitoring
Als organisatorische Empfehlung lässt sich die Überwachung an der wirtschaftlichen Bedeutung der Geschäftsbeziehung ausrichten. Vorrang haben Geschäftspartner mit hohen offenen Forderungen, größeren Vorauszahlungen, schwer ersetzbaren Leistungen oder auffälligem Zahlungsverhalten.
Eine interne Übersicht sollte mindestens die eindeutige Gesellschaftsidentität, das eigene finanzielle Risiko, den zuletzt geprüften Verfahrensstand, die Fundstelle und die zuständige Person enthalten. Nach einer neuen Meldung werden nicht nur die Stammdaten ergänzt: Auch Zahlungsplanung, Lieferfreigaben und relevante Fristen müssen erneut betrachtet werden.
Wie häufig geprüft wird, ist eine betriebliche Entscheidung. Eine wöchentliche Recherche kann für eine allgemeine Beobachtung geeignet sein; vor einer hohen Vorauszahlung oder bei einer laufenden Krise kann eine zusätzliche aktuelle Prüfung erforderlich werden. Automatische Hinweise sind dabei der Ausgangspunkt für die Einzelfallprüfung.
Häufige Fragen zu Insolvenzmeldungen und Geschäftspartnern
Wo finde ich die amtliche Insolvenzbekanntmachung?
Im Insolvenzbekanntmachungsportal der deutschen Justiz. Dort veröffentlichen die Insolvenzgerichte die gesetzlich vorgeschriebenen Bekanntmachungen. Der direkte Zugang und die Suchhilfe stehen im Quellenabschnitt. [6]
Bedeutet eine Verfahrenseröffnung, dass der Betrieb schließt?
Eine Eröffnung bedeutet nicht automatisch das Ende des Geschäftsbetriebs. Das Insolvenzrecht sieht auch Lösungen zum Erhalt eines Unternehmens vor. Eine Möglichkeit ist die Sanierung und Gläubigerbeteiligung über einen Insolvenzplan. Ob eine Fortführung gelingt, lässt sich aus der Eröffnungsbekanntmachung allein nicht ableiten. [18]
Muss jede Forderung beim Insolvenzgericht angemeldet werden?
Insolvenzforderungen sind grundsätzlich beim Insolvenzverwalter anzumelden, bei Eigenverwaltung beim Sachwalter. Maßgeblich sind die Angaben im Eröffnungsbeschluss und die gesetzlichen Anforderungen. [8][10][11]
Darf ich einem betroffenen Unternehmen weiter Waren liefern?
Eine weitere Belieferung kann möglich sein. Zu prüfen sind jedoch bestehende Vertragspflichten, die Befugnisse des Bestellers, die Zahlungsbedingungen und die rechtliche Einordnung der neuen Forderung. Eine pauschale Zusage der Zahlungssicherheit lässt sich aus der Beteiligung eines Verwalters nicht ableiten. [7][13]
Wenn ein Forderungsausfall Ihre eigene GmbH unter Druck setzt
Wird aus der Insolvenz eines Kunden ein eigener Liquiditätsengpass, braucht die Geschäftsführung einen belastbaren Überblick: Welche Zahlungen sind fällig, welche Mittel stehen zur Verfügung und welche wirtschaftlichen Handlungsoptionen sind realistisch?
Über unsere Unterstützung bei der wirtschaftlichen Einordnung einer GmbH-Krise können Sie Ihre Situation strukturiert angehen. Für die Prüfung konkreter Rechtsfragen, insbesondere zu Forderungen, Verträgen und gesetzlichen Pflichten, sollten entsprechend qualifizierte Rechtsanwälte einbezogen werden.
Quellen und weiterführende Originalinformationen
Redaktionsstand: 16. November 2026. Die Wochenzahlen stammen aus der Auswertung des genannten Anbieters. Methodische Schlussfolgerungen und praktische Empfehlungen sind redaktionelle Einordnungen; das Rechenbeispiel verwendet frei gewählte Zahlen. Für Entscheidungen zu einem konkreten Verfahren ist die jeweilige gerichtliche Originalbekanntmachung maßgeblich.
- Insolvenzmonitor: Wochenüberblick KW 46/2026. Veröffentlichung vom 16. November 2026, 00:37 Uhr; Zeitraum 9. bis 15. November 2026. Wochenauswertung und Zählmethodik.
- Insolvenzmonitor: Publikationsgrundsätze. Automatisierung, Quellennutzung und Grenzen der Registerangaben.
- Insolvenzmonitor: Hinweise zur Datennutzung. Datenumfang, Aktualisierung und Prüfung einer Gesellschaft.
- Statistisches Bundesamt: Unternehmensinsolvenzen im August 2026. Pressemitteilung vom 13. November 2026. Amtliche Monatszahlen und Ergebnisse Januar bis August 2026.
- Statistisches Bundesamt: Methodische Erläuterungen. Interpretation und Vergleichbarkeit der Insolvenzstatistiken.
- Justiz des Bundes und der Länder: Amtliche Insolvenzbekanntmachungen, Hinweise zur Suche und Gemeinsames Registerportal der Länder.
- Vorläufige Maßnahmen und Befugnisse: § 21 InsO und § 22 InsO.
- Eröffnung, Anmeldefrist und Verwaltungsbefugnis: § 27 InsO, § 28 InsO und § 80 InsO.
- Abweisung mangels Masse: § 26 InsO.
- Eigenverwaltung und Forderungsanmeldung beim Sachwalter: § 270 InsO und § 270f InsO.
- Insolvenzforderungen, Anmeldung und nachträgliche Prüfung: § 38 InsO, § 87 InsO, § 174 InsO und § 177 InsO.
- Vollstreckungsverbot: § 89 InsO.
- Vertragserfüllung, Masseverbindlichkeiten und Masseunzulänglichkeit: § 103 InsO, § 55 InsO und § 208 InsO.
- Aussonderung und Eigentumsvorbehalt: § 47 InsO und § 107 InsO.
- Insolvenzanfechtung und Rückgewähr: § 129 InsO und § 143 InsO.
- Löschung veröffentlichter Verfahrensdaten: § 3 InsBekV.
- Zahlungsunfähigkeit: § 17 InsO.
- Verfahrensziele und Insolvenzplan: § 1 InsO und § 217 InsO.

