Firmeninsolvenz ab wann? Wann eine GmbH Insolvenz anmelden muss
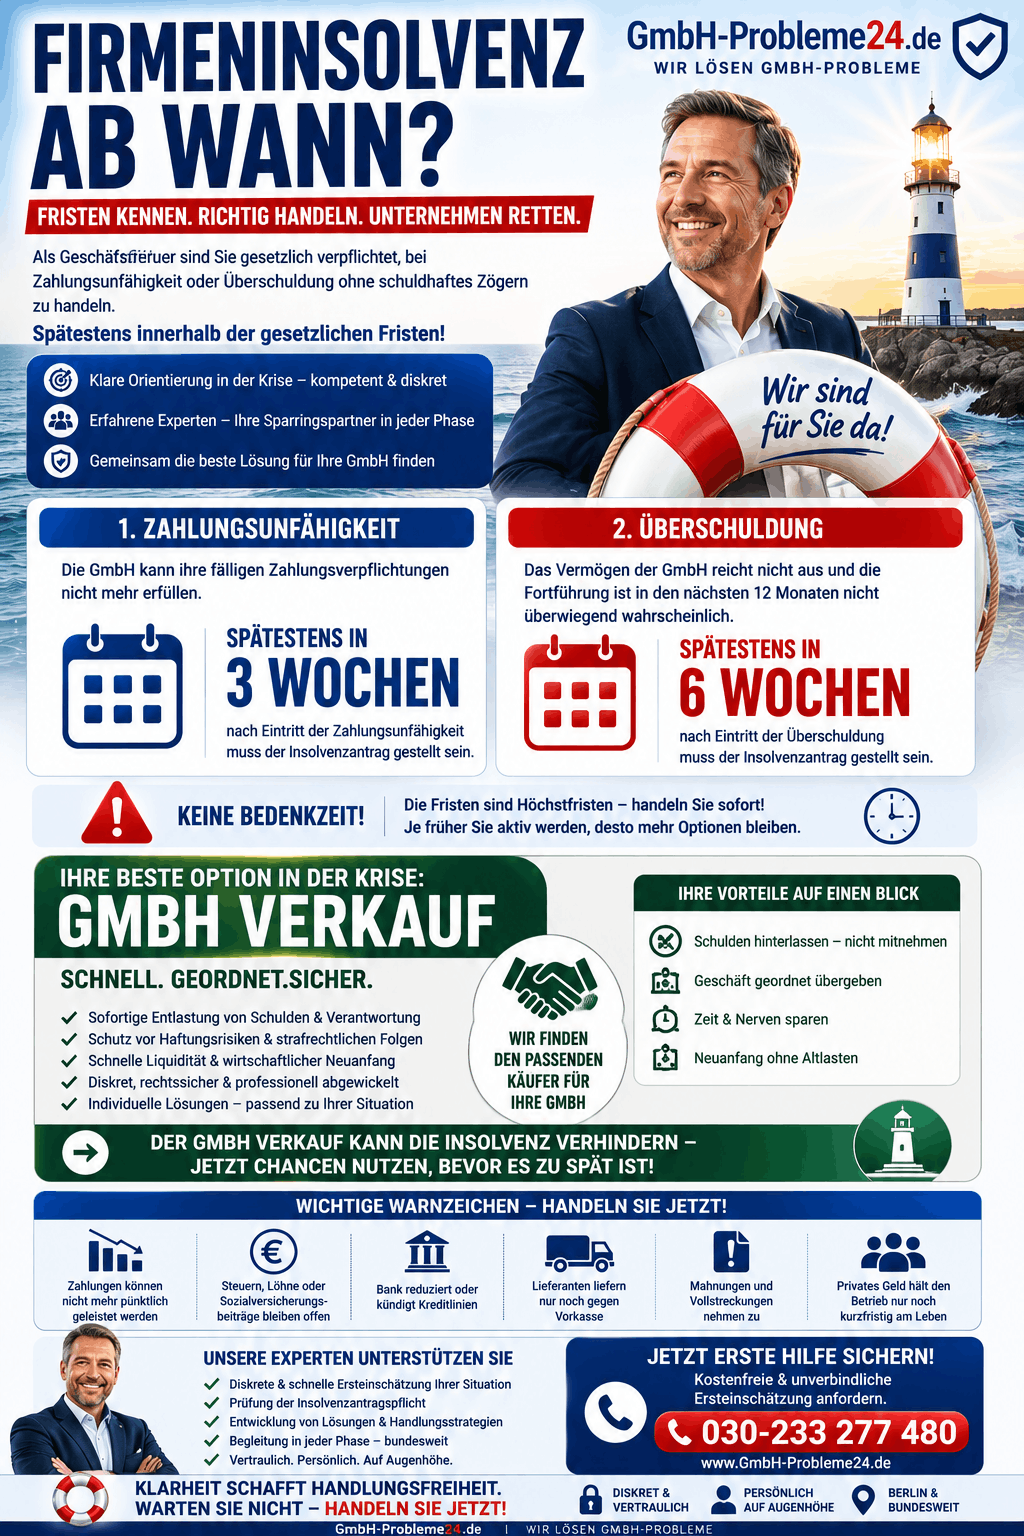
Firmeninsolvenz ab wann? Eine GmbH muss einen Insolvenzantrag stellen, sobald Zahlungsunfähigkeit oder Überschuldung eingetreten ist. Geschäftsführer müssen dann ohne schuldhaftes Zögern handeln. Spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit beziehungsweise sechs Wochen nach Eintritt der Überschuldung muss der Antrag beim zuständigen Insolvenzgericht eingegangen sein.
Diese Fristen sind keine allgemeine Warte- oder Bedenkzeit. Steht bereits fest, dass der Insolvenzgrund nicht rechtzeitig und nachhaltig beseitigt werden kann, darf nicht bis zum letzten Tag abgewartet werden.
Entscheidend ist deshalb nicht allein, wie hoch die Schulden der GmbH sind. Ausschlaggebend ist, ob die fälligen Zahlungsverpflichtungen noch erfüllt werden können und ob die Fortführung des Unternehmens in den kommenden zwölf Monaten überwiegend wahrscheinlich ist.
Rechtsstand: 14. August 2026
Firmeninsolvenz ab wann? Das Wichtigste auf einen Blick
Für Geschäftsführer gelten im Krisenfall insbesondere folgende Grundsätze:
- Bei Zahlungsunfähigkeit muss der Insolvenzantrag ohne schuldhaftes Zögern, spätestens innerhalb von drei Wochen gestellt werden.
- Bei Überschuldung beträgt die äußerste Frist sechs Wochen.
- Liegen Zahlungsunfähigkeit und Überschuldung gleichzeitig vor, muss der jeweils früher ablaufende Zeitpunkt beachtet werden.
- Drohende Zahlungsunfähigkeit begründet grundsätzlich noch keine gesetzliche Antragspflicht, ist aber ein dringendes Warnsignal.
- Eine einzelne verspätete Rechnung bedeutet nicht automatisch, dass die GmbH insolvent ist.
- Die Höhe des gesamten Schuldenbergs ist nicht allein entscheidend.
- Ein Verkauf der GmbH setzt eine bereits laufende Insolvenzantragsfrist nicht außer Kraft.
- Die Insolvenz der GmbH führt nicht automatisch zur persönlichen Insolvenz des Geschäftsführers.
- Die Insolvenz eines Unternehmens ist für sich genommen keine Straftat.
- Persönliche Haftungs- und Strafbarkeitsrisiken können jedoch entstehen, wenn Geschäftsführer zu spät oder pflichtwidrig handeln.
Die Insolvenzantragspflicht beginnt mit dem tatsächlichen Eintritt des Insolvenzgrundes. Sie beginnt nicht erst, wenn ein Steuerberater, Rechtsanwalt, Gläubiger oder Gericht die Insolvenzreife ausdrücklich feststellt.
Gerade deshalb sollten Geschäftsführer nicht darauf warten, dass das Geschäftskonto vollständig leer ist oder erste Vollstreckungsmaßnahmen eingeleitet werden.
Wann ist eine GmbH zahlungsunfähig?
Eine GmbH ist zahlungsunfähig, wenn sie nicht mehr in der Lage ist, ihre fälligen Zahlungspflichten zu erfüllen. Hat das Unternehmen seine Zahlungen weitgehend eingestellt, spricht dies regelmäßig für eine eingetretene Zahlungsunfähigkeit.
Typische Anzeichen können sein:
- Löhne oder Gehälter können nicht mehr vollständig und pünktlich gezahlt werden.
- Sozialversicherungsbeiträge bleiben offen.
- Umsatzsteuer, Lohnsteuer oder andere Steuern werden nicht fristgerecht bezahlt.
- Lastschriften werden zurückgegeben.
- Das Geschäftskonto ist dauerhaft überzogen.
- Die Bank reduziert oder kündigt Kreditlinien.
- Lieferanten liefern nur noch gegen Vorkasse.
- Mahnungen und Vollstreckungsmaßnahmen häufen sich.
- Ratenzahlungen werden nicht mehr eingehalten.
- Nur noch einzelne besonders drängende Gläubiger werden bezahlt.
- Alte Verbindlichkeiten werden dauerhaft mit neuen Einnahmen bedient.
- Der Geschäftsführer zahlt regelmäßig privates Geld ein, damit der Geschäftsbetrieb noch einige Tage weiterlaufen kann.
Keines dieser Anzeichen beweist für sich allein die Zahlungsunfähigkeit. Treten mehrere Warnsignale gleichzeitig auf, muss jedoch unverzüglich ein belastbarer Liquiditätsstatus erstellt werden.
Firmeninsolvenz ab wann Infografik
Zahlungsstockung oder Zahlungsunfähigkeit?
Nicht jeder kurzfristige finanzielle Engpass ist bereits eine Zahlungsunfähigkeit.
Eine vorübergehende Zahlungsstockung kann beispielsweise vorliegen, wenn sich ein sicher erwarteter Zahlungseingang nur um wenige Tage verspätet und die offenen Verpflichtungen anschließend vollständig erfüllt werden können.
Anders sieht es aus, wenn die Liquiditätslücke nicht kurzfristig, vollständig und belastbar geschlossen werden kann.
Bloße Hoffnungen genügen nicht. Dazu gehören beispielsweise:
- ein noch nicht bewilligter Bankkredit,
- ein möglicher neuer Auftrag,
- eine unverbindliche Finanzierungszusage,
- ein lediglich interessierter Investor,
- ein Käufer, mit dem noch keine tragfähige Vereinbarung besteht,
- Forderungen, deren Eingang unsicher oder bereits überfällig ist,
- eine angekündigte private Einzahlung, die noch nicht verfügbar ist.
Für eine erste Prüfung werden insbesondere benötigt:
- aktuelle Kontostände,
- vorhandene Kassenbestände,
- tatsächlich nutzbare Kreditlinien,
- sämtliche bereits fälligen Verbindlichkeiten,
- kurzfristig fällig werdende Zahlungen,
- realistisch verfügbare Zahlungseingänge,
- Rücklastschriften,
- Pfändungen,
- gekündigte oder eingefrorene Finanzierungen.
Aus diesen Daten muss eine nachvollziehbare Gegenüberstellung der verfügbaren Mittel und der fälligen Verpflichtungen erstellt werden.
Eine BWA, ein Jahresabschluss oder der aktuelle Kontostand allein beantwortet die Frage nach der Zahlungsunfähigkeit nicht zuverlässig.
Der häufigste Irrtum über die 21 Tage
Die GmbH wird nicht erst zahlungsunfähig, nachdem sie 21 Tage lang ihre Rechnungen nicht bezahlen konnte.
Die Zahlungsunfähigkeit kann bereits am ersten Tag eines nicht nur vorübergehenden Liquiditätsausfalls eingetreten sein. Ab diesem Zeitpunkt beginnt die gesetzliche Höchstfrist von drei Wochen.
Diese Frist darf nicht nach dem Grundsatz verstanden werden:
„Ich habe noch 21 Tage Zeit und muss vorher nichts unternehmen.“
Geschäftsführer müssen sofort handeln. Die verbleibende Zeit darf nur verantwortungsvoll genutzt werden, beispielsweise um:
- eine nachhaltige Finanzierung sicherzustellen,
- eine belastbare Sanierung umzusetzen,
- einen Investor verbindlich einzubinden,
- den Insolvenzgrund vollständig zu beseitigen,
- oder einen ordnungsgemäßen Insolvenzantrag vorzubereiten.
Steht bereits vor Ablauf der drei Wochen fest, dass die Zahlungsunfähigkeit nicht rechtzeitig beseitigt werden kann, muss der Antrag früher gestellt werden.
Wann ist eine GmbH überschuldet?
Eine GmbH kann auch dann insolvenzreif sein, wenn sie ihre laufenden Rechnungen momentan noch bezahlt.
Neben der Zahlungsunfähigkeit ist die Überschuldung ein eigenständiger Insolvenzgrund.
Überschuldung liegt vor, wenn das Vermögen der GmbH die bestehenden Verbindlichkeiten nicht mehr deckt und die Fortführung des Unternehmens in den kommenden zwölf Monaten nicht überwiegend wahrscheinlich ist.
Die Prüfung umfasst daher zwei zentrale Fragen:
- Ist die Fortführung der GmbH für die kommenden zwölf Monate überwiegend wahrscheinlich?
- Reicht das vorhandene Vermögen aus, um die bestehenden Verbindlichkeiten zu decken, falls keine positive Fortführungsprognose besteht?
Negatives Eigenkapital ist nicht automatisch Überschuldung
Ein nicht durch Eigenkapital gedeckter Fehlbetrag in der Bilanz bedeutet nicht zwangsläufig, dass die GmbH insolvenzrechtlich überschuldet ist.
Umgekehrt kann eine GmbH trotz laufender Zahlungen insolvenzrechtlich überschuldet sein.
Die Handelsbilanz liefert wichtige Hinweise, ersetzt aber keine insolvenzrechtliche Überschuldungsprüfung.
Für eine belastbare Fortführungsprognose reichen allgemeine Erwartungen wie „Das Geschäft wird sich wieder erholen“ oder „Im nächsten Quartal kommen neue Aufträge“ nicht aus.
Erforderlich sind nachvollziehbare Annahmen über:
- Umsätze,
- Auftragsbestand,
- Kostenentwicklung,
- Personalaufwand,
- Finanzierungen,
- Kreditlinien,
- Investitionen,
- Steuerzahlungen,
- Tilgungen,
- Liquidität,
- besondere Risiken,
- und die Entwicklung des Unternehmens während des gesamten Prognosezeitraums.
Die zugrunde gelegten Annahmen müssen realistisch, dokumentiert und mit konkreten Zahlen hinterlegt sein.
Wann beginnt die Sechs-Wochen-Frist bei Überschuldung?
Die Sechs-Wochen-Frist beginnt mit dem tatsächlichen Eintritt der Überschuldung.
Auch diese Frist darf nicht automatisch ausgeschöpft werden. Sie ist lediglich die äußerste gesetzliche Grenze.
Kann die Überschuldung nicht innerhalb dieses Zeitraums nachhaltig beseitigt werden, muss der Antrag früher gestellt werden.
Tritt währenddessen zusätzlich Zahlungsunfähigkeit ein, beginnt für diesen Insolvenzgrund die Drei-Wochen-Höchstfrist. Entscheidend ist dann, welcher maßgebliche Zeitpunkt früher erreicht wird.
Eine mögliche Finanzierung, ein unverbindlicher Investorenkontakt oder ein Interessent für die Geschäftsanteile reicht nicht aus, um die Überschuldung zu beseitigen.
Drohende Zahlungsunfähigkeit: Noch keine Antragspflicht, aber akuter Handlungsbedarf
Von drohender Zahlungsunfähigkeit spricht man, wenn die GmbH ihre bestehenden Zahlungspflichten bei deren zukünftiger Fälligkeit voraussichtlich nicht erfüllen können wird.
Dabei wird in aller Regel ein Prognosezeitraum von 24 Monaten zugrunde gelegt.
Die drohende Zahlungsunfähigkeit löst für eine GmbH grundsätzlich noch keine gesetzliche Insolvenzantragspflicht aus. Sie kann jedoch einen freiwilligen Insolvenzantrag ermöglichen und eröffnet vor allem ein wichtiges Zeitfenster für Sanierungs- und Restrukturierungsmaßnahmen.
Abhängig vom Einzelfall können beispielsweise geprüft werden:
- Verhandlungen mit Banken,
- Stundungen,
- Ratenzahlungsvereinbarungen,
- Vergleiche mit Gläubigern,
- Zuführung von Eigenkapital,
- Gesellschafterdarlehen mit geeigneter Ranggestaltung,
- Aufnahme eines Investors,
- Verkauf einzelner Unternehmensteile,
- Beteiligungs- oder Unternehmensverkauf,
- operative Restrukturierung,
- Kostensenkungsmaßnahmen,
- Maßnahmen nach dem Unternehmensstabilisierungs- und -restrukturierungsgesetz,
- oder ein freiwilliger Insolvenzantrag mit Sanierungsziel.
Gerade in dieser Phase besteht häufig noch ein größerer Handlungsspielraum.
Sobald Zahlungsunfähigkeit oder Überschuldung eingetreten ist, werden die zeitlichen und rechtlichen Möglichkeiten deutlich enger.
Sind drei beziehungsweise sechs Wochen eine Schonfrist?
Nein.
Das Gesetz verlangt eine Antragstellung ohne schuldhaftes Zögern. Drei beziehungsweise sechs Wochen sind lediglich die gesetzlichen Höchstfristen.
Ein früherer Insolvenzantrag kann erforderlich sein, wenn beispielsweise:
- eine notwendige Finanzierung endgültig abgelehnt wurde,
- ein Investor abgesprungen ist,
- eine erforderliche Gesellschaftereinlage nicht geleistet wird,
- die benötigte Liquidität nicht rechtzeitig bereitgestellt werden kann,
- keine realistische Sanierungsmöglichkeit mehr besteht,
- der Geschäftsbetrieb fortlaufend neue Verluste erzeugt,
- entscheidende Kunden oder Aufträge verloren gegangen sind,
- oder die nachhaltige Beseitigung des Insolvenzgrundes offensichtlich nicht erreichbar ist.
Die Frist darf nicht dazu genutzt werden, den Geschäftsbetrieb ohne belastbares Konzept fortzusetzen, neue Verpflichtungen einzugehen oder lediglich Zeit zu gewinnen.
Acht Warnzeichen, bei denen Geschäftsführer sofort handeln sollten
Eine professionelle Prüfung sollte nicht erst beginnen, wenn das Konto vollständig leer ist.
Besonders ernst zu nehmen sind folgende Entwicklungen:
- Löhne, Sozialversicherungsbeiträge oder Steuern können nicht vollständig bezahlt werden.
- Rücklastschriften, Mahnungen und Vollstreckungen häufen sich.
- Die Bank reduziert oder kündigt die Kreditlinie.
- Lieferanten stellen auf Vorkasse um oder stoppen Lieferungen.
- Zahlungen werden regelmäßig danach ausgewählt, welcher Gläubiger den größten Druck ausübt.
- Privates Geld des Geschäftsführers hält den Betrieb nur noch kurzfristig am Leben.
- Es gibt keine aktuelle Liquiditätsplanung für die kommenden Wochen und Monate.
- Die GmbH benötigt ständig neue Einnahmen, um bereits länger fällige Verbindlichkeiten zu bezahlen.
Diese Warnzeichen beweisen nicht automatisch eine Insolvenzreife. Sie zeigen jedoch, dass eine belastbare Prüfung nicht weiter aufgeschoben werden darf.
Was Geschäftsführer jetzt konkret tun sollten
1. Aktuelle Liquidität feststellen
Erfassen Sie alle Geschäftskonten, Kassenbestände und tatsächlich nutzbaren Kreditlinien.
Nicht ausgezahlte Kreditzusagen, unverbindliche Finanzierungsangebote oder noch nicht eingezahlte Gesellschaftermittel sollten nicht wie bereits vorhandene Liquidität behandelt werden.
2. Fällige Verpflichtungen vollständig erfassen
Erstellen Sie eine Übersicht über alle bereits fälligen und kurzfristig fällig werdenden Zahlungen.
Dazu gehören insbesondere:
- Lieferantenrechnungen,
- Löhne und Gehälter,
- Sozialversicherungsbeiträge,
- Umsatzsteuer,
- Lohnsteuer,
- sonstige Steuern,
- Darlehensraten,
- Leasingverbindlichkeiten,
- Mieten,
- Versicherungen,
- Vollstreckungsforderungen,
- Rückstände gegenüber Gesellschaftern,
- Verpflichtungen gegenüber verbundenen Unternehmen.
Entscheidend sind nicht nur die in der Buchhaltung bereits erfassten Rechnungen. Auch bekannte, aber noch nicht verbuchte oder streitige Verpflichtungen können relevant sein.
Firmeninsolvenz ab wann
3. Zahlungseingänge realistisch bewerten
Berücksichtigen Sie nur Einnahmen, mit denen nach den vorhandenen Informationen tatsächlich und rechtzeitig gerechnet werden kann.
Eine geschriebene Rechnung ist noch kein verfügbarer Zahlungseingang. Besonders vorsichtig sollten überfällige, bestrittene oder von der Zahlungsfähigkeit des Kunden abhängige Forderungen bewertet werden.
4. Liquiditätsplanung aufstellen
Neben dem aktuellen Liquiditätsstatus sollte eine kurzfristige Liquiditätsplanung erstellt werden.
Sie sollte mindestens zeigen:
- welche Zahlungen täglich oder wöchentlich fällig werden,
- welche Einnahmen realistisch erwartet werden,
- welche Liquiditätslücken entstehen,
- welche Maßnahmen diese Lücken schließen sollen,
- und ob die Maßnahmen bereits verbindlich umgesetzt sind.
In einer akuten Krise ist eine rollierende 13-Wochen-Liquiditätsplanung besonders hilfreich.
5. Fortführungsfähigkeit prüfen
Besteht der Verdacht auf Überschuldung, muss geprüft werden, ob die GmbH auf Grundlage einer belastbaren Unternehmens- und Liquiditätsplanung für die kommenden zwölf Monate fortgeführt werden kann.
Die Planung sollte nicht nur rechnerisch positiv aussehen. Auch die zugrunde liegenden Annahmen müssen nachvollziehbar und realistisch sein.
6. Entscheidungen fortlaufend dokumentieren
Halten Sie schriftlich fest:
- wann die ersten Liquiditätsprobleme erkannt wurden,
- welche Informationen zu diesem Zeitpunkt vorlagen,
- welche Zahlungsausfälle eingetreten sind,
- welche Sanierungsmaßnahmen eingeleitet wurden,
- welche Finanzierungszusagen tatsächlich verbindlich waren,
- welche Gespräche mit Banken, Gläubigern oder Investoren geführt wurden,
- warum bestimmte Zahlungen geleistet oder zurückgestellt wurden,
- wann fachliche Unterstützung hinzugezogen wurde,
- und wie sich die finanzielle Lage weiterentwickelt hat.
Eine zeitnahe Dokumentation ist regelmäßig aussagekräftiger als eine erst Monate später erstellte Darstellung.
7. Den Insolvenzantrag gegebenenfalls parallel vorbereiten
Besteht eine ernsthafte Möglichkeit, dass Zahlungsunfähigkeit oder Überschuldung bereits eingetreten ist, sollte die Vorbereitung eines möglichen Insolvenzantrags nicht erst nach dem Scheitern sämtlicher Rettungsversuche beginnen.
Sanierungsmaßnahmen und die Vorbereitung eines ordnungsgemäßen Insolvenzantrags können parallel erforderlich sein.
Damit wird vermieden, dass nach dem endgültigen Scheitern einer Finanzierung oder eines Verkaufs wertvolle Zeit verloren geht.
8. Qualifizierte rechtliche und steuerliche Prüfung veranlassen
Die wirtschaftlichen Daten bilden die Grundlage für die Beurteilung.
Ob im konkreten Einzelfall bereits eine gesetzliche Insolvenzantragspflicht besteht, sollte ein auf Insolvenzrecht spezialisierter Rechtsanwalt prüfen. Steuerliche Auswirkungen und Pflichten gehören in die Hände eines Steuerberaters.
Eine rechtzeitige Beratung ist keine unnötige Eskalation. Sie schützt den Geschäftsführer davor, aus Unsicherheit oder falscher Hoffnung Entscheidungen zu treffen, die später persönliche Folgen haben können.

Firmeninsolvenz ab wann
Zahlungen nicht unkontrolliert fortsetzen – aber auch nicht pauschal einstellen
Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung sind Zahlungen der GmbH erheblich eingeschränkt.
Nicht jede Zahlung ist automatisch unzulässig. Bestimmte Zahlungen können weiterhin mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sein.
Umgekehrt können unzulässige Zahlungen persönliche Erstattungsansprüche gegen den Geschäftsführer auslösen.
Deshalb sind zwei extreme Reaktionen gleichermaßen riskant:
- den bisherigen Zahlungsverkehr einfach unverändert fortzusetzen,
- oder sämtliche Zahlungen ohne Prüfung sofort einzustellen.
Bei Löhnen, Steuern und Sozialversicherungsbeiträgen können zusätzlich besondere Haftungs- und Strafbarkeitsrisiken bestehen.
Der Zahlungsverkehr sollte daher kurzfristig fachlich geprüft und kontrolliert werden.
Kann ein GmbH-Verkauf die Firmeninsolvenz verhindern?
Ein GmbH-Verkauf kann in geeigneten Fällen Bestandteil einer geordneten Lösung sein.
Das gilt insbesondere, wenn noch keine Insolvenzantragspflicht eingetreten ist oder ein Käufer beziehungsweise Investor tatsächlich ausreichende Mittel bereitstellt, um den Insolvenzgrund rechtzeitig und nachhaltig zu beseitigen.
Entscheidend ist nicht allein die notarielle Übertragung der Geschäftsanteile.
Maßgeblich bleibt:
- Ist die GmbH zahlungsunfähig?
- Ist sie überschuldet?
- Läuft bereits eine gesetzliche Antragsfrist?
- Wird der Insolvenzgrund durch die Transaktion tatsächlich beseitigt?
- Stehen die notwendigen Mittel rechtzeitig und verbindlich zur Verfügung?
- Werden Gläubigerinteressen und gesetzliche Pflichten beachtet?
Ein GmbH-Verkauf:
- setzt die gesetzliche Insolvenzantragsfrist nicht automatisch aus,
- beseitigt die Zahlungsunfähigkeit nicht allein durch einen Gesellschafterwechsel,
- löscht zurückliegende Geschäftsführerpflichten nicht,
- befreit den bisherigen Geschäftsführer nicht automatisch von möglichen Haftungsansprüchen,
- beseitigt persönliche Bürgschaften nicht ohne Zustimmung des jeweiligen Gläubigers,
- und darf nicht der Verschleierung von Vermögen, Unterlagen oder Verantwortlichkeiten dienen.
Die richtige Reihenfolge lautet deshalb:
- Wirtschaftliche Situation erfassen.
- Mögliche Insolvenzantragspflicht unverzüglich prüfen lassen.
- Verbleibenden zeitlichen Handlungsspielraum feststellen.
- Finanzierung, Sanierung, Verkauf oder Insolvenzantrag sachlich vergleichen.
- Nur eine rechtlich und wirtschaftlich tragfähige Lösung umsetzen.
Ein unterschriebener Kaufvertrag allein reicht nicht zwingend aus. Entscheidend ist, ob die Insolvenzreife innerhalb der zulässigen Frist tatsächlich und nachhaltig beseitigt wird.
Kann eine insolvente GmbH einfach liquidiert werden?
Eine normale gesellschaftsrechtliche Liquidation ist kein Ersatz für ein Insolvenzverfahren.
Eine reguläre Liquidation setzt voraus, dass die Verpflichtungen der Gesellschaft ordnungsgemäß erfüllt werden können.
Tritt während einer laufenden Liquidation Zahlungsunfähigkeit oder Überschuldung ein, muss die Insolvenzantragspflicht geprüft und gegebenenfalls erfüllt werden.
Eine GmbH kann daher nicht allein durch einen Auflösungsbeschluss, eine Gewerbeabmeldung oder die Einstellung ihrer Tätigkeit aus bestehenden Verbindlichkeiten und gesetzlichen Pflichten entlassen werden.
Bedeutet die GmbH-Insolvenz automatisch das berufliche Aus?
Nein.
Eine GmbH-Insolvenz bedeutet nicht automatisch, dass der Geschäftsführer persönlich insolvent ist oder zukünftig nur noch als Arbeitnehmer tätig sein darf.
Die GmbH ist eine eigenständige juristische Person. Grundsätzlich haftet sie mit ihrem Gesellschaftsvermögen für ihre Verbindlichkeiten.
Persönliche Folgen für den Geschäftsführer können sich jedoch beispielsweise ergeben aus:
- persönlichen Bürgschaften,
- privaten Schuldbeitritten,
- privaten Sicherheiten,
- verspäteter Insolvenzantragstellung,
- unzulässigen Zahlungen nach Eintritt der Insolvenzreife,
- Steuerpflichtverletzungen,
- nicht abgeführten Sozialversicherungsbeiträgen,
- Insolvenzstraftaten,
- fehlerhafter oder fehlender Buchführung,
- Vermögensverschiebungen,
- Pflichtverletzungen gegenüber der Gesellschaft,
- oder falschen Angaben gegenüber Banken, Behörden oder Geschäftspartnern.
Eine Restschuldbefreiung betrifft natürliche Personen und ist von der Insolvenz der GmbH zu unterscheiden. Die reguläre Abtretungsfrist beträgt bei einem erstmaligen Verfahren grundsätzlich drei Jahre.
Auch ein Ausschluss von der Tätigkeit als GmbH-Geschäftsführer tritt nicht automatisch durch die Firmeninsolvenz ein.
Ein zeitweiliger Ausschluss kann jedoch unter bestimmten Voraussetzungen insbesondere nach einschlägigen strafrechtlichen Verurteilungen eintreten.
Ist eine Firmeninsolvenz eine Straftat?
Nein.
Die Insolvenz eines Unternehmens ist für sich genommen keine Straftat.
Unternehmen können unter anderem insolvent werden durch:
- Auftragsverluste,
- Forderungsausfälle,
- unerwartete Kostensteigerungen,
- Verlust eines Großkunden,
- Krankheit,
- Fehlkalkulationen,
- Marktveränderungen,
- gescheiterte Investitionen,
- Finanzierungsprobleme,
- oder eine allgemeine wirtschaftliche Krise.
Strafrechtlich relevant können dagegen bestimmte Handlungen oder Unterlassungen sein.
Dazu können beispielsweise gehören:
- ein nicht, verspätet oder unrichtig gestellter Insolvenzantrag,
- das Beiseiteschaffen oder Verheimlichen von Vermögenswerten,
- schwerwiegende Buchführungsverstöße,
- die verspätete Erstellung von Bilanzen,
- die Begünstigung einzelner Gläubiger unter bestimmten Voraussetzungen,
- das Vorenthalten von Arbeitnehmeranteilen zur Sozialversicherung,
- unrichtige Angaben,
- oder die Verschleierung der tatsächlichen wirtschaftlichen Lage.
Die rechtzeitige Prüfung einer möglichen Insolvenzreife verursacht deshalb nicht das strafrechtliche Risiko.
Das größere Risiko entsteht häufig dadurch, dass Geschäftsführer Warnsignale ignorieren, weiter Verpflichtungen eingehen und notwendige Entscheidungen zu lange hinauszögern.
Was passiert nach dem Insolvenzantrag?
Ein Insolvenzantrag bedeutet nicht automatisch, dass der Geschäftsbetrieb am nächsten Tag eingestellt werden muss.
Das Insolvenzgericht prüft zunächst unter anderem:
- ob ein Insolvenzgrund vorliegt,
- ob der Antrag zulässig ist,
- ob Sicherungsmaßnahmen erforderlich sind,
- und ob die Kosten des Verfahrens voraussichtlich gedeckt sind.
Abhängig vom Unternehmen und der wirtschaftlichen Situation können unterschiedliche Wege infrage kommen:
- vorläufige Fortführung des Geschäftsbetriebs,
- Verkauf des gesamten Unternehmens,
- Verkauf einzelner Betriebsteile,
- Einstieg eines Investors,
- übertragende Sanierung,
- Insolvenzplan,
- Eigenverwaltung bei Vorliegen der Voraussetzungen,
- oder eine geordnete Stilllegung und Verwertung.
Die Eröffnung des Insolvenzverfahrens führt gesellschaftsrechtlich grundsätzlich zur Auflösung der GmbH. Das bedeutet jedoch nicht zwingend die sofortige Beendigung des Geschäftsbetriebs.
Ein Insolvenzplan kann unter bestimmten Voraussetzungen sogar eine Fortsetzung der Gesellschaft ermöglichen.
So bereiten Sie sich auf ein erstes Gespräch vor
Für eine erste wirtschaftliche Einordnung benötigen Sie noch keinen vollständig sortierten Aktenordner.
Ein grober und ehrlicher Überblick über die aktuelle Situation genügt zunächst.
Hilfreich sind insbesondere:
- aktuelle Kontostände,
- verfügbare Kreditlinien,
- die ungefähre Summe der offenen Verbindlichkeiten,
- die Höhe der bereits fälligen Forderungen,
- die Zahlungen, die in den kommenden drei Wochen anstehen,
- realistisch erwartete Zahlungseingänge,
- der Stand bei Löhnen und Gehältern,
- der Stand bei Steuern,
- der Stand bei Sozialversicherungsbeiträgen,
- die aktuelle BWA,
- der letzte Jahresabschluss, soweit vorhanden,
- eine Offene-Posten-Liste,
- Informationen zu Mahnungen und Pfändungen,
- laufende Kredite,
- persönliche Bürgschaften,
- und bereits geführte Gespräche mit Banken, Gläubigern, Investoren oder möglichen Käufern.
Fehlende Unterlagen können anschließend zusammengestellt werden.
Wichtig ist zunächst, keine wertvolle Zeit zu verlieren, nur weil einzelne Zahlen oder Dokumente noch nicht vollständig vorliegen.
GmbH-Insolvenzberatung Berlin und bundesweit
Wer sich mit der Frage „Firmeninsolvenz ab wann?“ beschäftigt, benötigt vor allem eine ehrliche Einschätzung der aktuellen Lage.
Dabei geht es nicht darum, vorschnell eine Insolvenz anzumelden oder den GmbH-Verkauf pauschal als Lösung darzustellen.
Zunächst muss geklärt werden:
- Wie akut ist die Liquiditätslage?
- Welche Zahlungen sind bereits fällig?
- Bestehen Rückstände bei Löhnen, Steuern oder Sozialversicherungsbeiträgen?
- Welche Liquidität steht tatsächlich zur Verfügung?
- Welche Daten fehlen noch?
- Muss unverzüglich eine insolvenzrechtliche Prüfung erfolgen?
- Besteht noch eine realistische Sanierungs- oder Finanzierungsmöglichkeit?
- Kann ein Investor eingebunden werden?
- Ist ein geordneter GmbH-Verkauf noch seriös prüfbar?
- Welche Schritte dürfen nicht weiter aufgeschoben werden?
Unsere wirtschaftliche GmbH-Krisen- und Insolvenzberatung unterstützt Geschäftsführer in Berlin und bundesweit dabei, die Situation zu strukturieren und die nächsten notwendigen Schritte vorzubereiten.
Soweit eine rechtliche oder steuerliche Prüfung erforderlich ist, sollte diese durch entsprechend qualifizierte Rechtsanwälte und Steuerberater erfolgen.
Jetzt Klarheit gewinnen, bevor Fristen verstreichen
Ungewissheit ist in der GmbH-Krise besonders gefährlich. Je länger Entscheidungen aufgeschoben werden, desto geringer kann der verbleibende Handlungsspielraum werden.
Für eine erste vertrauliche Einschätzung benötigen Sie lediglich:
- die aktuellen Kontostände,
- eine grobe Übersicht der offenen Verbindlichkeiten,
- die kurzfristig fälligen Zahlungen,
- die erwarteten Einnahmen,
- und eine kurze Beschreibung der aktuellen Situation.
Anschließend kann eingeordnet werden, wie dringlich die Lage ist und welche Möglichkeiten noch geprüft werden sollten.
Dazu können abhängig vom Einzelfall eine Sanierung, eine Finanzierung, ein Investor, ein geordneter GmbH-Verkauf oder die Vorbereitung eines Insolvenzantrags gehören.
Wichtig ist nicht, bereits alle Antworten zu kennen. Wichtig ist, jetzt die richtigen Fragen zu stellen und keine wertvolle Zeit zu verlieren.
Häufige Fragen zu „Firmeninsolvenz ab wann?“
Wann beginnt die Drei-Wochen-Frist?
Die Frist beginnt grundsätzlich mit dem tatsächlichen Eintritt der Zahlungsunfähigkeit.
Sie beginnt nicht erst mit der Erstellung eines Gutachtens, dem Gespräch mit dem Steuerberater, einer Mahnung oder der Erkenntnis, dass bisherige Rettungsversuche gescheitert sind.
Darf ein Geschäftsführer die vollen drei Wochen immer ausschöpfen?
Nein.
Die drei Wochen sind eine Höchstfrist. Ist eine nachhaltige Beseitigung der Zahlungsunfähigkeit nicht realistisch, muss der Antrag früher gestellt werden.
Ist eine GmbH wegen einer unbezahlten Rechnung bereits insolvent?
Nicht automatisch.
Entscheidend ist, ob die GmbH insgesamt in der Lage ist, ihre fälligen Zahlungspflichten zu erfüllen.
Eine einzelne offene Rechnung kann jedoch ein ernstes Warnsignal sein, insbesondere wenn weitere fällige Verpflichtungen ebenfalls nicht bezahlt werden können.
Sind unbezahlte Löhne automatisch ein Insolvenzgrund?
Nicht in jedem Einzelfall automatisch. Können fällige Löhne nicht bezahlt werden, ist dies jedoch ein besonders deutliches Warnsignal für eine mögliche Zahlungsunfähigkeit.
Die Liquiditätslage muss dann unverzüglich geprüft werden.
Ist negatives Eigenkapital automatisch eine Überschuldung?
Nein.
Negatives Eigenkapital in der Handelsbilanz ist nicht automatisch mit der insolvenzrechtlichen Überschuldung gleichzusetzen.
Entscheidend sind insbesondere die Fortführungsprognose und gegebenenfalls die Deckung der bestehenden Verbindlichkeiten durch das Vermögen.
Löst drohende Zahlungsunfähigkeit bereits die Antragspflicht aus?
Grundsätzlich nein.
Sie ist jedoch ein gesetzlicher Eröffnungsgrund für einen freiwilligen Insolvenzantrag und ein dringendes Warnsignal.
In dieser Phase können häufig noch mehr Sanierungs- und Restrukturierungsoptionen geprüft werden als nach Eintritt der Zahlungsunfähigkeit.
Kann eine Einzahlung des Gesellschafters die Insolvenz verhindern?
Das ist grundsätzlich möglich, wenn die Mittel tatsächlich rechtzeitig zur Verfügung stehen, ausreichen und den Insolvenzgrund nachhaltig beseitigen.
Eine unverbindliche Zusage oder eine nur sehr kurzfristige Überbrückung genügt nicht zwingend.
Kann ein neuer Auftrag die Insolvenzreife beseitigen?
Ein neuer Auftrag allein beseitigt die Insolvenzreife nicht.
Entscheidend ist, ob daraus rechtzeitig tatsächlich verfügbare Liquidität entsteht und die fälligen Verpflichtungen anschließend nachhaltig erfüllt werden können.
Kann die GmbH statt einer Insolvenz einfach liquidiert werden?
Eine reguläre Liquidation ersetzt den notwendigen Insolvenzantrag nicht.
Tritt während der Liquidation Zahlungsunfähigkeit oder Überschuldung ein, muss die gesetzliche Insolvenzantragspflicht beachtet werden.
Kann eine GmbH während der Drei-Wochen-Frist verkauft werden?
Ein Verkauf kann grundsätzlich geprüft werden. Er darf die notwendige Antragstellung jedoch nicht verzögern.
Entscheidend ist, ob der Insolvenzgrund innerhalb der zulässigen Frist tatsächlich und nachhaltig beseitigt wird.
Stoppen Verkaufsverhandlungen die Insolvenzantragsfrist?
Nein.
Gespräche mit Kaufinteressenten, Vertragsentwürfe oder eine notarielle Vorbereitung setzen die gesetzliche Frist nicht außer Kraft.
Haftet ein früherer Geschäftsführer nach einem GmbH-Verkauf weiter?
Ein Verkauf beseitigt zurückliegende Pflichtverletzungen nicht automatisch.
Auch persönliche Bürgschaften, Schuldbeitritte oder Sicherheiten bleiben regelmäßig bestehen, sofern der jeweilige Gläubiger den bisherigen Geschäftsführer nicht ausdrücklich daraus entlässt.
Muss der Geschäftsführer nach einer GmbH-Insolvenz selbst Privatinsolvenz anmelden?
Nein, nicht automatisch.
Eine persönliche Insolvenz kommt nur infrage, wenn der Geschäftsführer eigene Verbindlichkeiten nicht mehr erfüllen kann. Die Insolvenz der GmbH und eine persönliche Insolvenz sind rechtlich getrennte Verfahren.
Darf man nach einer GmbH-Insolvenz wieder Geschäftsführer werden?
Die Insolvenz der GmbH allein führt grundsätzlich nicht automatisch zu einem Tätigkeitsverbot.
Einschränkungen können sich jedoch beispielsweise aus bestimmten strafrechtlichen Verurteilungen oder behördlichen Verboten ergeben.
Bei welchem Gericht muss der Insolvenzantrag gestellt werden?
Zuständig ist grundsätzlich das Insolvenzgericht, in dessen Bezirk die GmbH ihren allgemeinen Gerichtsstand hat.
Liegt der Mittelpunkt der selbstständigen wirtschaftlichen Tätigkeit an einem anderen Ort, kann ausschließlich das dortige Insolvenzgericht zuständig sein.
Firmeninsolvenz ab wann?
Firmeninsolvenz ab wann? Die Antwort hängt nicht allein von der Höhe der Schulden oder einem leeren Geschäftskonto ab.
Entscheidend sind:
- die aktuelle Zahlungsfähigkeit,
- die bereits fälligen Verbindlichkeiten,
- die tatsächlich verfügbare Liquidität,
- und bei möglicher Überschuldung die Fortführungsprognose für die kommenden zwölf Monate.
Bei eingetretener Zahlungsunfähigkeit oder Überschuldung muss der Insolvenzantrag ohne schuldhaftes Zögern gestellt werden.
Die Drei- und Sechs-Wochen-Fristen sind keine allgemeine Bedenkzeit.
Je früher die wirtschaftliche Situation belastbar erfasst wird, desto eher lässt sich klären, welche Möglichkeiten noch bestehen.
Eine rechtzeitige Prüfung ist kein Eingeständnis des Scheiterns. Sie ist eine zentrale Aufgabe verantwortungsvoller Geschäftsführung und kann entscheidend dazu beitragen, persönliche Haftungsrisiken zu begrenzen und verbleibende Handlungsoptionen zu erhalten.
Wichtiger Hinweis
Dieser Beitrag enthält allgemeine wirtschaftliche und rechtliche Informationen. Er ersetzt keine auf den konkreten Einzelfall bezogene Rechts- oder Steuerberatung.
Die Prüfung einer bestehenden Insolvenzantragspflicht sollte durch einen auf Insolvenzrecht spezialisierten Rechtsanwalt erfolgen. Steuerliche Fragen sollten mit einem Steuerberater geklärt werden.
Quellen und weiterführende Links
Amtliche Rechtsgrundlagen
- § 3 InsO – Örtliche Zuständigkeit des Insolvenzgerichts
- § 15a InsO – Insolvenzantragspflicht
- § 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung
- § 17 InsO – Zahlungsunfähigkeit
- § 18 InsO – Drohende Zahlungsunfähigkeit
Weiterführende Beiträge auf GmbH-Probleme24.de
- Zahlungsunfähigkeit einer GmbH
- Zahlungsunfähigkeit und Überschuldung
- Wann ist eine GmbH überschuldet?
- Persönliche Haftung des GmbH-Geschäftsführers
- Geschäftsführerhaftung in der GmbH-Krise
- Firmeninsolvenz anmelden
- GmbH mit Schulden verkaufen