GmbH Haftung kurz erklärt:
Für die Schulden einer GmbH haftet grundsätzlich die Gesellschaft mit ihrem gesamten Gesellschaftsvermögen. Gesellschafter und Geschäftsführer müssen nicht automatisch mit ihrem Privatvermögen einstehen. Persönliche Haftungsrisiken können jedoch durch Bürgschaften, offene Einlagen, unzulässige Vermögensentnahmen, Steuer- und Sozialversicherungsschulden, Pflichtverletzungen sowie Fehler in der Unternehmenskrise entstehen. Ein rechtzeitig vorbereiteter und seriös durchgeführter GmbH-Verkauf kann eine sehr gute Lösung sein, um die Gesellschaft fortzuführen und die künftige unternehmerische Verantwortung geordnet zu übergeben.
Wer nach GmbH Haftung sucht, beschäftigt sich meist nicht nur aus allgemeinem Interesse mit dem Thema. Häufig gibt es bereits einen konkreten Anlass: offene Rechnungen, Mahnungen, Steuerrückstände, persönliche Bürgschaften, eine gekündigte Kreditlinie oder die Sorge, dass die GmbH ihre fälligen Verpflichtungen bald nicht mehr erfüllen kann.
Vielleicht prüfen Sie inzwischen jede Überweisung mehrfach. Vielleicht öffnen Sie Schreiben des Finanzamts nur noch mit einem unguten Gefühl. Möglicherweise schlafen Sie schlecht, ziehen sich zurück oder versuchen, die wirtschaftliche Lage vor Ihrer Familie, Ihren Mitarbeitern und Geschäftspartnern zu verbergen.
Eine Unternehmenskrise betrifft nicht nur Zahlen. Sie greift häufig die berufliche Identität an. Das Unternehmen wurde über Jahre aufgebaut, hat viel Kraft gekostet und steht für Verantwortung, Leistung und persönliche Lebenszeit. Wenn die GmbH in Schwierigkeiten gerät, fühlen sich viele Unternehmer deshalb nicht nur wirtschaftlich bedroht, sondern persönlich infrage gestellt.
Wichtig ist jetzt eine klare Trennung: Eine finanziell angeschlagene GmbH bedeutet nicht automatisch, dass Sie persönlich für sämtliche Gesellschaftsschulden haften. Persönliche Haftung entsteht regelmäßig nicht durch den wirtschaftlichen Misserfolg allein, sondern durch konkrete Pflichtverletzungen, eigene Verpflichtungen oder ein zu spätes Reagieren.
Gerade deshalb sollte neben Sanierung, Finanzierung, Liquidation oder Insolvenzverfahren auch der GmbH-Verkauf frühzeitig geprüft werden. Ein geeigneter Erwerber kann neues Kapital, neue Führung, Branchenkenntnis oder eine neue Kostenstruktur einbringen. Mitarbeiter, Kundenbeziehungen, Verträge, Genehmigungen und betriebliche Werte können innerhalb der bestehenden Gesellschaft erhalten bleiben.
Wenn die eigene GmbH unter Druck gerät, belastet das viele Unternehmer weit über die wirtschaftliche Ebene hinaus: Verantwortung für Mitarbeiter, Gläubiger und Familie trifft auf die Angst vor persönlicher Haftung und dem Verlust des Erreichten. Umso wichtiger ist es, die Situation frühzeitig nüchtern einzuordnen. Denn nicht jede Krise führt automatisch zur privaten Haftung – und neben Sanierung oder Insolvenz kann auch ein rechtzeitig vorbereiteter GmbH-Verkauf eine sinnvolle Möglichkeit sein, Verantwortung geordnet zu übergeben und neuen Handlungsspielraum zu gewinnen.
Das Wichtigste zur GmbH Haftung auf einen Blick
- Für Verbindlichkeiten der GmbH haftet grundsätzlich die Gesellschaft mit ihrem gesamten Gesellschaftsvermögen.
- Die Haftung der GmbH ist nicht auf das Stammkapital von 25.000 Euro begrenzt.
- Gesellschafter haften grundsätzlich nicht allein deshalb persönlich, weil sie Geschäftsanteile halten.
- Geschäftsführer haften nicht automatisch für jede offene Rechnung der GmbH.
- Persönliche Risiken entstehen insbesondere bei Bürgschaften, offenen Einlagen, verbotenen Auszahlungen, Steuer- und Sozialversicherungsschulden, Pflichtverletzungen und Fehlern nach Eintritt der Insolvenzreife.
- Ein GmbH-Verkauf kann Eigentum, Führung und zukünftige Verantwortung neu ordnen.
- Frühere Pflichtverletzungen und persönliche Bürgschaften verschwinden durch den Verkauf nicht automatisch.
- Verkaufsverhandlungen setzen eine bestehende Insolvenzantragspflicht nicht außer Kraft.
- Je früher die Situation geprüft wird, desto größer sind regelmäßig die realistischen Handlungsoptionen.
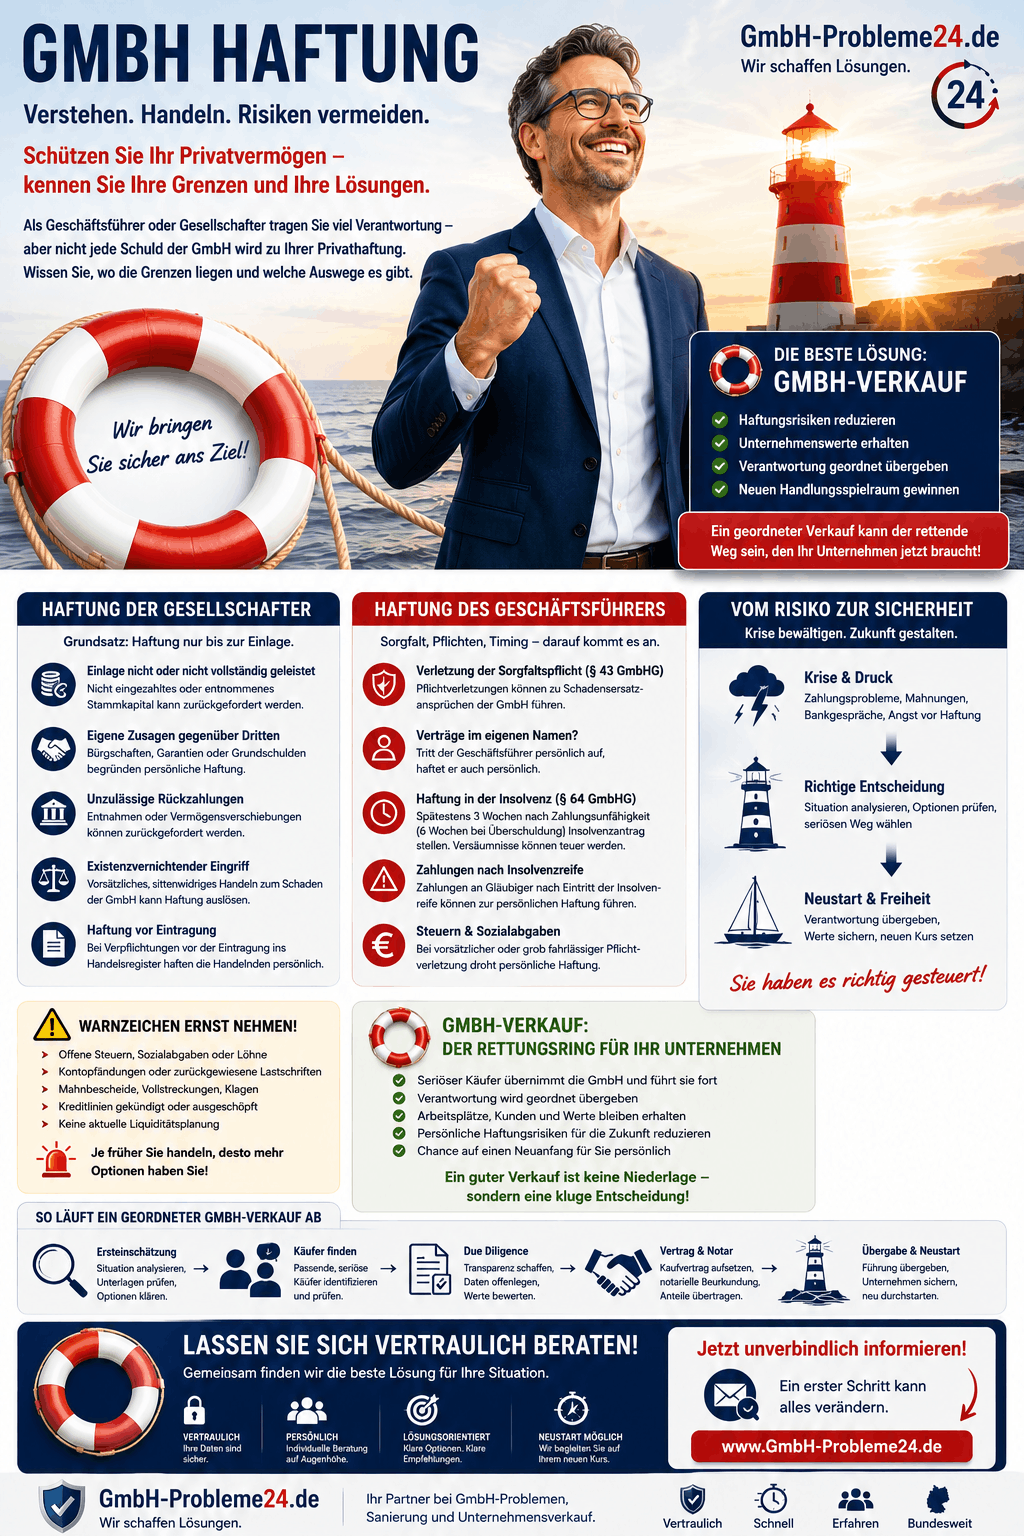
GmbH Haftung Infografik
Was bedeutet GmbH Haftung?
Die GmbH ist eine eigenständige juristische Person. Sie kann Verträge abschließen, Vermögen besitzen, Arbeitnehmer beschäftigen, klagen und verklagt werden. Vertragspartner eines Lieferanten, Vermieters, Kunden oder Kreditgebers ist grundsätzlich die GmbH und nicht automatisch der hinter ihr stehende Gesellschafter oder Geschäftsführer.
Für die Verbindlichkeiten der Gesellschaft haftet grundsätzlich das Gesellschaftsvermögen. Dazu können Bankguthaben, Forderungen, Fahrzeuge, Maschinen, Warenbestände, Immobilien, Beteiligungen, Markenrechte und sonstige Vermögenswerte gehören.
Die häufige Aussage, eine GmbH hafte nur mit 25.000 Euro, ist daher falsch. Die Summe von 25.000 Euro bezeichnet das gesetzliche Mindeststammkapital einer regulären GmbH. Sie ist keine allgemeine Haftungsobergrenze.
| Beteiligter | Grundsatz | Typische persönliche Risiken |
|---|---|---|
| GmbH | Haftet mit ihrem gesamten Gesellschaftsvermögen | Gesellschaftsschulden und vertragliche Verpflichtungen |
| Gesellschafter | Keine automatische persönliche Haftung für GmbH-Schulden | Offene Einlagen, verbotene Rückzahlungen, Bürgschaften, eigene Pflichtverletzungen |
| Geschäftsführer | Keine automatische Haftung für jede Gesellschaftsschuld | Pflichtverletzungen, Steuern, Sozialabgaben, Insolvenzantragspflicht, unzulässige Zahlungen |
| Gesellschafter-Geschäftsführer | Beide Rollen sind getrennt zu betrachten | Kombination aus Gesellschafter- und Geschäftsführerhaftung |
Aktualisiert: August 2026
Wenn die Verantwortung zur psychischen Dauerbelastung wird
Unternehmer sind es gewohnt, Probleme selbst zu lösen. Sie verhandeln, organisieren, improvisieren und tragen Verantwortung. Gerade diese Stärke kann in einer Krise dazu führen, dass Hilfe zu spät angenommen wird.
Viele Geschäftsführer denken lange:
- Der nächste größere Auftrag wird die Situation retten.
- Der Kunde wird in den kommenden Tagen zahlen.
- Die Bank wird die Kreditlinie noch einmal verlängern.
- Das Finanzamt wird einer weiteren Stundung zustimmen.
- Ich muss das allein in den Griff bekommen.
- Ich darf jetzt niemandem zeigen, wie ernst die Lage ist.
Mit jedem weiteren Tag wächst der Druck. Häufig kommen Schlafprobleme, Reizbarkeit, Konzentrationsschwierigkeiten und das Gefühl hinzu, den Überblick zu verlieren. Manche Geschäftsführer ziehen sich zurück, öffnen ihre Post nicht mehr oder vermeiden Gespräche mit dem Steuerberater.
Das ist kein Beweis persönlicher Unfähigkeit. Es ist eine nachvollziehbare Reaktion auf eine Situation, in der wirtschaftliche, rechtliche, familiäre und persönliche Sorgen gleichzeitig aufeinandertreffen.
Problematisch wird es, wenn die Überforderung zum Stillstand führt. Während Sie innerlich versuchen, die Lage zu verarbeiten, laufen Zahlungsfristen, Steuertermine, Sozialversicherungsbeiträge und möglicherweise insolvenzrechtliche Fristen weiter.
Die Krise der GmbH ist nicht Ihre Identität
Eine GmbH kann in Schwierigkeiten geraten, obwohl ihr Geschäftsführer jahrelang engagiert, verantwortungsvoll und erfolgreich gearbeitet hat. Ursachen können der Verlust eines Großkunden, Forderungsausfälle, steigende Kosten, eine gescheiterte Expansion, Krankheit, Personalprobleme, eine gekündigte Finanzierung oder eine unerwartete Steuerforderung sein.
Entscheidend ist nicht, ob ein Unternehmen jemals in eine Krise gerät. Entscheidend ist, wie früh und wie strukturiert auf die Krise reagiert wird.
Sanierung, Finanzierung, GmbH-Verkauf, geordnete Liquidation und Insolvenzverfahren sind keine moralischen Bewertungen. Es sind unterschiedliche wirtschaftliche und rechtliche Instrumente.
Wann haften Gesellschafter einer GmbH persönlich?
Allein der Besitz eines Geschäftsanteils macht einen Gesellschafter grundsätzlich nicht zum persönlichen Schuldner der GmbH-Verbindlichkeiten. Eine persönliche Inanspruchnahme kann jedoch in mehreren Ausnahmefällen entstehen.
Nicht vollständig eingezahlte Stammeinlage
Jeder Gesellschafter ist verpflichtet, die von ihm übernommene Einlage ordnungsgemäß zu leisten. Wurde die Einlage nicht vollständig erbracht, bleibt die entsprechende Verpflichtung bestehen.
In einem späteren Insolvenzverfahren wird regelmäßig geprüft, ob das Stammkapital vollständig und tatsächlich zur freien Verfügung der Gesellschaft eingezahlt wurde. Problematisch können insbesondere sein:
- nur vorübergehend eingezahlte Beträge,
- sofortige Rücküberweisungen an den Gesellschafter,
- verdeckte Sacheinlagen,
- überbewertete Sacheinlagen,
- Verrechnungen ohne ausreichende rechtliche Grundlage,
- fehlende Nachweise über die Einzahlung.
Auch bei einem GmbH-Verkauf muss geprüft werden, ob die Geschäftsanteile vollständig eingezahlt sind und ob noch offene Einlageverpflichtungen bestehen.
Verbotene Rückzahlungen an Gesellschafter
Das zur Erhaltung des Stammkapitals erforderliche Vermögen darf grundsätzlich nicht ohne ausreichenden Gegenwert an Gesellschafter ausgezahlt werden.
Problematisch können beispielsweise sein:
- private Ausgaben über das Geschäftskonto,
- Geldzahlungen ohne ausreichenden Rechtsgrund,
- Übertragung von Fahrzeugen oder Maschinen deutlich unter Wert,
- Darlehen an Gesellschafter ohne ausreichende Rückzahlungsfähigkeit,
- überhöhte Vergütungen ohne angemessene Gegenleistung,
- Verlagerung von Kunden, Aufträgen oder Vermögenswerten auf eine andere Gesellschaft.
Unzulässige Rückzahlungen müssen grundsätzlich an die GmbH erstattet werden. In der Krise sollten Zahlungen an Gesellschafter, Angehörige und verbundene Unternehmen deshalb besonders sorgfältig geprüft und dokumentiert werden.
Persönliche Bürgschaften und private Sicherheiten
In der Praxis entsteht das größte persönliche Risiko eines Gesellschafters häufig nicht unmittelbar aus dem GmbH-Recht, sondern aus zusätzlich übernommenen Sicherheiten.
Banken, Vermieter, Leasinggesellschaften und Lieferanten verlangen häufig:
- selbstschuldnerische Bürgschaften,
- persönliche Schuldbeitritte,
- Garantieerklärungen,
- Grundschulden auf privaten Immobilien,
- Verpfändungen privater Guthaben,
- private Schuldanerkenntnisse.
Wer eine solche Verpflichtung übernimmt, haftet aufgrund des gesonderten Vertrags persönlich. Ein späterer GmbH-Verkauf beendet diese Verpflichtung nicht automatisch. Der jeweilige Gläubiger muss einer Entlassung aus der Sicherheit regelmäßig ausdrücklich zustimmen.
Haftung vor der Eintragung ins Handelsregister
Vor der Eintragung in das Handelsregister besteht die GmbH als solche noch nicht vollständig. Wer in dieser Phase im Namen der künftigen GmbH handelt, kann persönlich und solidarisch haften.
Gründer sollten deshalb klar dokumentieren, in welcher Gründungsphase sich die Gesellschaft befindet, wer Vertragspartner ist und unter welchen Voraussetzungen die spätere GmbH Verpflichtungen übernehmen soll.
Haftung bei einer führungslosen GmbH
Ist eine GmbH ohne Geschäftsführer und zugleich zahlungsunfähig oder überschuldet, kann unter den gesetzlichen Voraussetzungen auch ein Gesellschafter zur Stellung des Insolvenzantrags verpflichtet sein. Das gilt insbesondere, wenn er Kenntnis von der Führungslosigkeit und dem Insolvenzgrund hat.
Ein Geschäftsführerwechsel oder eine Amtsniederlegung muss deshalb geordnet vorbereitet werden. Die Gesellschaft darf nicht einfach ohne wirksame Vertretung und ohne geklärte Verantwortlichkeiten zurückbleiben.
Existenzvernichtender Eingriff
Ein besonders schwerwiegender Ausnahmefall kann vorliegen, wenn ein Gesellschafter der GmbH vorsätzlich und sittenwidrig Vermögen entzieht und dadurch ihre Fähigkeit zerstört, bestehende Verpflichtungen zu erfüllen.
Denkbare Fallgruppen sind die systematische Verlagerung werthaltiger Vermögensgegenstände, die Übertragung von Kundenbeziehungen ohne angemessene Gegenleistung oder das Zurücklassen sämtlicher Schulden in einer wirtschaftlich entleerten Gesellschaft.
Nicht jede schlechte Entscheidung und nicht jede wirtschaftlich nachteilige Entnahme ist automatisch ein existenzvernichtender Eingriff. Die Voraussetzungen sind streng und müssen im Einzelfall geprüft werden.

GmbH Haftung
Wann haftet der Geschäftsführer einer GmbH persönlich?
Der Geschäftsführer ist das gesetzliche Vertretungsorgan der GmbH. Allein die Bestellung zum Geschäftsführer macht ihn nicht zum persönlichen Schuldner sämtlicher GmbH-Verbindlichkeiten. Er muss jedoch die Sorgfalt eines ordentlichen Geschäftsmannes anwenden.
Verletzt er seine Pflichten und entsteht der Gesellschaft dadurch ein Schaden, kann er persönlich ersatzpflichtig werden.
Innenhaftung gegenüber der GmbH
Bei der Innenhaftung macht die Gesellschaft einen Anspruch gegen ihren Geschäftsführer geltend. Nach Eröffnung eines Insolvenzverfahrens kann ein solcher Anspruch regelmäßig durch den Insolvenzverwalter verfolgt werden.
Typische Pflichtverletzungen sind:
- Geschäfte ohne angemessene Informationsgrundlage,
- Missachtung des Gesellschaftsvertrags,
- Verstöße gegen wirksame Gesellschafterbeschlüsse,
- unzulässige Zahlungen an Gesellschafter,
- fehlende Kontrolle der Liquidität,
- unzureichende Überwachung von Mitarbeitern oder Mitgeschäftsführern,
- nicht dokumentierte Interessenkonflikte,
- Veräußerung von Vermögenswerten deutlich unter Wert,
- fehlende oder mangelhafte Buchführung,
- Ignorieren erkennbarer Krisensignale.
Nicht jeder Verlust und nicht jede erfolglose unternehmerische Entscheidung führt automatisch zur Haftung. Unternehmerische Entscheidungen enthalten Risiken. Wichtig ist, dass der Geschäftsführer auf einer angemessenen Informationsgrundlage, ohne sachfremde Interessen und im nachvollziehbaren Interesse der Gesellschaft handelt.
Warum eine gute Dokumentation so wichtig ist
Bei größeren oder risikoreichen Entscheidungen sollte nachvollziehbar dokumentiert werden:
- Welche Informationen lagen vor?
- Welche Alternativen wurden geprüft?
- Welche Risiken waren bekannt?
- Warum erschien die Entscheidung vertretbar?
- Wer wurde informiert?
- Welche Maßnahmen wurden anschließend überwacht?
Eine sorgfältige Dokumentation kann später entscheidend sein, wenn geprüft wird, ob eine Entscheidung pflichtgemäß getroffen wurde.
Persönliche Haftung gegenüber Vertragspartnern
Schließt der Geschäftsführer einen Vertrag erkennbar im Namen der GmbH, wird grundsätzlich die Gesellschaft verpflichtet.
Eine persönliche Haftung kann jedoch entstehen, wenn der Geschäftsführer:
- eine persönliche Garantie abgibt,
- eine Bürgschaft übernimmt,
- einen Schuldbeitritt erklärt,
- ohne ausreichende Vertretungsmacht handelt,
- den Eindruck eines persönlichen Vertragsschlusses erweckt,
- vorsätzlich falsche Angaben macht,
- eigenes deliktisches Verhalten begeht.
Geschäftsunterlagen, Angebote und Verträge sollten deshalb immer den vollständigen Firmennamen, die Rechtsform und die Vertretung der GmbH erkennen lassen.
Haftung für Steuerschulden der GmbH
Die GmbH ist grundsätzlich selbst Steuerschuldnerin. Der Geschäftsführer muss jedoch als gesetzlicher Vertreter dafür sorgen, dass steuerliche Pflichten erfüllt werden.
Dazu gehören insbesondere:
- rechtzeitige Steueranmeldungen,
- vollständige Steuererklärungen,
- korrekte Lohnabrechnungen,
- ordnungsgemäße Umsatzsteuervoranmeldungen,
- Entrichtung fälliger Steuern aus den verwalteten Mitteln,
- richtige und vollständige Auskünfte gegenüber dem Finanzamt.
Wer diese Pflichten vorsätzlich oder grob fahrlässig verletzt, kann persönlich in Haftung genommen werden. Besonders kritisch sind häufig nicht abgeführte Lohnsteuer, nicht angemeldete Umsatzsteuer, unrichtige Erklärungen und eine vollständige Vernachlässigung steuerlicher Pflichten trotz vorhandener Mittel.
In einer Krise können steuerliche und insolvenzrechtliche Pflichten aufeinandertreffen. Eine pauschale Empfehlung, welcher Gläubiger zuerst zu bezahlen ist, wäre deshalb unseriös.
Haftung für Sozialversicherungsbeiträge
Arbeitnehmerbeiträge zur Sozialversicherung haben eine besonders hohe rechtliche Bedeutung. Das Vorenthalten dieser Beiträge kann nicht nur zu persönlichen Zahlungsansprüchen, sondern auch zu strafrechtlichen Konsequenzen führen.
Geschäftsführer sollten deshalb nicht eigenmächtig entscheiden, vollständige Nettolöhne auszuzahlen und die Sozialversicherungsbeiträge dauerhaft zurückzustellen. Sobald Löhne, Steuern und Sozialabgaben nicht mehr vollständig bezahlt werden können, ist eine sofortige Gesamtprüfung erforderlich.
Gesellschafterweisungen schützen nicht immer
Geschäftsführer müssen grundsätzlich wirksame Weisungen der Gesellschafter beachten. Eine Weisung rechtfertigt jedoch keine eindeutig rechtswidrige Handlung.
Besonders bei verbotenen Auszahlungen, Gläubigerschädigungen oder Zahlungen nach Eintritt der Insolvenzreife kann sich der Geschäftsführer nicht ohne Weiteres darauf berufen, lediglich einen Gesellschafterbeschluss umgesetzt zu haben.
Schützt eine D&O-Versicherung?
Eine D&O-Versicherung kann bestimmte zivilrechtliche Haftungsansprüche gegen Geschäftsführer und andere Organmitglieder abdecken. Sie bietet jedoch keinen vollständigen Schutz.
Je nach Versicherungsbedingungen können insbesondere vorsätzliches Verhalten, wissentliche Pflichtverletzungen, Geldstrafen, persönliche Bürgschaften, bereits bekannte Pflichtverletzungen oder verspätet gemeldete Versicherungsfälle ausgeschlossen sein.
Krisenfrüherkennung gehört zu den Geschäftsführerpflichten
Geschäftsführer dürfen nicht erst reagieren, wenn das Geschäftskonto gepfändet ist oder ein Gläubiger einen Insolvenzantrag ankündigt. Sie müssen Entwicklungen beobachten, die den Fortbestand der GmbH gefährden können.
Zu einer funktionierenden Krisenfrüherkennung gehören insbesondere:
- aktuelle Kontostände,
- eine Liste sämtlicher fälliger Verbindlichkeiten,
- offene Forderungen mit realistischer Einschätzung der Einbringlichkeit,
- kurzfristige und mittelfristige Liquiditätsplanung,
- realistische Umsatz- und Kostenplanung,
- Übersicht über Steuern und Sozialabgaben,
- Überwachung der Kreditlinien,
- Auswertung von Mahnungen und Vollstreckungen,
- Prüfung persönlicher Sicherheiten,
- nachvollziehbare Fortführungsannahmen.
Ergibt sich aus einer Bilanz, dass die Hälfte des Stammkapitals verloren ist, muss grundsätzlich unverzüglich eine Gesellschafterversammlung einberufen werden.
Warnzeichen für eine akute GmbH-Krise
Ein einzelnes Warnzeichen bedeutet noch nicht automatisch Zahlungsunfähigkeit oder persönliche Haftung. Treffen mehrere Anzeichen zusammen, sollte die Lage jedoch unverzüglich geprüft werden.
- Wiederholt nicht eingelöste Lastschriften
- Dauerhafte Überziehung oder Kürzung von Kreditlinien
- Rückstände bei Steuern oder Sozialabgaben
- Ausstehende Löhne
- Ratenzahlungsvereinbarungen mit mehreren Gläubigern
- Kontopfändungen oder Vollstreckungsankündigungen
- Lieferungen nur noch gegen Vorkasse
- Erhebliche Forderungsausfälle
- Finanzierung des laufenden Betriebs durch private Mittel
- Rückführung alter Schulden aus neuen Anzahlungen
- Keine belastbare Liquiditätsplanung
- Mehrmonatiger Rückstand in der Buchhaltung
In dieser Situation sollte nicht nur gefragt werden: „Wie komme ich durch die nächste Woche?“ Die entscheidende Frage lautet: „Welche Lösung ist wirtschaftlich tragfähig und beendet den zunehmenden Haftungsdruck?“
GmbH Haftung bei Zahlungsunfähigkeit und Überschuldung
Wann ist eine GmbH zahlungsunfähig?
Zahlungsunfähigkeit liegt vor, wenn die GmbH nicht mehr in der Lage ist, ihre fälligen Zahlungspflichten zu erfüllen.
Der aktuelle Kontostand allein reicht für diese Prüfung nicht aus. Benötigt werden mindestens:
- verfügbare Zahlungsmittel,
- freie Kreditlinien,
- sämtliche fälligen Verbindlichkeiten,
- realistisch kurzfristig verfügbare Zahlungseingänge,
- eine zeitlich strukturierte Liquiditätsentwicklung.
Eine bloße Hoffnung auf spätere Aufträge, unverbindliche Finanzierungszusagen oder unsichere Zahlungseingänge ersetzt keine belastbare Liquiditätsprüfung.
Wann ist eine GmbH überschuldet?
Eine GmbH ist grundsätzlich überschuldet, wenn ihr Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt und die Fortführung des Unternehmens in den kommenden zwölf Monaten nicht überwiegend wahrscheinlich ist.
Eine negative Handelsbilanz oder ein nicht durch Eigenkapital gedeckter Fehlbetrag bedeutet daher nicht in jedem Fall automatisch insolvenzrechtliche Überschuldung.
Entscheidend sind unter anderem:
- eine realistische Fortführungsplanung,
- gesicherte Finanzierung,
- erwartete Ein- und Auszahlungen,
- verbindliche Finanzierungszusagen,
- belastbare Sanierungsmaßnahmen,
- die tatsächliche Verfügbarkeit von Kreditlinien.
Drohende Zahlungsunfähigkeit als wichtiger Handlungskorridor
Noch bevor eine GmbH tatsächlich zahlungsunfähig wird, kann bereits absehbar sein, dass zukünftige Zahlungsverpflichtungen voraussichtlich nicht erfüllt werden können.
Diese Phase ist besonders wichtig. Hier bestehen häufig noch die besten Möglichkeiten für:
- einen geordneten GmbH-Verkauf,
- den Einstieg eines Investors,
- eine Kapitalzuführung,
- eine außergerichtliche Sanierung,
- Verhandlungen mit Gläubigern,
- eine operative Neuausrichtung,
- eine Restrukturierung nach dem StaRUG.
Wer in dieser Phase handelt, kann häufig noch gestalten. Wer bis zur vollständigen Zahlungsunfähigkeit wartet, muss zunehmend nur noch reagieren.
Wie lange hat der Geschäftsführer für den Insolvenzantrag Zeit?
Wird eine GmbH zahlungsunfähig oder überschuldet, muss der Insolvenzantrag ohne schuldhaftes Zögern gestellt werden.
Die gesetzlichen Höchstfristen betragen:
- spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit,
- spätestens sechs Wochen nach Eintritt der Überschuldung.
Diese Zeiträume sind keine freien Warte-, Verkaufs- oder Überlegungsfristen. Ist bereits erkennbar, dass der Insolvenzgrund nicht rechtzeitig und nachhaltig beseitigt werden kann, muss der Antrag früher gestellt werden.
Auch laufende Gespräche mit einem Kaufinteressenten setzen die Insolvenzantragspflicht nicht außer Kraft. Verkauf, Finanzierung und Sanierung müssen sich an den gesetzlichen Fristen orientieren und nicht umgekehrt.
Zahlungen nach Eintritt der Insolvenzreife
Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung dürfen Geschäftsführer grundsätzlich keine Zahlungen mehr für die Gesellschaft vornehmen, die nicht mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind.
Das bedeutet nicht, dass automatisch jede Zahlung verboten ist. Zahlungen im ordnungsgemäßen Geschäftsgang können unter den gesetzlichen Voraussetzungen weiterhin zulässig sein, insbesondere wenn sie der Aufrechterhaltung des Geschäftsbetriebs, der nachhaltigen Beseitigung der Insolvenzreife oder der Vorbereitung eines rechtzeitigen Insolvenzantrags dienen.
Besonders sorgfältig zu prüfen sind:
- Zahlungen an Gesellschafter,
- Rückzahlungen von Gesellschafterdarlehen,
- Zahlungen an Angehörige oder verbundene Unternehmen,
- bevorzugte Tilgung einzelner Gläubiger,
- Übertragung von Vermögenswerten unter Marktwert,
- Barentnahmen,
- Zahlungen ohne angemessene Gegenleistung,
- Fortführungsausgaben ohne tragfähiges Konzept.
Unzulässige Zahlungen können zu erheblichen persönlichen Erstattungsansprüchen gegen den Geschäftsführer führen.
Werden bei einer GmbH-Insolvenz automatisch alle Schulden privat?
Nein. Selbst eine Insolvenz oder ein verspäteter Insolvenzantrag führt nicht automatisch dazu, dass der Geschäftsführer sämtliche Gesellschaftsschulden aus seinem Privatvermögen bezahlen muss.
Persönliche Ansprüche können jedoch aus unterschiedlichen Gründen entstehen:
- allgemeine Geschäftsführerhaftung,
- unzulässige Zahlungen nach Eintritt der Insolvenzreife,
- verspäteter oder fehlerhafter Insolvenzantrag,
- steuerliche Haftung,
- nicht abgeführte Sozialversicherungsbeiträge,
- persönliche Bürgschaften und Garantien,
- vorsätzliche Schädigungen,
- unzulässige Vermögensverschiebungen.
Jeder Anspruch hat eigene Voraussetzungen. Die Gesamtbelastung kann dennoch erheblich sein. Gerade deshalb sollte die Krise nicht verdrängt, sondern frühzeitig strukturiert bearbeitet werden.
GmbH-Verkauf: Warum er eine sehr gute Lösung sein kann
Viele Unternehmer gehen davon aus, dass eine GmbH mit Schulden oder wirtschaftlichen Problemen nicht mehr verkauft werden könne. Das ist so pauschal nicht richtig.
Geschäftsanteile einer GmbH können grundsätzlich auch dann übertragen werden, wenn die Gesellschaft:
- Verbindlichkeiten hat,
- Verluste erwirtschaftet,
- einen Sanierungsbedarf aufweist,
- laufende Rechtsstreitigkeiten führt,
- personelle oder operative Probleme hat,
- neues Kapital benötigt.
Entscheidend ist, ob ein geeigneter Erwerber einen wirtschaftlichen Grund für die Übernahme sieht, die tatsächliche Situation kennt und bereit ist, die Gesellschaft ordnungsgemäß fortzuführen, zu sanieren oder in eine bestehende Unternehmensstruktur einzugliedern.
Warum ein GmbH-Verkauf häufig besser ist als ein ungeordnetes Ende
Ein Unternehmen besteht nicht nur aus Bankguthaben und Maschinen. Es kann über Werte verfügen, die in einer ungeordneten Stilllegung schnell verloren gehen:
- Kundenbeziehungen,
- eingespielte Mitarbeiter,
- Lieferantenkonditionen,
- laufende Aufträge,
- Marken und Domains,
- Genehmigungen und Zertifizierungen,
- Software, Prozesse und Betriebswissen,
- Standortvorteile und Marktpositionen.
Ein neuer Eigentümer kann diese Strukturen möglicherweise besser nutzen, neues Kapital einbringen oder die GmbH in eine Unternehmensgruppe integrieren.
Der GmbH-Verkauf kann dadurch:
- den Geschäftsbetrieb erhalten,
- Arbeitsplätze sichern,
- Kundenbeziehungen fortführen,
- eine Zerschlagung vermeiden,
- neue Finanzierung ermöglichen,
- Management und Strategie neu ausrichten,
- den bisherigen Gesellschafter entlasten,
- einen persönlichen Neustart ermöglichen.
Für einen psychisch und körperlich erschöpften Unternehmer kann eine Erkenntnis besonders wichtig sein: Sie müssen nicht zwingend selbst derjenige sein, der die GmbH weiterführt. Das Unternehmen kann eine Zukunft haben, auch wenn Sie persönlich aussteigen möchten.
Wann ist ein GmbH-Verkauf besonders sinnvoll?
Ein Verkauf sollte ernsthaft geprüft werden, wenn:
- Sie die GmbH nicht mehr selbst weiterführen möchten,
- Ihnen Kraft, Kapital oder Managementkapazität fehlen,
- ein Erwerber Synergien nutzen könnte,
- die Gesellschaft Kunden, Verträge oder andere verwertbare Strukturen besitzt,
- ein Investor eine Sanierung finanzieren könnte,
- ein Nachfolger für den bestehenden Betrieb gesucht wird,
- die Probleme mit neuer Führung lösbar erscheinen,
- eine Liquidation wirtschaftliche Werte zerstören würde.
Nicht jede GmbH ist verkäuflich. Fehlende Unterlagen, ungeklärte Vermögensverschiebungen, eine nicht nachvollziehbare Buchführung oder eine weit fortgeschrittene Insolvenz erschweren den Prozess erheblich.
Kann man eine GmbH mit Schulden verkaufen?
Ja. Bei einem sogenannten Share Deal erwirbt der Käufer die Geschäftsanteile. Die GmbH bleibt dieselbe juristische Person.
Damit verbleiben grundsätzlich bei der Gesellschaft:
- Vermögenswerte,
- Forderungen,
- Verbindlichkeiten,
- Kunden- und Lieferverträge,
- Miet- und Leasingverhältnisse,
- Arbeitsverhältnisse,
- steuerliche Pflichten,
- laufende Gerichtsverfahren.
Der Käufer wird neuer Gesellschafter. Er wird nicht allein durch den Anteilskauf persönlich zum Schuldner jeder GmbH-Verbindlichkeit. Wirtschaftlich übernimmt er jedoch die Beteiligung an einer Gesellschaft mit ihren Chancen und Risiken. Deshalb verlangt ein seriöser Käufer eine sorgfältige Prüfung der Unterlagen.
Was ändert sich durch den GmbH-Verkauf?
Durch den Verkauf ändern sich zunächst die Eigentumsverhältnisse an der GmbH. Der Erwerber wird Gesellschafter und kann im Rahmen seiner gesellschaftsrechtlichen Befugnisse über die zukünftige Ausrichtung entscheiden.
Mögliche Veränderungen sind:
- Bestellung einer neuen Geschäftsführung,
- Zuführung neuen Kapitals,
- Änderung der Unternehmensstrategie,
- Integration in eine Unternehmensgruppe,
- Verhandlungen mit Gläubigern,
- Restrukturierung des Betriebs,
- Einführung neuer Kontroll- und Berichtssysteme.
Was ändert sich durch den GmbH-Verkauf nicht?
Ein GmbH-Verkauf ist kein rechtlicher Radiergummi. Er beseitigt insbesondere nicht automatisch:
- frühere Geschäftsführerpflichtverletzungen,
- bereits entstandene Haftungsansprüche,
- persönliche Bürgschaften,
- private Grundschulden,
- persönliche Garantien,
- offene Einlageverpflichtungen,
- strafrechtliche Verantwortlichkeit,
- eine bereits eingetretene Insolvenzantragspflicht.
Wer vor dem Verkauf Geschäftsführer war, kann weiterhin für Handlungen oder Unterlassungen während seiner Amtszeit verantwortlich sein. Der Verkauf kann jedoch die zukünftige Eigentümer- und Führungsstruktur neu ordnen und verhindern, dass weitere Risiken durch ein unkontrolliertes Weiterführen entstehen.
Beendet der Verkauf automatisch das Geschäftsführeramt?
Nein. Der Verkauf der Geschäftsanteile und die Beendigung des Geschäftsführeramtes sind unterschiedliche Vorgänge.
Im Rahmen der Transaktion können insbesondere erforderlich sein:
- Übertragung der Geschäftsanteile,
- Abberufung oder Amtsniederlegung des bisherigen Geschäftsführers,
- Bestellung eines neuen Geschäftsführers,
- Anmeldung der Änderung zum Handelsregister,
- Änderung von Bankvollmachten,
- Übergabe von Unterlagen, Zugängen und Schlüsseln.
Die Schritte sollten zeitlich und rechtlich aufeinander abgestimmt werden.
Kann ein GmbH-Verkauf eine Insolvenz verhindern?
Ein Verkauf kann eine Insolvenz verhindern, wenn der Erwerber rechtzeitig Maßnahmen umsetzt, die den Insolvenzgrund nachhaltig beseitigen.
Das kann beispielsweise geschehen durch:
- Kapitalzuführung,
- Ablösung fälliger Verbindlichkeiten,
- gesicherte Finanzierung,
- Forderungsverzichte,
- geeignete Rangrücktritte,
- operative Restrukturierung,
- Übernahme in eine finanzstärkere Gruppe.
Allein die notarielle Übertragung der Geschäftsanteile beseitigt jedoch weder Zahlungsunfähigkeit noch Überschuldung. Entscheidend ist, was wirtschaftlich tatsächlich passiert.
Kann eine bereits insolvenzreife GmbH verkauft werden?
Auch bei einer bereits insolvenzreifen GmbH ist eine Anteilsübertragung nicht automatisch ausgeschlossen. Die Situation ist jedoch besonders sensibel.
Zu prüfen sind insbesondere:
- bestehende Insolvenzantragspflicht,
- verbleibende Antragsfrist,
- Finanzierung des Erwerbers,
- tatsächliche Beseitigung des Insolvenzgrundes,
- Zulässigkeit weiterer Zahlungen,
- Schutz der Gläubigergesamtheit,
- Angemessenheit des Kaufpreises,
- Verantwortlichkeit der bisherigen Geschäftsführung.
Der Verkauf darf nicht dazu dienen, die Gesellschaft führungslos zurückzulassen, Unterlagen verschwinden zu lassen oder Gläubigerzugriffe zu erschweren.
Ist ein GmbH-Verkauf für einen Euro unseriös?
Nicht automatisch. Der Wert eines Geschäftsanteils hängt nicht allein vom Stammkapital oder Umsatz ab. Entscheidend ist der wirtschaftliche Wert der Beteiligung unter Berücksichtigung sämtlicher Chancen, Verpflichtungen und Risiken.
Ist eine GmbH stark belastet, kann ein niedriger oder symbolischer Kaufpreis wirtschaftlich nachvollziehbar sein. Der Erwerber übernimmt mit der Beteiligung möglicherweise erheblichen Sanierungs-, Finanzierungs- und Organisationsaufwand.
Ein niedriger Kaufpreis darf jedoch nicht darüber hinwegtäuschen, dass die wirtschaftlichen Verhältnisse offengelegt, der Erwerber identifiziert und die Transaktion nachvollziehbar dokumentiert werden müssen.
GmbH Haftung
Seriöser GmbH-Verkauf oder problematische Firmenbestattung?
Gerade bei Gesellschaften mit Schulden treten Anbieter auf, die eine sofortige und vollständige Befreiung von allen Risiken versprechen. Solche Aussagen sollten kritisch geprüft werden.
Warnzeichen sind insbesondere:
- Der Käufer möchte keine Unterlagen sehen.
- Die wirtschaftliche Situation interessiert ihn nicht.
- Seine Identität oder Finanzierung bleibt unklar.
- Er verspricht, sämtliche früheren Haftungsrisiken verschwinden zu lassen.
- Unterlagen sollen rückdatiert, verändert oder vernichtet werden.
- Vermögenswerte sollen vor dem Verkauf schnell übertragen werden.
- Die Geschäftsunterlagen sollen an einen unbekannten Ort verbracht werden.
- Es gibt kein erkennbares Fortführungs-, Sanierungs- oder Abwicklungskonzept.
- Die Insolvenzantragspflicht wird verharmlost.
Ein seriöser Erwerber prüft die Gesellschaft, stellt konkrete Fragen und dokumentiert die Übernahme. Er lässt sich nicht nur Chancen, sondern auch Belastungen offenlegen.
So läuft ein geordneter GmbH-Verkauf ab
1. Vertrauliche Ersteinschätzung
Zunächst wird geklärt, weshalb die GmbH verkauft werden soll und wie dringend die Situation ist. Dafür müssen noch nicht sämtliche Unterlagen perfekt geordnet sein. Eine erste Übersicht über Kontostände, Verbindlichkeiten, Vermögenswerte, laufende Verträge und persönliche Sicherheiten reicht häufig aus, um die nächsten Prüfungen festzulegen.
2. Prüfung der wirtschaftlichen Lage und Insolvenzreife
Vor oder parallel zu Verkaufsverhandlungen muss geklärt werden:
- Welche Verbindlichkeiten bestehen?
- Welche davon sind fällig?
- Welche Liquidität ist verfügbar?
- Welche Vermögenswerte sind vorhanden?
- Gibt es Rückstände bei Steuern, Löhnen oder Sozialabgaben?
- Bestehen Anzeichen für Zahlungsunfähigkeit oder Überschuldung?
- Welche persönlichen Bürgschaften bestehen?
Ein Verkauf und die Prüfung der Insolvenzantragspflicht sind keine Alternativen. Beide Themen müssen gleichzeitig bearbeitet werden.
3. Zusammenstellung der Unternehmensunterlagen
Ein seriöser Käufer benötigt ein realistisches Bild der GmbH. Dazu gehören insbesondere:
- Handelsregisterauszug und Gesellschaftsvertrag,
- aktuelle Gesellschafterliste,
- Jahresabschlüsse und aktuelle BWA,
- Summen- und Saldenlisten sowie offene Posten,
- Bankkonten und Kreditlinien,
- Steuer- und Lohnunterlagen,
- Kunden-, Lieferanten-, Miet- und Leasingverträge,
- Darlehensverträge, Bürgschaften und Sicherheiten,
- Mitarbeiterübersicht,
- laufende Gerichtsverfahren, Pfändungen und Vollstreckungen,
- Vermögensverzeichnis, Marken, Domains und sonstige Rechte.
Fehlende Unterlagen sollten nicht verschwiegen, sondern als offene Punkte dokumentiert werden.
4. Aufbereitung der Verkaufsargumente
Auch eine GmbH in Schwierigkeiten kann für einen Käufer interessant sein. Mögliche Verkaufsargumente sind:
- etablierter Kundenstamm,
- laufende Aufträge,
- erfahrene Mitarbeiter,
- besondere Genehmigungen,
- Markenrechte und Domains,
- funktionierende Prozesse,
- technische Ausstattung,
- Marktposition und Vertriebszugänge.
Eine ehrliche Darstellung der Risiken schließt eine überzeugende Darstellung der Chancen nicht aus.
5. Auswahl und Prüfung des Erwerbers
Nicht nur der Käufer prüft die GmbH. Auch der Verkäufer sollte den Käufer prüfen.
Wichtig sind insbesondere:
- eindeutige Identität,
- nachvollziehbarer wirtschaftlicher Hintergrund,
- Bonität und Finanzierung,
- Erfahrung und Übernahmekonzept,
- geplanter Geschäftsführer,
- zukünftige Geschäftsanschrift,
- Bereitschaft zur vollständigen Dokumentation.
6. Due Diligence und Kaufvertrag
Der Erwerber prüft die rechtlichen, steuerlichen, wirtschaftlichen und operativen Verhältnisse. Im Kaufvertrag werden unter anderem geregelt:
- Kaufgegenstand und Kaufpreis,
- Zahlungsbedingungen,
- Übergabestichtag,
- Garantien und Zusicherungen,
- bekannte Risiken,
- Haftungsregelungen im Innenverhältnis,
- Geschäftsführerwechsel,
- Übergabe der Unterlagen,
- persönliche Sicherheiten,
- Mitwirkung nach dem Verkauf.
Vertragliche Freistellungen wirken grundsätzlich nur zwischen den Vertragsparteien. Sie beseitigen nicht automatisch Ansprüche von Finanzämtern, Sozialversicherungsträgern, Insolvenzverwaltern oder anderen Dritten.
7. Notarielle Übertragung
Die Verpflichtung zur Übertragung und die Abtretung von GmbH-Geschäftsanteilen bedürfen grundsätzlich der notariellen Form. Der Gesellschaftsvertrag kann zusätzliche Zustimmungserfordernisse enthalten.
Ein Geschäftsführerwechsel muss gesondert beschlossen, umgesetzt und zum Handelsregister angemeldet werden.
8. Geordnete Übergabe
Die Übergabe sollte schriftlich protokolliert werden. Dazu gehören:
- Buchhaltungs- und Steuerunterlagen,
- Verträge und Personalunterlagen,
- Bankunterlagen und Vollmachten,
- Zugangsdaten und Datensicherungen,
- Schlüssel und Inventar,
- Gerichts- und Vollstreckungsakten,
- offene Aufgaben und gesetzliche Fristen.
9. Klärung persönlicher Bürgschaften
Persönliche Bürgschaften und Sicherheiten sollten gesondert behandelt werden. Mögliche Lösungen sind die Ablösung der gesicherten Forderung, der Austausch der Sicherheit oder eine ausdrückliche Entlassung durch den Gläubiger.
Ohne Zustimmung des Gläubigers kann der Verkäufer seine Bürgschaft regelmäßig nicht einseitig beenden.
GmbH verkaufen, sanieren, liquidieren oder Insolvenz beantragen?
| Lösung | Besonders sinnvoll, wenn | Wesentlicher Vorteil | Wichtige Grenze |
|---|---|---|---|
| GmbH-Verkauf | Ein Käufer Strukturen, Verträge oder Chancen nutzen kann | Eigentümerwechsel, Fortführung und möglicher Neustart | Insolvenzpflicht und frühere Haftung bleiben zu prüfen |
| Sanierung | Das Geschäftsmodell tragfähig und Finanzierung erreichbar ist | Gesellschaft bleibt unter bisheriger Kontrolle | Erfordert Zeit, Kapital und ein belastbares Konzept |
| StaRUG-Restrukturierung | Drohende Zahlungsunfähigkeit und eine geeignete Gläubigerstruktur bestehen | Restrukturierung vor Insolvenz möglich | Nicht für jede Krisensituation geeignet |
| Liquidation | Die GmbH zahlungsfähig ist, aber beendet werden soll | Geordnete freiwillige Abwicklung | Kein Ersatz für ein erforderliches Insolvenzverfahren |
| Insolvenzverfahren | Zahlungsunfähigkeit oder Überschuldung bestehen und nicht beseitigt werden | Geordnetes Verfahren und mögliche Sanierungsinstrumente | Gesetzliche Antragspflichten und Kontrollverlust |
Wie Sie Ihr persönliches Haftungsrisiko jetzt begrenzen
1. Verschaffen Sie sich einen echten Liquiditätsüberblick
Erstellen Sie eine taggenaue Übersicht über verfügbare Zahlungsmittel, freie Kreditlinien, fällige Verbindlichkeiten, realistische Zahlungseingänge, Steuern, Sozialversicherungsbeiträge, Löhne und Vollstreckungen.
2. Dokumentieren Sie den Zeitpunkt der Krisenerkennung
Halten Sie fest, wann welche Probleme erkannt wurden, welche Informationen vorlagen, welche Maßnahmen beschlossen und welche Finanzierungs- oder Verkaufsgespräche geführt wurden.
3. Prüfen Sie ungewöhnliche Zahlungen besonders sorgfältig
Das gilt vor allem für Zahlungen an Gesellschafter, Geschäftsführer, Angehörige, verbundene Unternehmen und Darlehensgeber. Jede Zahlung sollte einen nachvollziehbaren Rechtsgrund und eine angemessene Gegenleistung haben.
4. Trennen Sie private und geschäftliche Vermögensbereiche
Private Ausgaben gehören nicht auf das Geschäftskonto. Gesellschafterverrechnungskonten, Darlehen und Entnahmen müssen nachvollziehbar verbucht und vertraglich geregelt sein.
5. Erfassen Sie sämtliche persönlichen Sicherheiten
Erstellen Sie eine Liste mit Gläubiger, Art der Sicherheit, gesicherter Forderung, Höchstbetrag, Laufzeit, Kündigungsmöglichkeiten und privatem Sicherungsgegenstand.
6. Unterschreiben Sie nicht unter Druck neue Bürgschaften
Eine neue persönliche Verpflichtung sollte niemals ohne Prüfung unterschrieben werden. Sie kann die eigentlich bestehende Haftungsbegrenzung erheblich ausweiten.
7. Sorgen Sie für vollständige Geschäftsunterlagen
Unterlagen dürfen weder vernichtet noch dem Zugriff der Gesellschaft entzogen werden. Eine geordnete Buchhaltung ist Voraussetzung für Sanierung, Verkauf, Finanzierung und eine mögliche Entlastung des Geschäftsführers.
8. Prüfen Sie den GmbH-Verkauf frühzeitig
Warten Sie nicht, bis sämtliche Konten gepfändet, Mitarbeiter abgewandert und Kunden verloren sind. Je früher die Verkaufsfähigkeit geprüft wird, desto eher können Käufer angesprochen, Unterlagen aufbereitet und wirtschaftliche Werte erhalten werden.
9. Verwechseln Sie Hoffnung nicht mit einer gesicherten Lösung
Eine angekündigte Zahlung, ein unverbindlicher Investor oder ein noch nicht unterschriebener Auftrag ist keine gesicherte Liquidität. Entscheidungen müssen auf belastbaren Tatsachen beruhen.
10. Beziehen Sie qualifizierte Fachleute ein
Betriebswirtschaftliche, rechtliche, steuerliche und insolvenzrechtliche Fragen müssen sauber voneinander getrennt und koordiniert werden. Bei einer möglichen Insolvenzreife sollten spezialisierte Rechtsanwälte und Steuerberater einbezogen werden.
So bereiten Sie sich auf ein erstes Gespräch vor
Sie müssen nicht warten, bis jede Unterlage perfekt sortiert ist. Für eine erste Einordnung helfen bereits:
- aktueller Kontostand und freie Kreditlinie,
- Höhe der fälligen Verbindlichkeiten,
- offene Steuern und Sozialabgaben,
- offene Löhne,
- größte Gläubiger und Kundenforderungen,
- aktuelle BWA oder Summen- und Saldenliste,
- letzte Jahresabschlüsse,
- Vollstreckungen und Pfändungen,
- persönliche Bürgschaften,
- Anzahl der Mitarbeiter,
- laufende Aufträge,
- Grund für den gewünschten Verkauf.
Fehlen einzelne Angaben, kann trotzdem mit der Prüfung begonnen werden. Wichtig ist, offene Punkte ehrlich zu benennen.
Was Sie in einer akuten Krise vermeiden sollten
- größere Barabhebungen ohne nachvollziehbaren betrieblichen Grund,
- Vermögensübertragungen an Angehörige oder nahestehende Unternehmen,
- Verkauf von Gesellschaftsvermögen deutlich unter Wert,
- Rückzahlung von Gesellschafterdarlehen ohne vorherige Prüfung,
- bevorzugte Befriedigung einzelner nahestehender Gläubiger,
- Abschluss neuer Verträge ohne realistische Erfüllungsmöglichkeit,
- Vernichtung oder Veränderung von Geschäftsunterlagen,
- rückdatierte Verträge oder Beschlüsse,
- formaler Geschäftsführerwechsel ohne tatsächliche Übergabe,
- Abwarten trotz konkreter Anzeichen einer Insolvenzreife.
Der richtige nächste Schritt besteht nicht darin, möglichst schnell irgendetwas zu tun. Er besteht darin, die Situation schnell und richtig einzuordnen.
Häufige Fragen zur GmbH Haftung
Wer haftet für die Schulden einer GmbH?
Grundsätzlich haftet die GmbH mit ihrem gesamten Gesellschaftsvermögen. Gesellschafter und Geschäftsführer werden nicht automatisch zu persönlichen Schuldnern.
Haftet die GmbH nur mit 25.000 Euro?
Nein. Die GmbH haftet mit ihrem gesamten vorhandenen Gesellschaftsvermögen. Die 25.000 Euro bezeichnen das gesetzliche Mindeststammkapital einer regulären GmbH.
Haftet ein GmbH-Gesellschafter mit seinem Privatvermögen?
Grundsätzlich nicht allein aufgrund seiner Beteiligung. Persönliche Risiken bestehen insbesondere bei offenen Einlagen, verbotenen Rückzahlungen, eigenen Bürgschaften, privaten Sicherheiten oder vorsätzlichen Pflichtverletzungen.
Haftet ein Geschäftsführer automatisch für alle GmbH-Schulden?
Nein. Eine persönliche Haftung kann aber entstehen, wenn der Geschäftsführer eigene Verpflichtungen übernimmt oder gesetzliche Pflichten verletzt.
Kann das Finanzamt den Geschäftsführer persönlich in Anspruch nehmen?
Ja, wenn steuerliche Pflichten vorsätzlich oder grob fahrlässig verletzt wurden und Steuern deshalb nicht oder nicht rechtzeitig festgesetzt oder erfüllt werden konnten.
Was passiert bei nicht bezahlten Sozialversicherungsbeiträgen?
Das Vorenthalten von Arbeitnehmerbeiträgen kann zu persönlicher Haftung und strafrechtlichen Konsequenzen führen. Bei Zahlungsproblemen ist eine sofortige fachliche Prüfung erforderlich.
Hat ein Geschäftsführer bei Zahlungsunfähigkeit immer drei Wochen Zeit?
Nein. Der Antrag muss ohne schuldhaftes Zögern gestellt werden. Drei Wochen sind lediglich die gesetzliche Höchstfrist bei Zahlungsunfähigkeit. Kann der Insolvenzgrund nicht rechtzeitig beseitigt werden, muss früher gehandelt werden.
Wie lange ist die Höchstfrist bei Überschuldung?
Bei Überschuldung beträgt die gesetzliche Höchstfrist sechs Wochen. Auch diese Frist ist keine pauschale Wartefrist.
Darf der Geschäftsführer nach Eintritt der Insolvenzreife noch Zahlungen leisten?
Bestimmte Zahlungen können weiterhin zulässig sein. Entscheidend ist, ob sie mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind. Jede Zahlung muss anhand der konkreten Situation geprüft werden.
Kann man eine GmbH mit Schulden verkaufen?
Ja. Bestehende Verbindlichkeiten schließen eine Anteilsübertragung nicht automatisch aus. Der Käufer muss jedoch vollständig über die wirtschaftliche Situation informiert werden.
Übernimmt der Käufer alle Schulden persönlich?
Nein. Die GmbH bleibt Schuldnerin ihrer Verbindlichkeiten. Der Käufer erwirbt die Geschäftsanteile und übernimmt damit wirtschaftlich eine Beteiligung an der belasteten Gesellschaft.
Bin ich nach dem GmbH-Verkauf sofort aus jeder Haftung?
Nein. Frühere Pflichtverletzungen, persönliche Bürgschaften, Garantien und bereits entstandene Ansprüche bleiben grundsätzlich prüfbar. Der Verkauf kann aber die zukünftige Eigentümer- und Führungsverantwortung neu ordnen.
Endet mein Geschäftsführeramt mit dem Anteilsverkauf?
Nein. Gesellschafterstellung und Geschäftsführeramt sind voneinander zu trennen. Abberufung, Amtsniederlegung, Neubestellung und Handelsregisteranmeldung müssen gesondert geregelt werden.
Kann ein GmbH-Verkauf die Insolvenz verhindern?
Ja, wenn der Erwerber den Insolvenzgrund rechtzeitig und nachhaltig beseitigt, beispielsweise durch eine gesicherte Kapitalzuführung oder Finanzierung. Die bloße Anteilsübertragung genügt nicht.
Darf ich während der Verkaufsverhandlungen mit dem Insolvenzantrag warten?
Nicht allein wegen der Verkaufsverhandlungen. Eine bestehende Insolvenzantragspflicht läuft weiter.
Was passiert mit persönlichen Bürgschaften nach dem Verkauf?
Sie bleiben grundsätzlich bestehen, solange der jeweilige Gläubiger den Bürgen nicht ausdrücklich aus der Verpflichtung entlässt.
Ist ein Verkauf für einen Euro zulässig?
Ein symbolischer Kaufpreis kann wirtschaftlich und rechtlich möglich sein. Entscheidend ist, dass die tatsächliche Lage offengelegt, die Bewertung nachvollziehbar dokumentiert und kein Gläubiger unzulässig benachteiligt wird.
Ist ein GmbH-Verkauf besser als eine Liquidation?
Ein Verkauf kann besser sein, wenn ein Erwerber den Betrieb, die Verträge oder andere Unternehmenswerte fortführen kann. Eine Liquidation bedeutet dagegen die Abwicklung der Gesellschaft und setzt grundsätzlich voraus, dass die Gläubiger ordnungsgemäß befriedigt werden können.
Was ist der wichtigste erste Schritt?
Erstellen Sie einen aktuellen Überblick über Liquidität, fällige Schulden, Steuern, Sozialabgaben, persönliche Sicherheiten und laufende Vollstreckungen. Anschließend sollte geprüft werden, ob ein GmbH-Verkauf realistisch und rechtzeitig umsetzbar ist.
Über den Autor
Ingo Noack begleitet Unternehmer seit 2001 in wirtschaftlich schwierigen Situationen und bei der Entwicklung tragfähiger Lösungswege für krisenbelastete Gesellschaften. Der Schwerpunkt liegt auf der betriebswirtschaftlichen und strategischen Einordnung von GmbH-Krisen sowie der Vorbereitung geordneter Unternehmens- und GmbH-Verkäufe.
Soweit eine rechtliche, steuerliche oder insolvenzrechtliche Einzelfallprüfung erforderlich ist, werden entsprechend qualifizierte Rechtsanwälte oder Steuerberater einbezogen.
Wichtiger Hinweis
Dieser Beitrag dient der allgemeinen Information und betriebswirtschaftlichen Orientierung. Er ersetzt keine individuelle Rechts-, Steuer- oder Insolvenzberatung.
Ob eine persönliche Haftung, Zahlungsunfähigkeit, Überschuldung oder Insolvenzantragspflicht vorliegt, muss anhand des konkreten Einzelfalls geprüft werden. Bei möglichen Insolvenzgründen, offenen Sozialversicherungsbeiträgen, Steuerrückständen oder laufenden gesetzlichen Fristen sollte unverzüglich eine fachlich qualifizierte Prüfung erfolgen.
Weiterführende Inhalte und Quellen
Die folgenden Links öffnen sich jeweils in einem neuen Fenster. Die externen Rechtsquellen stammen aus amtlichen Gesetzesportalen beziehungsweise der Rechtsprechung.
Weiterführende Inhalte auf GmbH-Probleme24.de
- GmbH verkaufen – Möglichkeiten, Ablauf und Erstprüfung
- GmbH mit Schulden verkaufen
- GmbH für einen Euro verkaufen
- Insolvente Firma verkaufen
- GmbH-Geschäftsführer-Haftung
- Haftung der GmbH-Gesellschafter
- GmbH zahlungsunfähig – was nun?
- Insolvenzantragspflicht der GmbH
- Wann ist eine GmbH überschuldet?
GmbH-Gesetz
- § 11 GmbHG – Rechtszustand und Haftung vor der Eintragung
- § 13 GmbHG – Juristische Person und Haftung mit dem Gesellschaftsvermögen
- § 14 GmbHG – Einlagepflicht der Gesellschafter
- § 15 GmbHG – Übertragung von Geschäftsanteilen und notarielle Form
- § 16 GmbHG – Rechtsstellung beim Wechsel der Gesellschafter
- § 19 GmbHG – Leistung der Einlagen
- § 30 GmbHG – Kapitalerhaltung
- § 31 GmbHG – Erstattung verbotener Rückzahlungen
- § 35 GmbHG – Vertretung der Gesellschaft
- § 39 GmbHG – Anmeldung von Geschäftsführeränderungen
- § 40 GmbHG – Gesellschafterliste
- § 41 GmbHG – Verantwortung für die Buchführung
- § 43 GmbHG – Haftung der Geschäftsführer
- § 49 GmbHG – Einberufung der Gesellschafterversammlung
Insolvenzrecht und Krisenfrüherkennung
- § 15a InsO – Insolvenzantragspflicht und Höchstfristen
- § 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung
- § 17 InsO – Zahlungsunfähigkeit
- § 18 InsO – Drohende Zahlungsunfähigkeit
- § 19 InsO – Überschuldung
- § 1 StaRUG – Krisenfrüherkennung und Krisenmanagement
Steuern und Sozialversicherungsbeiträge
- § 34 AO – Pflichten der gesetzlichen Vertreter
- § 69 AO – Persönliche Haftung steuerlicher Vertreter
- § 266a StGB – Vorenthalten und Veruntreuen von Arbeitsentgelt
Persönliche Verpflichtungen und Gesellschafterhaftung
- § 179 BGB – Haftung des Vertreters ohne Vertretungsmacht
- § 765 BGB – Bürgschaftsvertrag
- § 826 BGB – Sittenwidrige vorsätzliche Schädigung
- Bundesgerichtshof – Rechtsprechung zum existenzvernichtenden Eingriff
Stand der Quellenprüfung: 15. August 2026