Insolvenz der GmbH: Haftung, Pflichten und Handlungsmöglichkeiten für Geschäftsführer
Eine drohende Insolvenz der GmbH belastet Geschäftsführer nicht nur finanziell, sondern oft auch psychisch enorm. Vielleicht schlafen Sie schlecht, rechnen nachts offene Rechnungen durch und fragen sich ständig: Hafte ich persönlich? Was passiert mit meinen Mitarbeitern? Wie erkläre ich die Situation meiner Familie?
Nach außen müssen Sie weiter funktionieren. Gleichzeitig wächst der Druck durch Banken, Lieferanten, Finanzamt oder Sozialversicherungsträger. Viele Unternehmer versuchen deshalb zu lange, alles allein zu lösen – aus Verantwortungsgefühl, Hoffnung oder auch aus Angst vor dem nächsten Schritt.
Gerade jetzt kommt es darauf an, keine vorschnellen Entscheidungen zu treffen und keine wichtigen Fristen zu versäumen.
Denn eine GmbH-Krise bedeutet nicht automatisch, dass nur noch die Insolvenz bleibt. Je nach tatsächlicher wirtschaftlicher Lage können noch Sanierung, Finanzierung, ein Investor oder auch ein professionell vorbereiteter GmbH-Verkauf in Betracht kommen.
Ein GmbH-Verkauf kann insbesondere dann eine sehr interessante Lösung sein, wenn ein geeigneter Käufer die Gesellschaft übernimmt und eine tragfähige Perspektive schafft. Für Sie kann das bedeuten, Verantwortung geordnet abzugeben und wieder Raum für einen beruflichen und persönlichen Neuanfang zu gewinnen.
In diesem Beitrag erfahren Sie, wann Geschäftsführer persönlich haften können, welche Fehler jetzt besonders gefährlich sind und welche Handlungsmöglichkeiten Ihnen noch offenstehen.
Eine drohende oder bereits eingetretene Insolvenz der GmbH stellt Geschäftsführer vor schwierige Entscheidungen. Rechnungen bleiben offen, Banken verlangen zusätzliche Unterlagen, Mitarbeiter warten auf ihre Gehälter und einzelne Gläubiger erhöhen den Druck. Gleichzeitig stellt sich eine besonders belastende Frage:
Haftet der Geschäftsführer nun persönlich für die Schulden der GmbH?
Grundsätzlich lautet die Antwort: Nein, nicht automatisch. Für die Verbindlichkeiten einer GmbH haftet zunächst das Gesellschaftsvermögen. Eine persönliche Haftung kann jedoch entstehen, wenn der Geschäftsführer eigene gesetzliche Pflichten verletzt, verbotene Zahlungen veranlasst, Steuern oder Sozialversicherungsbeiträge nicht ordnungsgemäß behandelt oder sich persönlich verbürgt hat.
Entscheidend ist deshalb nicht nur, ob die GmbH wirtschaftliche Schwierigkeiten hat, sondern vor allem, wie früh der Geschäftsführer die Krise erkennt, dokumentiert und darauf reagiert.
Wichtig: Warten Sie nicht, bis sämtliche Unterlagen vollständig aufbereitet sind. Bei Zweifeln an der Zahlungsfähigkeit sollte die wirtschaftliche und rechtliche Situation unverzüglich geprüft werden. Fehlende Dokumente können nachgereicht werden – versäumte Fristen dagegen nicht.
Das Wichtigste für Geschäftsführer in Kürze
- Eine GmbH-Insolvenz führt nicht automatisch zur Haftung mit dem Privatvermögen.
- Persönliche Risiken entstehen vor allem durch eigene Pflichtverletzungen und persönliche Sicherheiten.
- Bei Zahlungsunfähigkeit oder Überschuldung besteht eine gesetzliche Insolvenzantragspflicht.
- Die drei beziehungsweise sechs Wochen sind Höchstfristen und keine frei verfügbare Bedenkzeit.
- Nach Eintritt der Insolvenzreife dürfen Zahlungen nicht wahllos fortgesetzt werden.
- Ein GmbH-Verkauf kann geprüft werden, ersetzt aber keinen erforderlichen Insolvenzantrag.
- Ein Geschäftsführerwechsel beseitigt keine bereits entstandene Verantwortung.
- Je früher die Lage geprüft wird, desto mehr realistische Optionen können noch bestehen.
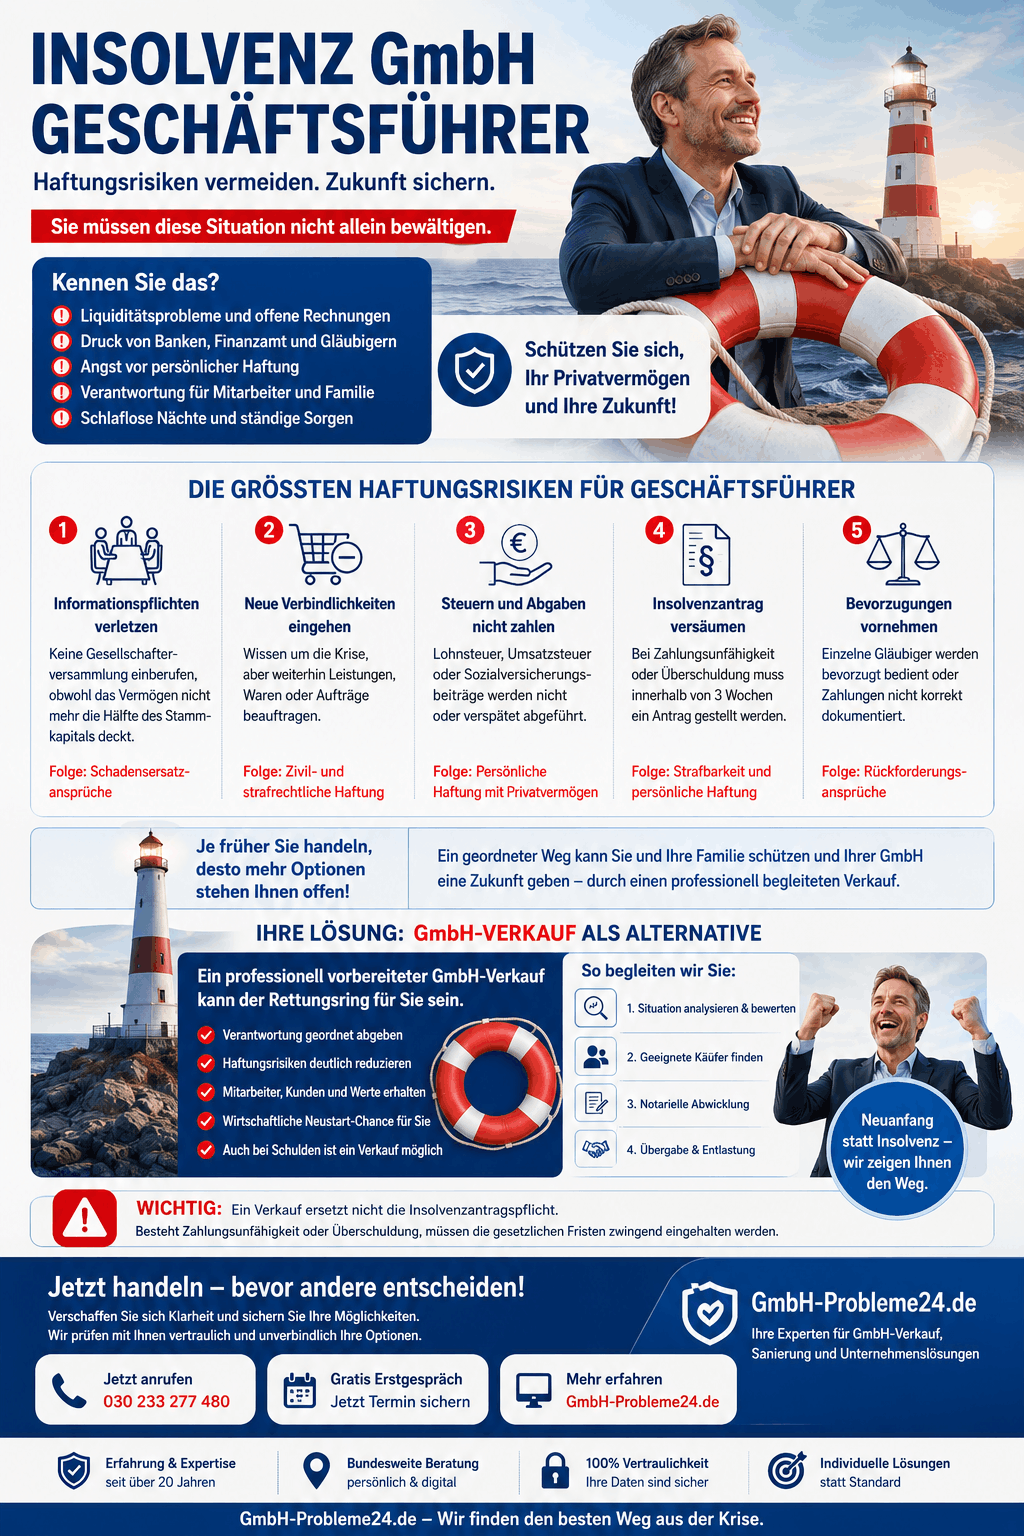
Insolvenz GmbH Geschäftsführer Infografik
Wann ist eine GmbH insolvent?
Nicht jeder Liquiditätsengpass und nicht jede unbezahlte Rechnung bedeutet bereits, dass eine GmbH insolvent ist. Die Insolvenzordnung unterscheidet zwischen verschiedenen Insolvenzgründen.
Zahlungsunfähigkeit der GmbH
Eine GmbH ist zahlungsunfähig, wenn sie ihre fälligen Zahlungsverpflichtungen nicht mehr erfüllen kann. Eine Zahlungseinstellung gilt regelmäßig als deutliches Anzeichen für Zahlungsunfähigkeit.
Typische Warnsignale sind:
- Löhne oder Gehälter können nicht vollständig gezahlt werden.
- Sozialversicherungsbeiträge oder Steuern bleiben wiederholt offen.
- Lastschriften werden zurückgegeben.
- Konten sind dauerhaft ausgeschöpft oder gesperrt.
- Lieferanten stellen nur noch gegen Vorkasse bereit.
- Vollstreckungen, Pfändungen oder Kontosperren häufen sich.
- Fällige Verbindlichkeiten werden nur noch durch das Verschieben anderer Zahlungen bedient.
Entscheidend ist nicht das Bauchgefühl, sondern ein belastbarer Liquiditätsstatus mit sämtlichen vorhandenen Zahlungsmitteln und fälligen Verbindlichkeiten.
Überschuldung der GmbH
Bei einer GmbH ist auch die Überschuldung ein Insolvenzgrund. Sie liegt grundsätzlich vor, wenn das vorhandene Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt und die Fortführung des Unternehmens in den kommenden zwölf Monaten nicht überwiegend wahrscheinlich ist.
Eine negative Bilanz allein beantwortet diese Frage daher noch nicht. Benötigt werden insbesondere:
- eine aktuelle Vermögensübersicht,
- eine realistische Fortführungsplanung,
- eine Liquiditätsplanung,
- eine Prüfung bestehender Finanzierungszusagen,
- eine Bewertung von Gesellschafterdarlehen und Rangrücktritten,
- eine nachvollziehbare Planung der künftigen Umsätze und Kosten.
Bloße Hoffnungen auf einen Auftrag, einen Investor oder einen Bankkredit reichen nicht aus. Die Fortführung muss auf konkreten und belastbaren Umständen beruhen.
Drohende Zahlungsunfähigkeit
Bei einer drohenden Zahlungsunfähigkeit kann die GmbH ihre heute bekannten Zahlungsverpflichtungen voraussichtlich zu einem späteren Zeitpunkt nicht mehr vollständig erfüllen. Das Gesetz sieht hierfür regelmäßig einen Prognosezeitraum von 24 Monaten vor.
Die drohende Zahlungsunfähigkeit löst für den GmbH-Geschäftsführer noch nicht dieselbe zwingende Antragspflicht wie eine bereits eingetretene Zahlungsunfähigkeit oder Überschuldung aus. Sie ist jedoch ein deutlicher Zeitpunkt, um Sanierung, Finanzierung, Unternehmensverkauf oder ein Verfahren nach dem StaRUG zu prüfen.
Wann muss der Geschäftsführer Insolvenzantrag stellen?
Wird die GmbH zahlungsunfähig oder überschuldet, muss der Geschäftsführer ohne schuldhaftes Zögern einen Insolvenzantrag stellen.
Dabei gelten folgende gesetzliche Höchstfristen:
- spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit,
- spätestens sechs Wochen nach Eintritt der Überschuldung.
Diese Zeiträume dürfen nicht automatisch ausgeschöpft werden. Sie dienen insbesondere dazu, eine realistisch mögliche und ernsthaft betriebene Beseitigung der Insolvenzreife zu versuchen oder den Insolvenzantrag ordnungsgemäß vorzubereiten.
Steht bereits fest, dass die Zahlungsunfähigkeit nicht rechtzeitig beseitigt werden kann, muss der Antrag früher gestellt werden. Wer drei beziehungsweise sechs Wochen einfach abwartet, obwohl keine belastbare Sanierungslösung besteht, riskiert eine verspätete Antragstellung.
Ab welchem Zeitpunkt beginnt die Frist?
Die Frist beginnt nicht erst, wenn der Geschäftsführer persönlich von einem Gericht, Steuerberater oder Gläubiger auf die Insolvenz hingewiesen wird. Maßgeblich ist grundsätzlich der objektive Eintritt des Insolvenzgrundes.
Geschäftsführer müssen deshalb für eine angemessene finanzwirtschaftliche Überwachung sorgen. Dazu gehören insbesondere:
- aktuelle Buchhaltung,
- offene Posten,
- Bankstände,
- fällige und überfällige Verbindlichkeiten,
- Steuerrückstände,
- Sozialversicherungsbeiträge,
- Lohnverpflichtungen,
- Finanzierungszusagen,
- kurzfristige Liquiditätsplanung.
Unvollständige Buchhaltung schützt nicht vor der Antragspflicht. Im Gegenteil: Fehlende oder verspätete Auswertungen können die persönliche Position des Geschäftsführers zusätzlich verschlechtern.

Insolvenz GmbH Geschäftsführer
Wann haftet der Geschäftsführer persönlich?
Die GmbH ist eine eigenständige juristische Person. Der Geschäftsführer haftet daher nicht allein deshalb persönlich, weil das Unternehmen Verluste macht oder ein Insolvenzverfahren eröffnet wird.
Persönliche Haftung entsteht regelmäßig erst aufgrund eines eigenen Verhaltens, einer Pflichtverletzung oder einer persönlichen Verpflichtung.
1. Haftung wegen verspäteter Insolvenzanmeldung
Die verspätete, unterlassene oder unrichtige Stellung des Insolvenzantrags kann strafrechtliche Folgen haben. Eine vorsätzliche Verletzung der Antragspflicht kann mit Freiheitsstrafe bis zu drei Jahren oder Geldstrafe geahndet werden. Auch fahrlässiges Verhalten kann strafbar sein.
Daneben kommen zivilrechtliche Ansprüche in Betracht. Dabei geht es nicht automatisch um sämtliche Schulden der GmbH, sondern um konkrete Schäden und gesetzlich geregelte Ersatzansprüche.
Geschäftsführerwechsel als Lösung?
Eine kurzfristige Amtsniederlegung oder die Bestellung eines neuen Geschäftsführers beseitigt keine Pflichtverletzung, die während der bisherigen Amtszeit bereits begangen wurde.
Ist die GmbH führungslos, kann unter bestimmten Voraussetzungen sogar ein Gesellschafter zur Stellung des Insolvenzantrags verpflichtet sein. Ein überstürzter Rücktritt ohne geordnete Übergabe ist deshalb keine sichere Lösung.
2. Zahlungen nach Eintritt der Insolvenzreife
Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung gelten für Zahlungen der GmbH deutlich strengere Regeln. Der Geschäftsführer darf das Gesellschaftsvermögen nicht zum Nachteil der Gesamtheit der Gläubiger vermindern.
Das bedeutet jedoch nicht, dass ab diesem Zeitpunkt überhaupt keine Zahlung mehr geleistet werden darf. Zahlungen im ordnungsgemäßen Geschäftsgang können unter bestimmten Voraussetzungen weiterhin mit der Sorgfalt eines ordentlichen Geschäftsleiters vereinbar sein.
Das gilt während der gesetzlichen Antragsfrist aber nur, solange ernsthaft und sorgfältig an einer nachhaltigen Beseitigung der Insolvenzreife oder an der Vorbereitung des Insolvenzantrags gearbeitet wird. Nach Ablauf der Antragsfrist sind weitere Zahlungen ohne gestellten Insolvenzantrag regelmäßig besonders problematisch. Unzulässige Zahlungen können zu persönlichen Erstattungsansprüchen gegen den Geschäftsführer führen.
Typische Risikozahlungen
Besonders sorgfältig geprüft werden sollten unter anderem:
- Rückzahlungen an Gesellschafter,
- Tilgungen von Gesellschafterdarlehen,
- ungewöhnliche Zahlungen an nahestehende Personen,
- Begleichung einzelner Altgläubiger ohne sachlichen Grund,
- Entnahmen oder Gewinnausschüttungen,
- Zahlungen auf private Verbindlichkeiten,
- Übertragung von Vermögenswerten unter Wert,
- Barabhebungen ohne eindeutigen betrieblichen Nachweis.
Geschäftsführer sollten in dieser Phase keine Zahlungen allein danach auswählen, welcher Gläubiger am lautesten auftritt.
3. Haftung für Steuern
Der Geschäftsführer ist als gesetzlicher Vertreter dafür verantwortlich, dass die steuerlichen Pflichten der GmbH erfüllt werden. Dazu gehören unter anderem die Abgabe korrekter Steuererklärungen und Voranmeldungen sowie die ordnungsgemäße Behandlung fälliger Steuern.
Wer diese Pflichten vorsätzlich oder grob fahrlässig verletzt, kann nach § 69 Abgabenordnung persönlich in Anspruch genommen werden. Die bloße Nichtzahlung einer Steuer ist allerdings nicht automatisch eine Steuerhinterziehung. Für eine Strafbarkeit nach § 370 AO müssen die dort geregelten Voraussetzungen erfüllt sein, beispielsweise unrichtige oder unvollständige Angaben gegenüber dem Finanzamt oder das pflichtwidrige Verschweigen steuerlich erheblicher Tatsachen.
Steuern oder andere Gläubiger bezahlen?
Die Aussage, Steuern müssten in jeder Situation zwingend vor allen anderen Verbindlichkeiten gezahlt werden, ist zu pauschal. Ebenso falsch wäre es, Steuern in der Krise grundsätzlich nicht mehr zu berücksichtigen.
§ 15b Absatz 8 InsO enthält für den Zeitraum zwischen Insolvenzreife und gerichtlicher Entscheidung besondere Regelungen, wenn der Geschäftsführer seiner Insolvenzantragspflicht ordnungsgemäß nachkommt. Die konkrete Behandlung von Umsatzsteuer, Lohnsteuer und anderen Steuerverbindlichkeiten sollte deshalb unverzüglich fachlich geprüft werden.
4. Sozialversicherungsbeiträge
Das Vorenthalten von Arbeitnehmeranteilen zur Sozialversicherung kann nach § 266a StGB strafbar sein. Gerade bei knapper Liquidität besteht deshalb ein erhebliches Risiko, wenn zwar Nettolöhne ausgezahlt, die damit verbundenen Sozialversicherungsbeiträge aber nicht ordnungsgemäß behandelt werden.
Gleichzeitig gelten nach Eintritt der Insolvenzreife die insolvenzrechtlichen Beschränkungen für Zahlungen. Geschäftsführer sollten daher weder pauschal alle Zahlungen einstellen noch eigenmächtig einzelne Gläubiger bevorzugen. Erforderlich ist eine auf den konkreten Sachverhalt abgestimmte Prüfung.
5. Neue Aufträge und Verträge in der GmbH-Krise
Eine GmbH darf nicht allein deshalb keine neuen Aufträge mehr annehmen oder Leistungen bestellen, weil sie sich in einer wirtschaftlichen Krise befindet. Eine solche pauschale Aussage wäre falsch und könnte sogar eine mögliche Sanierung unnötig verhindern.
Kritisch wird es insbesondere dann, wenn der Geschäftsführer:
- Leistungen bestellt, obwohl deren Bezahlung erkennbar nicht möglich sein wird,
- Lieferanten über die tatsächliche Zahlungsfähigkeit täuscht,
- falsche Finanzierungszusagen vorgibt,
- Vermögenswerte verschweigt oder beiseiteschafft,
- das Ausfallrisiko bewusst auf neue Geschäftspartner verlagert.
Wer einen Vertragspartner durch falsche Angaben oder das Verschweigen entscheidender Tatsachen zu einer vermögensschädigenden Leistung veranlasst, kann sich unter den gesetzlichen Voraussetzungen wegen Betrugs strafbar machen.
Neue Geschäfte sind daher nicht automatisch verboten. Sie müssen aber kaufmännisch vertretbar, finanzierbar und sauber dokumentiert sein.
6. Unvollständige Buchhaltung und verschwundene Unterlagen
In der Unternehmenskrise sollten sämtliche Geschäftsunterlagen besonders sorgfältig gesichert werden. Dazu gehören sowohl Papierunterlagen als auch elektronische Daten.
Keinesfalls sollten nachträglich:
- Buchungen gelöscht,
- Belege verändert,
- E-Mails entfernt,
- Verträge zurückdatiert,
- Kassenbestände manipuliert,
- Vermögenswerte verschwiegen,
- Datenträger entsorgt werden.
Verletzungen der Buchführungspflicht und bestimmte Handlungen im Zusammenhang mit dem Gesellschaftsvermögen können unter den jeweiligen gesetzlichen Voraussetzungen strafrechtliche Konsequenzen haben.
Eine unvollständige Buchhaltung erschwert zudem den Nachweis, wann eine mögliche Insolvenzreife tatsächlich eingetreten ist und ob einzelne Entscheidungen noch vertretbar waren.
7. Verlust der Hälfte des Stammkapitals
Ergibt sich aus der Jahresbilanz oder einer während des Geschäftsjahres aufgestellten Bilanz, dass die Hälfte des Stammkapitals verloren ist, muss der Geschäftsführer unverzüglich eine Gesellschafterversammlung einberufen.
Es geht dabei nicht pauschal darum, ob irgendein Vermögenswert unter die Hälfte des Stammkapitals gesunken ist. Maßgeblich ist die bilanzielle Feststellung des Verlustes.
Die vorsätzliche Verletzung dieser Anzeigepflicht kann nach § 84 GmbHG strafbar sein.
8. Persönliche Bürgschaften und Sicherheiten
Unabhängig von einer möglichen Geschäftsführerhaftung können persönliche Verpflichtungen bestehen. Häufig haben Geschäftsführer oder Gesellschafter gegenüber Banken, Leasinggesellschaften oder Lieferanten persönlich:
- Bürgschaften übernommen,
- Schuldbeitritte erklärt,
- Grundschulden bestellt,
- persönliche Garantien abgegeben,
- Lebensversicherungen oder andere Vermögenswerte abgetreten.
Eine solche Verpflichtung verschwindet nicht dadurch, dass die GmbH Insolvenz anmeldet oder verkauft wird. Die persönliche Haftung folgt in diesen Fällen aus der jeweiligen vertraglichen Sicherheit und nicht unmittelbar aus dem Geschäftsführeramt.
Deshalb sollten alle Kredit-, Leasing- und Sicherheitenverträge frühzeitig zusammengestellt und geprüft werden.
Wird bei einer GmbH-Insolvenz die Staatsanwaltschaft informiert?
Bei der Eröffnung eines Insolvenzverfahrens mit gewerblichem Bezug und bei einer Abweisung des Insolvenzantrags mangels Masse ist nach der Anordnung über Mitteilungen in Zivilsachen grundsätzlich eine Mitteilung an die Staatsanwaltschaft vorgesehen.
Das bedeutet jedoch nicht, dass jeder Geschäftsführer automatisch beschuldigt oder strafrechtlich verfolgt wird. Die Mitteilung versetzt die Staatsanwaltschaft zunächst in die Lage zu prüfen, ob konkrete Anhaltspunkte für Straftaten bestehen.
Die Formulierung, jeder Geschäftsführer gerate zwangsläufig „ins Visier der Staatsanwaltschaft“, erzeugt daher unnötige Angst. Richtig ist:
Insolvenzverfahren werden auch unter dem Gesichtspunkt möglicher Insolvenzstraftaten ausgewertet. Eine Insolvenz allein beweist aber keine Straftat.
Eine geordnete Buchhaltung, nachvollziehbare Entscheidungen und frühzeitiges Handeln sind deshalb besonders wichtig.
Was passiert mit dem Geschäftsführer nach Eröffnung des Insolvenzverfahrens?
Im regulären Insolvenzverfahren geht mit der Eröffnung grundsätzlich das Recht, über das zur Insolvenzmasse gehörende Vermögen zu verfügen, auf den Insolvenzverwalter über.
Der Geschäftsführer verliert damit in Bezug auf das Insolvenzvermögen wesentliche Entscheidungsmöglichkeiten. Er bleibt jedoch insbesondere zu Auskünften, zur Herausgabe von Unterlagen und zur Mitwirkung verpflichtet.
Die Insolvenz der GmbH bedeutet nicht automatisch:
- dass auch der Geschäftsführer privat insolvent ist,
- dass er für sämtliche Unternehmensschulden haftet,
- dass er nie wieder Geschäftsführer sein darf,
- dass jede frühere unternehmerische Entscheidung rechtswidrig war.
Geprüft werden vielmehr die konkreten Umstände, der Zeitpunkt der Insolvenzreife und das Verhalten der verantwortlichen Personen.
Kann eine GmbH mit Schulden verkauft werden?
Grundsätzlich können auch die Geschäftsanteile einer wirtschaftlich belasteten GmbH verkauft werden. Die Abtretung von GmbH-Geschäftsanteilen muss notariell beurkundet werden.
Bei einem sogenannten Share Deal bleibt die GmbH dieselbe juristische Person. Ihre Forderungen, Verträge und Verbindlichkeiten verbleiben grundsätzlich bei der Gesellschaft. Lediglich die Eigentümer der Geschäftsanteile wechseln.
Was bewirkt der GmbH-Verkauf nicht?
Ein GmbH-Verkauf:
- beseitigt keine bereits eingetretene Insolvenzantragspflicht,
- stoppt keine gesetzliche Frist,
- löscht keine früheren Pflichtverletzungen,
- hebt persönliche Bürgschaften nicht automatisch auf,
- entbindet den bisherigen Geschäftsführer nicht rückwirkend von seiner Verantwortung,
- macht eine insolvente GmbH nicht allein durch den Eigentümerwechsel wieder zahlungsfähig.
Die Bestellung und Abberufung eines Geschäftsführers ist außerdem von der Übertragung der Geschäftsanteile zu unterscheiden. Ein Käufer wird nicht allein durch den Anteilskauf automatisch zum Geschäftsführer.
Wann kann ein Verkauf trotzdem sinnvoll sein?
Ein Verkauf kann eine ernsthaft zu prüfende Option sein, wenn beispielsweise:
- ein nachvollziehbares Fortführungskonzept besteht,
- der Käufer über ausreichende finanzielle Mittel verfügt,
- laufende Aufträge, Kundenbeziehungen oder Genehmigungen erhalten werden können,
- der Käufer die wirtschaftlichen Verhältnisse kennt,
- Forderungen und Verbindlichkeiten vollständig offengelegt werden,
- die Geschäftsunterlagen ordnungsgemäß übergeben werden,
- keine Vermögenswerte entzogen oder Gläubiger benachteiligt werden,
- alle insolvenzrechtlichen Pflichten parallel eingehalten werden.
Der Käufer sollte identifizierbar, wirtschaftlich handlungsfähig und tatsächlich zur Übernahme der unternehmerischen Verantwortung bereit sein. Von anonymen Erwerbern, Strohleuten oder Konstruktionen, die lediglich der Beseitigung von Unterlagen und Verantwortlichkeiten dienen sollen, ist dringend Abstand zu nehmen.
Ein seriöser GmbH-Verkauf ist eine unternehmerische Transaktion – kein Mittel zur Umgehung des Insolvenzrechts.
Welche Alternativen zur regulären GmbH-Insolvenz können bestehen?
Welche Option noch möglich ist, hängt vor allem davon ab, ob lediglich eine Krise, eine drohende Zahlungsunfähigkeit oder bereits eine zwingende Insolvenzreife vorliegt.
Außergerichtliche Sanierung
Solange noch keine zwingende Antragspflicht besteht, können unter anderem geprüft werden:
- zusätzliche Finanzierung,
- Gesellschaftereinlagen,
- qualifizierte Rangrücktritte,
- Stundungs- oder Stillhaltevereinbarungen,
- Forderungsverzichte,
- Kostenanpassungen,
- Verkauf nicht betriebsnotwendiger Vermögenswerte,
- Aufnahme eines Investors,
- Verkauf der Geschäftsanteile oder des Geschäftsbetriebs.
Alle Maßnahmen müssen zeitlich und finanziell belastbar sein. Eine bloße unverbindliche Aussicht auf Kapital reicht nicht aus.
Restrukturierung nach dem StaRUG
Die Instrumente des Stabilisierungs- und Restrukturierungsrahmens können zur nachhaltigen Beseitigung einer drohenden Zahlungsunfähigkeit eingesetzt werden.
Das StaRUG kann insbesondere dann interessant sein, wenn nicht alle Gläubiger einer außergerichtlichen Restrukturierung zustimmen, das Unternehmen aber grundsätzlich noch sanierungsfähig ist. Bei bereits eingetretener Zahlungsunfähigkeit oder Überschuldung ist genau zu prüfen, ob der Zugang noch besteht beziehungsweise bereits das Insolvenzrecht Vorrang hat.
Insolvenzplan und Eigenverwaltung
Auch ein Insolvenzverfahren muss nicht zwangsläufig die sofortige Zerschlagung des Unternehmens bedeuten. Je nach Ausgangslage kommen unter anderem ein Insolvenzplan, eine Eigenverwaltung oder unter besonderen Voraussetzungen die Vorbereitung einer Sanierung unter einem Schutzschirm in Betracht.
Bei der Eigenverwaltung bleibt die Verwaltungs- und Verfügungsbefugnis unter gerichtlicher Aufsicht grundsätzlich beim Schuldner. Ein Insolvenzplan kann die Befriedigung der Gläubiger und den Erhalt des Unternehmens abweichend von einer reinen Regelabwicklung gestalten.
Ob diese Instrumente realistisch sind, hängt insbesondere von der Buchhaltung, der Finanzierung des Verfahrens, der operativen Ertragsfähigkeit und der Unterstützung wichtiger Beteiligter ab.
Geordneter Insolvenzantrag
Ist die GmbH bereits zahlungsunfähig oder überschuldet und kann dieser Zustand nicht rechtzeitig und nachhaltig beseitigt werden, ist ein ordnungsgemäß vorbereiteter Insolvenzantrag häufig der rechtlich notwendige Weg.
Eine rechtzeitige Antragstellung ist kein persönliches Scheitern. Sie kann vielmehr verhindern, dass aus der wirtschaftlichen Krise der GmbH zusätzliche persönliche Haftungs- und Strafbarkeitsrisiken entstehen.
Was Geschäftsführer jetzt konkret tun sollten
1. Finanzielle Lage tagesaktuell feststellen
Benötigt werden zunächst:
- sämtliche Bank- und Kassenbestände,
- freie Kreditlinien,
- fällige und überfällige Verbindlichkeiten,
- kurzfristig sicher eingehende Forderungen,
- Löhne und Gehälter,
- Steuern und Sozialversicherungsbeiträge,
- Darlehens- und Leasingraten,
- Pfändungen und Vollstreckungen.
Unsichere Zahlungseingänge dürfen nicht wie bereits vorhandenes Geld behandelt werden.
2. Zeitpunkt der ersten Krisenanzeichen dokumentieren
Halten Sie fest:
- Wann konnten erstmals wesentliche Rechnungen nicht bezahlt werden?
- Wann wurden Lastschriften zurückgegeben?
- Wann verweigerte eine Bank weitere Verfügungen?
- Wann blieben Löhne, Steuern oder Beiträge offen?
- Welche Finanzierungs- oder Sanierungsmaßnahmen wurden eingeleitet?
- Welche Zusagen waren verbindlich und welche lediglich unverbindlich?
Diese Dokumentation kann später erheblich wichtiger sein als eine nachträgliche Erinnerung.
3. Keine übereilten Einzelzahlungen veranlassen
Bezahlen Sie nicht allein denjenigen Gläubiger, der den größten Druck ausübt. Prüfen und dokumentieren Sie bei jeder wesentlichen Zahlung:
- Warum war die Zahlung erforderlich?
- Diente sie der Aufrechterhaltung des Geschäftsbetriebs?
- Bestand eine realistische Aussicht auf Beseitigung der Insolvenzreife?
- Wurde bereits ein Insolvenzantrag vorbereitet?
- Welche Auswirkungen hatte die Zahlung auf die übrigen Gläubiger?
4. Buchhaltung und Daten sichern
Sichern Sie insbesondere:
- Finanzbuchhaltung,
- Lohnbuchhaltung,
- Bankauszüge,
- offene Posten,
- Steuerunterlagen,
- Verträge,
- Gesellschafterbeschlüsse,
- Darlehensverträge,
- Sicherheiten und Bürgschaften,
- E-Mail-Korrespondenz mit Banken, Investoren und Gläubigern.
Nichts sollte nachträglich gelöscht, verändert oder zurückdatiert werden.
5. Sanierung und Verkauf nur parallel zur Fristenprüfung verfolgen
Eine Finanzierung, ein Investor oder ein GmbH-Verkauf kann geprüft werden. Diese Gespräche dürfen aber nicht dazu führen, dass eine möglicherweise bereits laufende Insolvenzantragspflicht ignoriert wird.
Die entscheidende Frage lautet deshalb nicht nur:
„Kann die GmbH noch verkauft werden?“
Sondern zunächst:
„Besteht bereits Insolvenzreife – und welche Maßnahmen sind innerhalb der verbleibenden Zeit tatsächlich umsetzbar?“
6. Fachliche Unterstützung frühzeitig einbeziehen
In dieser Situation greifen betriebswirtschaftliche, insolvenzrechtliche, steuerrechtliche und teilweise strafrechtliche Fragen ineinander.
Eine Unternehmensberatung kann die wirtschaftliche Lage strukturieren, Unterlagen aufbereiten, Handlungsoptionen vergleichen und einen möglichen Unternehmensverkauf vorbereiten. Die verbindliche rechtliche und steuerliche Beurteilung sollte durch entsprechend qualifizierte Rechtsanwälte und Steuerberater erfolgen.
Insolvenz GmbH Geschäftsführer
So bereiten Sie sich auf ein erstes Gespräch vor
Für eine erste Einschätzung müssen Sie nicht bereits einen perfekten Aktenordner vorlegen. Hilfreich sind zunächst:
- aktuelle Kontostände,
- ungefähre Höhe der offenen Verbindlichkeiten,
- aktuelle BWA oder betriebswirtschaftliche Übersicht,
- Angaben zu Steuer- und Beitragsrückständen,
- Anzahl der Mitarbeiter und nächster Lohntermin,
- wesentliche Kredite, Leasingverträge und Bürgschaften,
- Informationen zu Pfändungen oder Vollstreckungen,
- kurze Einschätzung der nächsten erwarteten Zahlungseingänge.
Fehlen einzelne Unterlagen, sollte das Gespräch deshalb nicht verschoben werden. Entscheidend ist, frühzeitig ein realistisches Gesamtbild zu erhalten.
Häufige Fragen zur Insolvenz der GmbH und zur Geschäftsführerhaftung
Haftet ein Geschäftsführer automatisch mit seinem Privatvermögen?
Nein. Grundsätzlich haftet für die Verbindlichkeiten der GmbH das Gesellschaftsvermögen. Persönliche Haftung kann jedoch aus eigenen Pflichtverletzungen, verbotenen Zahlungen, steuerlichen Pflichten, Sozialversicherungsbeiträgen oder persönlichen Bürgschaften entstehen.
Hat der Geschäftsführer bei Zahlungsunfähigkeit immer drei Wochen Zeit?
Nein. Der Antrag muss ohne schuldhaftes Zögern gestellt werden. Drei Wochen sind lediglich die gesetzliche Höchstfrist bei Zahlungsunfähigkeit. Ist eine nachhaltige Beseitigung nicht realistisch, darf die Frist nicht einfach ausgeschöpft werden.
Gilt bei Überschuldung immer eine Frist von sechs Wochen?
Auch die sechs Wochen sind nur eine Höchstfrist. Die Geschäftsführung muss währenddessen ernsthaft und sorgfältig an der Beseitigung der Überschuldung oder an der Vorbereitung des Insolvenzantrags arbeiten.
Kann der Geschäftsführer durch einen Rücktritt seine Haftung vermeiden?
Ein Rücktritt beseitigt keine früheren Pflichtverletzungen. Eine ungeordnete Amtsniederlegung kann zusätzliche Probleme auslösen. Vor einer Niederlegung sollten Insolvenzreife, Antragspflicht und ordnungsgemäße Übergabe geprüft werden.
Kann eine GmbH mit Schulden verkauft werden?
Grundsätzlich ja. Die Schulden verbleiben bei einem Anteilskauf in der GmbH. Ein Verkauf ist aber nur dann eine tragfähige Lösung, wenn er transparent, notariell und unter Beachtung sämtlicher Insolvenzpflichten erfolgt.
Endet mit dem GmbH-Verkauf jede Haftung des bisherigen Geschäftsführers?
Nein. Der Verkauf beseitigt weder persönliche Bürgschaften noch eine mögliche Verantwortung für Pflichtverletzungen während der bisherigen Amtszeit.
Stoppt ein notarieller Kaufvertrag die Insolvenzantragspflicht?
Nein. Ein Anteilskaufvertrag hemmt oder verlängert keine gesetzliche Antragsfrist. Ein Verkaufsvorhaben darf die rechtzeitige Insolvenzanmeldung nicht verzögern.
Wird bei jeder GmbH-Insolvenz gegen den Geschäftsführer ermittelt?
Nicht automatisch. Das Insolvenzgericht übermittelt bestimmte Entscheidungen regelmäßig an die Staatsanwaltschaft. Diese prüft, ob konkrete Anhaltspunkte für eine Straftat vorliegen. Die Insolvenz selbst ist noch kein Schuldnachweis.
Darf eine insolvente GmbH noch Zahlungen leisten?
Es besteht kein ausnahmsloses Totalverbot. Zulässigkeit und Risiko hängen vom Zeitpunkt, dem Zweck der Zahlung, dem Stand der Antragsvorbereitung und den Umständen des Einzelfalls ab. Nach Ablauf der Antragsfrist werden Zahlungen ohne gestellten Antrag regelmäßig besonders kritisch.
Kann eine zahlungsunfähige GmbH einfach liquidiert werden?
Eine gewöhnliche Liquidation ist kein Ersatz für ein erforderliches Insolvenzverfahren. Liegt Zahlungsunfähigkeit oder Überschuldung vor, muss zunächst die Insolvenzantragspflicht beachtet werden.
Erst den Insolvenzstatus klären, dann die Lösung wählen
Die Insolvenz einer GmbH führt nicht automatisch zur persönlichen Haftung des Geschäftsführers. Gefährlich werden vor allem verspätetes Handeln, eine unzureichende Finanzüberwachung, unzulässige Zahlungen, fehlerhafte Angaben und der Versuch, die Krise lediglich durch einen formalen Geschäftsführer- oder Gesellschafterwechsel zu lösen.
Gleichzeitig bestehen in vielen Fällen mehr Möglichkeiten, als der erste Blick vermuten lässt. Je nach Krisenstadium können eine außergerichtliche Sanierung, eine Finanzierung, ein Investor, ein seriös vorbereiteter GmbH-Verkauf, ein StaRUG-Verfahren, eine Eigenverwaltung oder ein Insolvenzplan geprüft werden.
Der erste Schritt sollte deshalb weder Panik noch Verdrängung sein, sondern eine schnelle und ehrliche Bestandsaufnahme:
Ist die GmbH bereits zahlungsunfähig oder überschuldet – oder besteht noch ausreichend Zeit für eine tragfähige Alternative?
Rechtlicher Hinweis
Dieser Beitrag dient der allgemeinen Information und betriebswirtschaftlichen Orientierung. Er ersetzt keine rechtliche oder steuerliche Beratung im Einzelfall. Verbindliche Rechts- und Steuerfragen sollten durch entsprechend qualifizierte Rechtsanwälte und Steuerberater geprüft werden.