Stand: 15. August 2026
Unternehmensfortführung: Going-Concern-Prinzip, Fortführungsprognose und Handlungsmöglichkeiten
Die Unternehmensfortführung ist weit mehr als eine theoretische Annahme im Jahresabschluss. Sie entscheidet darüber, ob Vermögenswerte weiterhin zu Fortführungswerten angesetzt werden dürfen, ob eine Sanierung realistisch erscheint und ob Geschäftsführer möglicherweise bereits insolvenzrechtlich handeln müssen. Gerade bei einer GmbH oder UG in der Krise können eine unzureichende Planung, falsche Annahmen oder verspätete Entscheidungen erhebliche wirtschaftliche und persönliche Folgen haben.
Unternehmensfortführung kurz erklärt
Unternehmensfortführung bedeutet, dass bei der Aufstellung des Jahresabschlusses grundsätzlich davon ausgegangen wird, dass das Unternehmen seine Geschäftstätigkeit fortsetzt. Nach § 252 Abs. 1 Nr. 2 HGB gilt diese Annahme jedoch nur, solange ihr keine tatsächlichen oder rechtlichen Gegebenheiten entgegenstehen. Bestehen ernsthafte Krisenanzeichen, muss die Geschäftsführung die Fortführungsfähigkeit anhand aktueller und nachvollziehbarer Planungen überprüfen. Davon zu trennen ist die insolvenzrechtliche Prüfung, ob Zahlungsunfähigkeit oder Überschuldung vorliegt.
Was bedeutet Unternehmensfortführung?
Die Unternehmensfortführung, international meist als Going Concern bezeichnet, ist ein grundlegendes Prinzip der Rechnungslegung. Der Jahresabschluss wird grundsätzlich unter der Annahme aufgestellt, dass das Unternehmen seine Tätigkeit in absehbarer Zukunft fortsetzen wird.
Für deutsche handelsrechtliche Jahresabschlüsse ergibt sich die Fortführungsannahme aus § 252 Abs. 1 Nr. 2 HGB. Danach ist bei der Bewertung der Vermögensgegenstände und Schulden von der Fortführung der Unternehmenstätigkeit auszugehen, sofern dem keine tatsächlichen oder rechtlichen Gegebenheiten entgegenstehen.
Die Going-Concern-Annahme ist jedoch weder eine Erfolgsgarantie noch die pauschale Behauptung, das Unternehmen werde dauerhaft bestehen. Sie ist eine auf den jeweiligen Beurteilungszeitpunkt bezogene Annahme, die durch aktuelle Zahlen, realistische Planungen und nachvollziehbare Maßnahmen getragen werden muss.
Warum ist die Fortführungsannahme für den Jahresabschluss so wichtig?
Die Fortführungsannahme beeinflusst, mit welchen Werten Vermögensgegenstände und Schulden im Jahresabschluss angesetzt werden. Kann das Unternehmen fortgeführt werden, dürfen beispielsweise Maschinen, Einrichtungen, Vorräte oder immaterielle Werte grundsätzlich unter der Annahme ihrer weiteren betrieblichen Nutzung bewertet werden.
Ist dagegen mit einer Einstellung oder Liquidation des Geschäftsbetriebs zu rechnen, können deutlich niedrigere Veräußerungs- oder Verwertungswerte maßgeblich werden. Gleichzeitig können zusätzliche Verpflichtungen entstehen, etwa durch Vertragsbeendigungen, Personalmaßnahmen, Räumungskosten oder die Abwicklung langfristiger Vertragsverhältnisse.
Der Wechsel von Fortführungswerten zu einer Bewertung unter Abwicklungs- oder Liquidationsgesichtspunkten kann daher das Eigenkapital erheblich reduzieren. Er bedeutet aber nicht automatisch, dass bereits eine insolvenzrechtliche Überschuldung vorliegt. Diese muss gesondert nach den Regelungen der Insolvenzordnung geprüft werden.
Unternehmensfortführung nach IFRS
Bei IFRS-Abschlüssen ist für Berichtsperioden im Jahr 2026 grundsätzlich noch IAS 1.25 und IAS 1.26 maßgeblich, sofern IFRS 18 nicht freiwillig vorzeitig angewendet wird. Das Management muss beurteilen, ob das Unternehmen fortgeführt werden kann, und alle verfügbaren Zukunftsinformationen berücksichtigen.
IFRS 18 ersetzt IAS 1 verpflichtend für Berichtsperioden, die am oder nach dem 1. Januar 2027 beginnen. Die Vorschriften zur Beurteilung der Unternehmensfortführung werden dabei in IAS 8 „Basis of Preparation of Financial Statements“ verlagert. Die bisher teilweise verwendete Formulierung „§§ 25 und 26 IAS 1“ ist nicht korrekt. Richtig ist die Bezeichnung IAS 1.25–26.
Wichtig: Die handelsrechtliche Fortführungsannahme, die IFRS-Beurteilung und die insolvenzrechtliche Fortbestehensprognose verfolgen unterschiedliche Zwecke. Ein und dieselbe Berechnung ersetzt deshalb nicht automatisch alle erforderlichen Prüfungen.
Zweifel an der Unternehmensfortführung sind kein persönliches Versagen
Für Geschäftsführer ist die Frage der Unternehmensfortführung selten eine rein technische Aufgabe. Hinter den Zahlen stehen häufig jahrelange Arbeit, persönliche Verantwortung, Mitarbeiter, Kundenbeziehungen, familiäre Verpflichtungen und nicht selten auch private Bürgschaften.
Wenn sich Mahnungen häufen, die Hausbank weitere Unterlagen verlangt, das Finanzamt Druck ausübt oder der Steuerberater Zweifel an den Fortführungswerten äußert, entsteht schnell ein Gefühl der Überforderung. Viele Unternehmer schlafen schlecht, vermeiden Gespräche oder hoffen darauf, dass ein neuer Auftrag die gesamte Situation noch rechtzeitig löst.
Diese Reaktionen sind menschlich. Gefährlich wird es jedoch, wenn Angst oder Erschöpfung dazu führen, dass notwendige Prüfungen und Entscheidungen aufgeschoben werden. Die wirtschaftliche Lage eines Unternehmens ist keine moralische Bewertung des Unternehmers. Sie ist eine fachliche Situation, die mit aktuellen Daten, realistischen Annahmen und einer klaren Entscheidungsstruktur bearbeitet werden muss.
Der entscheidende Grundsatz lautet: Nicht eine schlechte Zahl nimmt Ihnen die Kontrolle, sondern eine ungeprüfte und nicht gesteuerte Entwicklung. Eine belastbare Analyse kann unangenehm sein – sie schafft aber Klarheit und eröffnet Handlungsmöglichkeiten.
Going Concern, Fortführungsprognose und Fortbestehensprognose: die Unterschiede
In der Praxis werden die Begriffe Going-Concern-Prinzip, Fortführungsannahme, Fortführungsprognose und Fortbestehensprognose häufig gleichgesetzt. Rechtlich und wirtschaftlich bestehen jedoch wichtige Unterschiede.
| Begriff | Zweck | Zentrale Frage | Typischer Zeitraum |
|---|---|---|---|
| Going-Concern-Annahme nach HGB | Grundlage der Bewertung im Jahresabschluss | Darf weiterhin von der Fortführung der Geschäftstätigkeit ausgegangen werden? | In der fachlichen Praxis regelmäßig mindestens zwölf Monate ab Abschlussstichtag; bei besonderen Umständen länger |
| Handelsrechtliche Fortführungsprognose | Dokumentierte Beurteilung bei ernsthaften Fortführungszweifeln | Sind die Krisenanzeichen durch Finanzierung, Erträge und konkrete Maßnahmen beherrschbar? | Regelmäßig mindestens zwölf Monate, gegebenenfalls darüber hinaus |
| Insolvenzrechtliche Fortbestehensprognose | Bestandteil der Überschuldungsprüfung nach § 19 InsO | Ist die Fortführung des Unternehmens in den nächsten zwölf Monaten überwiegend wahrscheinlich? | Zwölf Monate ab dem maßgeblichen Prognosezeitpunkt |
| Prüfung der drohenden Zahlungsunfähigkeit | Früherkennung eines zukünftigen Liquiditätsausfalls nach § 18 InsO | Können die bestehenden Zahlungspflichten bei Fälligkeit voraussichtlich erfüllt werden? | In aller Regel 24 Monate |
| Prüfung der Zahlungsunfähigkeit | Feststellung eines bereits eingetretenen Insolvenzgrundes nach § 17 InsO | Kann das Unternehmen seine bereits fälligen Zahlungspflichten erfüllen? | Aktuelle Liquiditätslage und kurzfristige Entwicklung |
Die Bezeichnung eines Dokuments ist deshalb weniger entscheidend als sein konkreter Prüfungszweck. Eine Planungsrechnung, die für den Jahresabschluss ausreicht, muss nicht automatisch sämtliche Anforderungen einer insolvenzrechtlichen Überschuldungsprüfung erfüllen.
Welcher Prognosezeitraum gilt für die Unternehmensfortführung?
Der häufig anzutreffende Hinweis, für die Unternehmensfortführung gelte pauschal ein Zeitraum von „einem halben bis maximal einem Jahr“, ist falsch. Es müssen verschiedene Zeiträume auseinandergehalten werden.
Handelsrechtliche Fortführungsannahme
§ 252 Abs. 1 Nr. 2 HGB nennt selbst keinen ausdrücklich festgelegten Prognosezeitraum. Nach der fachlichen Praxis wird regelmäßig mindestens ein Zeitraum von zwölf Monaten ab dem Abschlussstichtag betrachtet.
Der Horizont darf jedoch nicht schematisch begrenzt werden. Wird der Jahresabschluss verspätet aufgestellt oder sind bereits Entwicklungen bekannt, die erst nach Ablauf der zwölf Monate zu einer Bestandsgefährdung führen können, müssen diese Informationen ebenfalls berücksichtigt werden.

Unternehmensfortführung
Überschuldungsprüfung nach § 19 InsO
Für die insolvenzrechtliche Fortbestehensprognose ist maßgeblich, ob die Fortführung des Unternehmens in den nächsten zwölf Monaten nach den Umständen überwiegend wahrscheinlich ist. Ausgangspunkt ist der aktuelle Prognosezeitpunkt und nicht zwingend der Bilanzstichtag des letzten Jahresabschlusses.
Drohende Zahlungsunfähigkeit nach § 18 InsO
Bei der Prüfung der drohenden Zahlungsunfähigkeit ist in aller Regel ein Prognosezeitraum von 24 Monaten zugrunde zu legen. Dadurch sollen zukünftige Liquiditätsprobleme möglichst früh erkannt werden, bevor bereits Zahlungsunfähigkeit eingetreten ist.
Entscheidend: Die Prognosezeiträume von zwölf und 24 Monaten dürfen nicht mit den Insolvenzantragsfristen verwechselt werden. Besteht bereits Zahlungsunfähigkeit oder Überschuldung, muss ohne schuldhaftes Zögern gehandelt werden.
Aktuelle Entwicklung der Prüfungsstandards
Das Institut der Wirtschaftsprüfer veröffentlichte im August 2026 den Entwurf ISA [E-DE] 570 (Revised 2024). Dieser sieht für die Beurteilung durch den Abschlussprüfer einen Zeitraum von mindestens zwölf Monaten ab dem Datum der Genehmigung des Abschlusses vor und würde den bisher an den Abschlussstichtag anknüpfenden Mindestzeitraum erweitern.
Diese berufsständische Entwicklung darf nicht mit einer Änderung der gesetzlichen Insolvenzgründe verwechselt werden. Für die insolvenzrechtliche Überschuldungsprüfung und die drohende Zahlungsunfähigkeit bleiben die gesetzlichen Zeiträume der §§ 19 und 18 InsO maßgeblich.
Wer ist für die Prüfung der Unternehmensfortführung verantwortlich?
Die Verantwortung für die Einschätzung der Fortführungsfähigkeit liegt zunächst bei den gesetzlichen Vertretern des Unternehmens. Bei einer GmbH oder UG ist dies grundsätzlich die Geschäftsführung.
Geschäftsführer müssen die wirtschaftliche und finanzielle Situation so organisieren und überwachen, dass sie bestandsgefährdende Entwicklungen rechtzeitig erkennen können. § 1 StaRUG verlangt ausdrücklich eine fortlaufende Überwachung möglicher Bestandsgefährdungen sowie geeignete Gegenmaßnahmen.
Kann die Verantwortung auf den Steuerberater übertragen werden?
Ein Steuerberater kann bei der Aufbereitung der Zahlen, der Jahresabschlusserstellung, der betriebswirtschaftlichen Planung und der Identifikation von Warnsignalen unterstützen. Die originäre Verantwortung der Geschäftsführung für die Zahlungsfähigkeit und die Prüfung einer möglichen Insolvenzreife wird dadurch jedoch nicht aufgehoben.
Bei der Erstellung eines Jahresabschlusses müssen Steuerberater, Wirtschaftsprüfer, vereidigte Buchprüfer und Rechtsanwälte ihren Mandanten nach § 102 StaRUG auf einen möglichen Insolvenzgrund und die daran anknüpfenden Pflichten hinweisen, wenn entsprechende Anhaltspunkte offenkundig sind und davon auszugehen ist, dass dem Mandanten die mögliche Insolvenzreife nicht bewusst ist.
Diese Warnpflicht bedeutet jedoch nicht, dass im Rahmen eines normalen Buchführungs- oder Jahresabschlussmandats automatisch eine vollständige insolvenzrechtliche Überschuldungs- oder Zahlungsunfähigkeitsprüfung erstellt wird. Dafür ist regelmäßig ein gesonderter und klar definierter Prüfungsauftrag notwendig.
Abschlusserstellung und Abschlussprüfung sind nicht dasselbe
Der bisherige Artikel vermischt die Erstellung des Jahresabschlusses mit der gesetzlichen Jahresabschlussprüfung. Die gesetzlichen Vertreter der Kapitalgesellschaft sind für die Aufstellung des Jahresabschlusses verantwortlich. Ein Steuerberater kann diesen im Auftrag erstellen.
Eine Abschlussprüfung durch einen Wirtschaftsprüfer ist dagegen eine eigenständige Tätigkeit. Nicht jede kleine GmbH oder UG unterliegt einer gesetzlichen Abschlussprüfung. Ob eine Prüfungspflicht besteht, hängt insbesondere von Größenmerkmalen und weiteren gesetzlichen Voraussetzungen ab.
Wird ein Abschluss geprüft und besteht eine wesentliche Unsicherheit im Zusammenhang mit der Fortführung der Unternehmenstätigkeit, muss der Abschlussprüfer dies unter den gesetzlichen Voraussetzungen in einem gesonderten Abschnitt seines Bestätigungsvermerks behandeln.
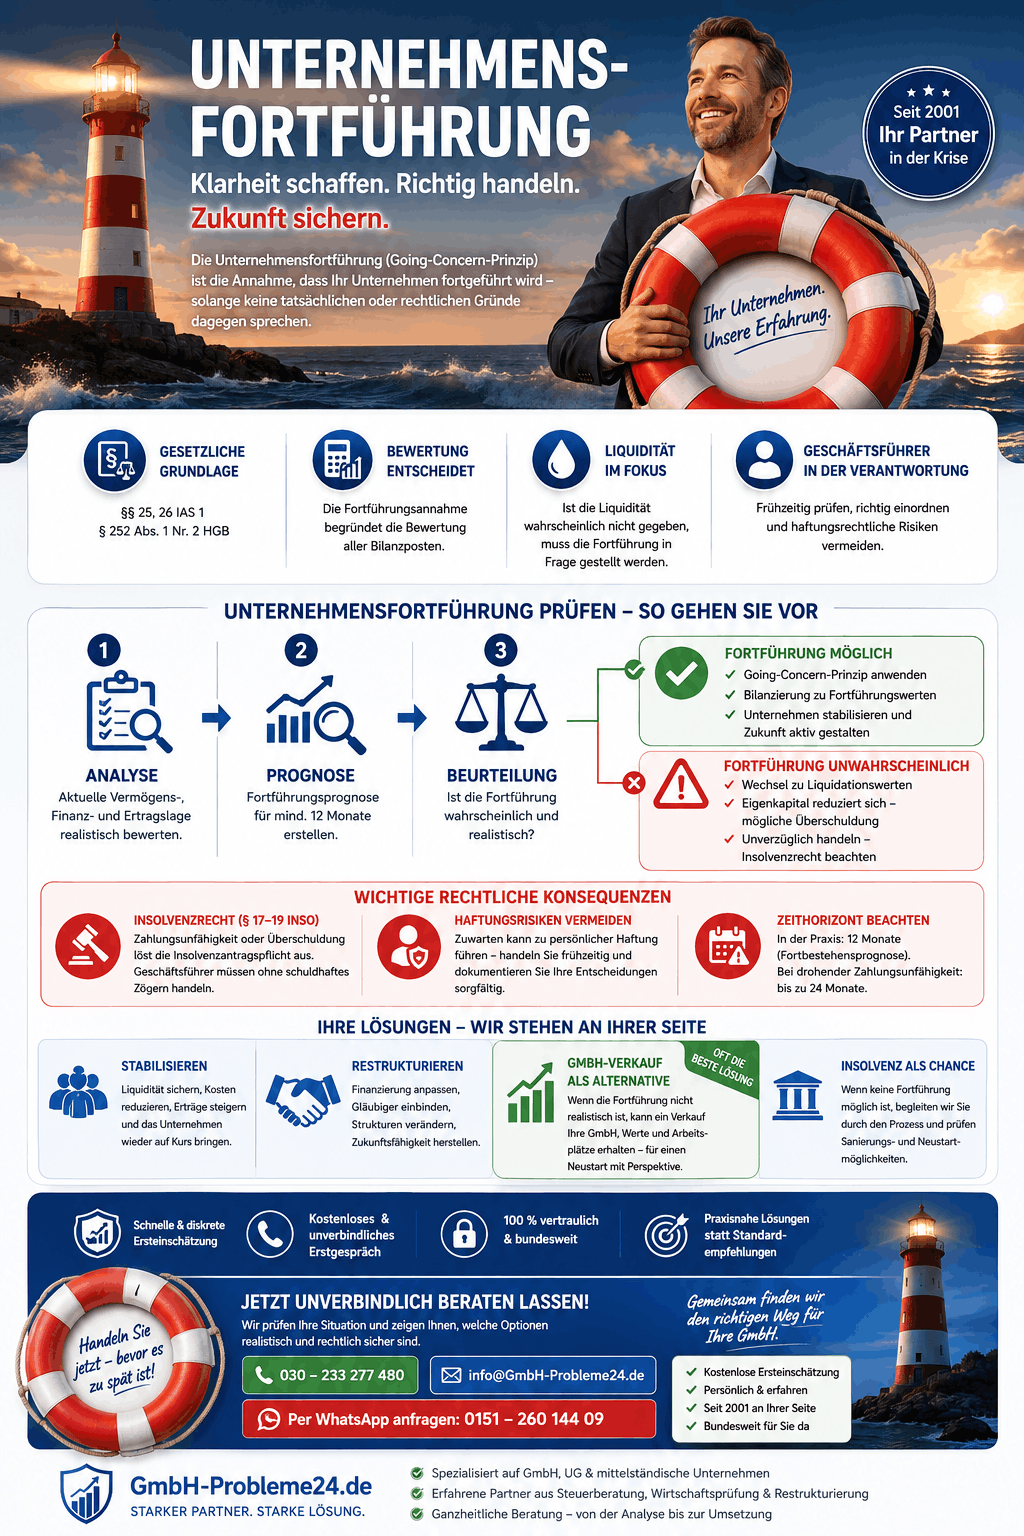
Unternehmensfortführung Infografik
Warnsignale für eine gefährdete Unternehmensfortführung
Nicht jede Verlustperiode stellt die Unternehmensfortführung infrage. Mehrere zusammenwirkende Warnsignale können jedoch eine vertiefte Prüfung erforderlich machen.
Liquidität und Zahlungsverkehr
- Löhne, Steuern, Sozialversicherungsbeiträge oder Lieferantenrechnungen werden verspätet bezahlt.
- Die Kontokorrentlinie ist dauerhaft ausgeschöpft oder wird regelmäßig überzogen.
- Fällige Verbindlichkeiten können nur durch neue kurzfristige Schulden beglichen werden.
- Lieferanten verlangen Vorkasse oder reduzieren Zahlungsziele.
- Lastschriften werden zurückgegeben oder Vollstreckungsmaßnahmen eingeleitet.
- Das Unternehmen besitzt zwar Vermögen, verfügt aber nicht über ausreichend frei verfügbare Liquidität.
Ertragslage und Eigenkapital
- Wiederkehrende oder steigende Jahresfehlbeträge.
- Ein nicht durch Eigenkapital gedeckter Fehlbetrag.
- Negative Deckungsbeiträge bei wesentlichen Produkten oder Aufträgen.
- Starker Umsatzrückgang bei weitgehend unveränderten Fixkosten.
- Fehlende belastbare Planung für die Rückkehr in die Gewinnzone.
- Erwartete Sanierungsgewinne beruhen ausschließlich auf noch nicht umgesetzten Maßnahmen.
Finanzierung
- Banken kündigen Kreditlinien oder verweigern eine Verlängerung.
- Kreditbedingungen oder Covenants werden verletzt.
- Gesellschafter können oder wollen keine weitere Finanzierung bereitstellen.
- Finanzierungszusagen bestehen nur mündlich oder sind an unerfüllte Bedingungen geknüpft.
- Wesentliche Darlehen werden innerhalb des Prognosezeitraums fällig, ohne dass eine Anschlussfinanzierung gesichert ist.
Markt, Betrieb und rechtliche Risiken
- Ausfall eines Großkunden oder eines unverzichtbaren Lieferanten.
- Verlust einer notwendigen Genehmigung, Lizenz oder Konzession.
- Existenzbedrohende Gerichts-, Steuer- oder Haftungsverfahren.
- Wegfall wichtiger Mitarbeiter, technischer Systeme oder Produktionskapazitäten.
- Ein nicht mehr tragfähiges Geschäftsmodell oder ein dauerhaft schrumpfender Markt.
- Aufträge können mangels Material, Personal oder Vorfinanzierung nicht mehr ausgeführt werden.
Bilanzielle Überschuldung ist ein Warnsignal, aber nicht automatisch ein Insolvenzgrund. Ein negatives Eigenkapital oder ein nicht durch Eigenkapital gedeckter Fehlbetrag kann eine insolvenzrechtliche Überschuldungsprüfung auslösen. Ob tatsächlich Überschuldung im Sinne des § 19 InsO vorliegt, hängt jedoch zusätzlich von der Fortbestehensprognose und gegebenenfalls einer Überschuldungsbilanz ab.
Wie wird die Fortführungsfähigkeit eines Unternehmens geprüft?
Eine belastbare Fortführungsbeurteilung darf sich nicht auf die Aussage beschränken, das Unternehmen werde „voraussichtlich irgendwie weiterfinanziert“. Sie muss auf nachvollziehbaren Daten, realistischen Annahmen und konkret umsetzbaren Maßnahmen beruhen.
1. Beurteilungs- und Prognosezeitpunkt festlegen
Zunächst muss feststehen, für welchen Zweck und zu welchem Zeitpunkt die Beurteilung erfolgt. Eine Prognose für einen Jahresabschluss zum 31. Dezember kann andere Ausgangsdaten besitzen als eine im August des Folgejahres notwendige Prüfung der aktuellen Insolvenzreife.
2. Aktuelle Zahlen herstellen
Veraltete Buchhaltungsdaten sind in einer akuten Krise kaum belastbar. Erforderlich sind unter anderem aktuelle Bankbestände, offene Forderungen und Verbindlichkeiten, Steuer- und Sozialversicherungsrückstände, Kreditfälligkeiten sowie außerbilanzielle Verpflichtungen.
3. Kurzfristige Liquidität planen
Eine rollierende kurzfristige Liquiditätsplanung, beispielsweise über 13 Wochen, ist ein bewährtes Krisensteuerungsinstrument. Sie zeigt, an welchen Tagen oder Wochen konkrete Unterdeckungen entstehen können. In einer akuten Krise sollte diese Planung engmaschig aktualisiert werden.
Eine 13-Wochen-Planung ersetzt jedoch nicht die längerfristige Fortführungs- oder Fortbestehensprognose. Sie bildet lediglich die kurzfristige Liquiditätssteuerung ab.
4. Integrierte Unternehmensplanung erstellen
Eine aussagekräftige Prognose verbindet regelmäßig:
- Umsatz- und Absatzplanung,
- Personal- und Kostenplanung,
- Investitionsplanung,
- Gewinn- und Verlustrechnung,
- Bilanzplanung,
- Liquiditätsplanung,
- Finanzierungs- und Tilgungsplanung.
Die einzelnen Teilplanungen müssen miteinander abgestimmt sein. Ein geplanter Umsatzanstieg ist beispielsweise nur plausibel, wenn ausreichende Aufträge, Kapazitäten, Mitarbeiter und Finanzierungsmittel vorhanden sind.
5. Sanierungs- und Finanzierungsmaßnahmen bewerten
Geplante Gegenmaßnahmen dürfen nur berücksichtigt werden, wenn sie konkret, realistisch und rechtzeitig umsetzbar sind. Dazu können gehören:
- verbindliche Kredit- oder Gesellschafterfinanzierungen,
- qualifizierte Rangrücktritte,
- Stundungs- oder Stillhaltevereinbarungen,
- Verkauf nicht betriebsnotwendiger Vermögenswerte,
- nachvollziehbare Kostensenkungen,
- Kapazitätsanpassungen,
- Preis- und Margenverbesserungen,
- Investoreneinstieg oder Unternehmensverkauf.
Unverbindliche Gespräche, bloße Absichtserklärungen oder die Hoffnung auf noch nicht konkretisierte Aufträge reichen regelmäßig nicht aus, um eine kritische Liquiditätslücke belastbar zu schließen.
6. Unterschiedliche Szenarien berechnen
Neben dem wahrscheinlichsten Basisszenario sollte mindestens ein realistisches Negativ- oder Stressszenario untersucht werden. Dazu gehören beispielsweise geringere Umsätze, verspätete Kundenzahlungen, höhere Materialkosten, der Wegfall einer Finanzierung oder die Verschiebung eines Großauftrags.
Eine Prognose ist nicht deshalb belastbar, weil sämtliche Zahlen positiv dargestellt werden. Sie ist belastbar, wenn auch wesentliche Risiken transparent erfasst und ihre Auswirkungen nachvollziehbar bewertet werden.
7. Insolvenzgründe gesondert prüfen und dokumentieren
Bei Anzeichen für eine Krise müssen Zahlungsunfähigkeit und Überschuldung ausdrücklich geprüft werden. Das Ergebnis, die zugrunde liegenden Annahmen, die vorgesehenen Maßnahmen und die Verantwortlichkeiten sollten nachvollziehbar dokumentiert und durch entsprechende Geschäftsführungs- beziehungsweise Gesellschafterbeschlüsse abgesichert werden.
Eine einmal erstellte positive Prognose besitzt keine unbegrenzte Gültigkeit. Ändern sich wesentliche Umstände, muss sie aktualisiert werden.
Die drei möglichen Ergebnisse der Fortführungsbeurteilung
1. Fortführungsannahme ist angemessen
Die Unternehmensplanung zeigt, dass die Geschäftstätigkeit voraussichtlich fortgesetzt werden kann und keine wesentlichen Unsicherheiten bestehen. Der Jahresabschluss kann grundsätzlich unter Anwendung der Fortführungsannahme aufgestellt werden.
2. Fortführungsannahme ist angemessen, es bestehen aber wesentliche Unsicherheiten
Das Unternehmen kann voraussichtlich fortgeführt werden, der Erfolg hängt jedoch von wesentlichen unsicheren Ereignissen ab. Dies kann beispielsweise die Verlängerung einer Finanzierung, die Zustimmung eines Großgläubigers oder die erfolgreiche Umsetzung eines Sanierungsprogramms sein.
In diesem Fall können abhängig von den anzuwendenden Rechnungslegungs- und Berichtspflichten entsprechende Erläuterungen im Abschluss, unter der Bilanz oder im Lagebericht erforderlich sein. Bei einem geprüften Abschluss kann der Bestätigungsvermerk einen gesonderten Abschnitt zu der wesentlichen Unsicherheit enthalten.
3. Fortführungsannahme ist nicht mehr angemessen
Ist eine Einstellung oder Liquidation des gesamten Geschäftsbetriebs beschlossen beziehungsweise nicht mehr realistisch vermeidbar, darf der Abschluss grundsätzlich nicht mehr unbesehen auf Basis der bisherigen Fortführungswerte erstellt werden.
Dann müssen die Wertansätze an das tatsächliche Abwicklungs- oder Beendigungsszenario angepasst werden. Eine pauschale und für alle Unternehmen identische Kategorie „Liquidationswerte“ gibt es dabei nicht. Maßgeblich sind die konkreten Verwertungsmöglichkeiten, Kosten und Verpflichtungen des jeweiligen Unternehmens.
Eine Insolvenz bedeutet nicht in jedem Fall die sofortige Stilllegung. Unternehmen können auch in einem vorläufigen oder eröffneten Insolvenzverfahren fortgeführt und über einen Insolvenzplan, eine übertragende Sanierung oder eine andere Lösung erhalten werden. Entscheidend ist, ob die Fortführung realistisch, finanziert und nachvollziehbar dokumentiert ist.
Unternehmensfortführung und Insolvenzrecht
Sobald ernsthafte Zweifel an der Unternehmensfortführung bestehen, darf die Geschäftsführung nicht allein auf die Fertigstellung des nächsten Jahresabschlusses warten. Insolvenzgründe müssen anhand der aktuellen wirtschaftlichen Lage geprüft werden.
Zahlungsunfähigkeit nach § 17 InsO
Zahlungsunfähigkeit liegt vor, wenn das Unternehmen nicht in der Lage ist, seine fälligen Zahlungspflichten zu erfüllen. Sie ist in der Regel anzunehmen, wenn das Unternehmen seine Zahlungen eingestellt hat.
Ein positiver Kontostand an einem einzelnen Tag schließt Zahlungsunfähigkeit nicht aus. Umgekehrt begründet eine kurzfristige Unterdeckung nicht automatisch Zahlungsunfähigkeit. Erforderlich ist eine fachgerechte Prüfung der fälligen Verpflichtungen, verfügbaren Mittel und kurzfristig realisierbaren Liquidität.
Überschuldung nach § 19 InsO
Bei juristischen Personen wie GmbH und UG ist auch die Überschuldung ein Insolvenzgrund. Überschuldung liegt vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt, es sei denn, die Fortführung des Unternehmens in den nächsten zwölf Monaten ist nach den Umständen überwiegend wahrscheinlich.
Die Fortbestehensprognose besitzt deshalb eine zentrale Bedeutung. Ist sie positiv, kann eine rechnerische Unterdeckung unter den Voraussetzungen des § 19 InsO den Insolvenzgrund der Überschuldung ausschließen. Ist sie negativ, ist zusätzlich zu prüfen, ob das Vermögen die Verbindlichkeiten unter den maßgeblichen Bewertungsannahmen noch deckt.
Drohende Zahlungsunfähigkeit nach § 18 InsO
Drohende Zahlungsunfähigkeit liegt vor, wenn das Unternehmen voraussichtlich nicht in der Lage sein wird, seine bestehenden Zahlungspflichten bei Fälligkeit zu erfüllen. Der gesetzliche Prognosezeitraum beträgt in aller Regel 24 Monate.
Die drohende Zahlungsunfähigkeit löst für GmbH und UG allein noch nicht die zwingende Insolvenzantragspflicht des § 15a InsO aus. Sie kann jedoch den Zugang zu frühzeitigen Restrukturierungsmaßnahmen eröffnen und ist ein deutliches Signal, nicht länger abzuwarten.
Wann muss der Insolvenzantrag gestellt werden?
Bei Zahlungsunfähigkeit oder Überschuldung ist der Insolvenzantrag ohne schuldhaftes Zögern zu stellen. § 15a InsO nennt als äußerste Grenzen:
- spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit,
- spätestens sechs Wochen nach Eintritt der Überschuldung.
Diese Zeiträume dürfen nur genutzt werden, solange ernsthaft und mit der erforderlichen Sorgfalt an einer nachhaltigen Beseitigung der Insolvenzreife gearbeitet wird beziehungsweise der Insolvenzantrag vorbereitet wird. Ist bereits vorher erkennbar, dass eine Beseitigung nicht erreichbar ist, darf nicht bis zum Ablauf der Höchstfrist gewartet werden.
Drei oder sechs Wochen sind keine Schonfrist
Geschäftsführer dürfen diese Höchstfristen nicht als pauschale Bedenkzeit verstehen. Sobald ein Insolvenzgrund erkennbar ist, muss unverzüglich geprüft, dokumentiert und entschieden werden.
Zahlungen nach Eintritt der Insolvenzreife
Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung gelten die Einschränkungen des § 15b InsO. Nicht jede Zahlung ist automatisch verboten. Sie muss jedoch mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sein.
Nach Ablauf des für eine rechtzeitige Antragstellung maßgeblichen Zeitraums sind Zahlungen regelmäßig besonders haftungsgefährlich. Geschäftsführer sollten daher weder außergewöhnliche Zahlungen noch Vermögensübertragungen, Gesellschafterrückzahlungen oder neue Verpflichtungen ohne fachkundige Prüfung veranlassen.
Welche Handlungsmöglichkeiten bestehen bei gefährdeter Unternehmensfortführung?
Zweifel an der Unternehmensfortführung bedeuten nicht automatisch, dass nur noch die Liquidation oder ein Regelinsolvenzverfahren möglich ist. Welche Lösung sinnvoll ist, hängt insbesondere von der Liquidität, dem Geschäftsmodell, den Gläubigern, den Vermögenswerten und dem Zeitpunkt der Prüfung ab.
Operative Stabilisierung
Dazu können eine konsequente Forderungsbeitreibung, die Beendigung verlustbringender Leistungen, Anpassungen von Preisen und Kapazitäten, eine Reduzierung nicht betriebsnotwendiger Kosten sowie die Neuverhandlung von Verträgen gehören.
Finanzielle Restrukturierung
Mögliche Maßnahmen sind neue Eigen- oder Fremdmittel, Stundungen, Stillhaltevereinbarungen, Laufzeitverlängerungen, Rangrücktritte, Forderungsverzichte oder der Verkauf nicht betriebsnotwendiger Vermögenswerte.
Jede Maßnahme muss hinsichtlich Betrag, Zeitpunkt, rechtlicher Wirksamkeit und tatsächlicher Durchsetzbarkeit geprüft werden. Eine mündliche Aussicht auf Finanzierung ist nicht mit einer belastbaren Mittelzusage gleichzusetzen.
Restrukturierung nach dem StaRUG
Befindet sich das Unternehmen noch nicht in der Zahlungsunfähigkeit oder Überschuldung, kann unter bestimmten Voraussetzungen ein präventives Restrukturierungsverfahren nach dem StaRUG in Betracht kommen. Dieses kann helfen, ausgewählte Gläubigergruppen in eine finanzielle Restrukturierung einzubeziehen.
Investoreneinstieg oder Unternehmensverkauf
Ein Investor oder Käufer kann zusätzliches Kapital, neue Führungskompetenz, Marktkenntnisse oder operative Synergien einbringen. Besonders bei einem grundsätzlich funktionierenden Geschäftsbetrieb, aber erschöpfter Finanzierung oder fehlender Nachfolge kann dies eine sehr gute Lösung sein.
Insolvenzplan oder Eigenverwaltung
Ist bereits ein Insolvenzgrund eingetreten, kann eine Sanierung innerhalb eines Insolvenzverfahrens geprüft werden. Abhängig von der Ausgangslage kommen beispielsweise ein Insolvenzplan, eine Eigenverwaltung oder eine übertragende Sanierung in Betracht.
Geordnete Liquidation
Ist das Unternehmen noch zahlungsfähig, besteht aber keine realistische Fortführungsperspektive, kann eine geordnete gesellschaftsrechtliche Liquidation die bessere Alternative zu einem späteren unkontrollierten Zusammenbruch sein.
Unternehmensfortführung
GmbH-Verkauf als Alternative zur eigenen Unternehmensfortführung
Die Frage, ob ein Unternehmen fortgeführt werden kann, muss nicht zwingend bedeuten, dass der bisherige Gesellschafter oder Geschäftsführer die Fortführung selbst übernehmen muss. Ein GmbH-Verkauf kann eine sehr gute Lösung sein, wenn das Unternehmen noch verwertbare Strukturen und wirtschaftliches Potenzial besitzt, der bisherige Unternehmer die notwendige Finanzierung oder persönliche Kraft für eine Fortführung aber nicht mehr aufbringen kann oder möchte.
Gerade langjährige Unternehmer erleben häufig einen inneren Konflikt: Sie sehen, dass eine Veränderung notwendig ist, empfinden einen Verkauf aber zunächst als Scheitern. Tatsächlich kann die rechtzeitige Übergabe an einen geeigneten Käufer eine verantwortungsvolle unternehmerische Entscheidung sein. Sie kann Arbeitsplätze, Kundenbeziehungen, Verträge und vorhandene Werte erhalten, während der bisherige Inhaber einen geordneten Rückzug vorbereitet.
Ein GmbH-Verkauf kann besonders interessant sein, wenn:
- ein operativer Geschäftsbetrieb vorhanden ist,
- Kunden, Aufträge oder wiederkehrende Umsätze bestehen,
- qualifizierte Mitarbeiter übernommen werden können,
- Genehmigungen, Marken, Domains oder Vertragsbeziehungen einen Wert besitzen,
- der Käufer Kapital oder Managementkompetenz einbringen kann,
- der bisherige Inhaber eine Nachfolge- oder Entlastungslösung sucht,
- die GmbH Schulden besitzt, aber dennoch sanierungs- oder fortführungsfähige Bestandteile vorhanden sind.
Was geschieht bei einem Share Deal?
Beim Verkauf der Geschäftsanteile bleibt die GmbH als Rechtsträger bestehen. Ihre Verträge, Forderungen und Verbindlichkeiten verbleiben grundsätzlich bei der Gesellschaft. Der Käufer übernimmt die Geschäftsanteile und wird neuer Gesellschafter.
Die Abtretung von GmbH-Geschäftsanteilen bedarf eines notariell geschlossenen Vertrags. Gesellschaftsvertragliche Zustimmungserfordernisse und vertragliche Change-of-Control-Klauseln müssen zusätzlich geprüft werden.
Der Verkauf der Geschäftsanteile und die Beendigung des Geschäftsführeramtes sind rechtlich voneinander zu unterscheiden. Abberufung, Amtsniederlegung, Geschäftsführerwechsel, Handelsregisteranmeldung und tatsächliche Übergabe müssen koordiniert werden.
Kann eine GmbH mit Schulden verkauft werden?
Grundsätzlich können auch Geschäftsanteile an einer verschuldeten GmbH verkauft werden. Entscheidend ist, ob ein seriöser Käufer ein nachvollziehbares wirtschaftliches Interesse an der Gesellschaft besitzt und ob die Transaktion transparent, rechtlich korrekt und unter Beachtung der Gläubigerinteressen durchgeführt wird.
Mögliche Werte können beispielsweise in einem vorhandenen Geschäftsbetrieb, Kundenbeziehungen, Personal, Genehmigungen, Marken, Forderungen, steuerlichen oder organisatorischen Strukturen sowie Sanierungsmöglichkeiten liegen. Jede Gesellschaft muss individuell geprüft werden.
Was ein GmbH-Verkauf nicht bewirkt
Ein GmbH-Verkauf darf nicht mit einer rückwirkenden Haftungsbefreiung verwechselt werden. Insbesondere gilt:
- Eine bereits bestehende Insolvenzantragspflicht entfällt nicht allein durch Verkaufsverhandlungen.
- Pflichtverletzungen aus der bisherigen Geschäftsführerzeit werden nicht automatisch beseitigt.
- Persönliche Bürgschaften oder Schuldbeitritte enden nur, wenn der jeweilige Gläubiger einer Entlassung zustimmt.
- Unzulässige Zahlungen oder Vermögensverschiebungen können weiterhin geprüft werden.
- Verbindlichkeiten dürfen gegenüber dem Käufer nicht verschwiegen werden.
- Ein Verkauf an einen ungeeigneten, nicht erreichbaren oder vorgeschobenen Erwerber kann erhebliche zusätzliche Risiken auslösen.
Ein seriöser Unternehmensverkauf setzt daher eine transparente Bestandsaufnahme, einen nachvollziehbaren Käufer, eine geordnete Vertragsgestaltung und eine dokumentierte Übergabe voraus.
Wann muss ein GmbH-Verkauf besonders sorgfältig geprüft werden?
Eine vertiefte Prüfung ist insbesondere erforderlich, wenn:
- möglicherweise bereits Zahlungsunfähigkeit oder Überschuldung vorliegt,
- Buchhaltung und Jahresabschlüsse nicht aktuell sind,
- erhebliche Steuer- oder Sozialversicherungsrückstände bestehen,
- persönliche Bürgschaften oder Sicherheiten des bisherigen Gesellschafters vorhanden sind,
- laufende Straf-, Steuer-, Haftungs- oder Gerichtsverfahren bestehen,
- wesentliche Vermögenswerte belastet oder nicht frei übertragbar sind,
- der Käufer keine nachvollziehbare Finanzierung oder Fortführungsabsicht nachweisen kann.
Frühe Prüfung schafft mehr Optionen
Je früher ein möglicher GmbH-Verkauf geprüft wird, desto größer ist regelmäßig der Gestaltungsspielraum. Ein Verkauf sollte nicht erst begonnen werden, wenn Konten gesperrt, Unterlagen unvollständig oder gesetzliche Handlungsfristen bereits abgelaufen sind.
Welche Unterlagen werden für die erste Prüfung benötigt?
Für eine belastbare Einschätzung der Unternehmensfortführung oder der grundsätzlichen Verkäuflichkeit einer GmbH werden regelmäßig folgende Unterlagen benötigt:
- Jahresabschlüsse der letzten zwei bis drei Geschäftsjahre,
- aktuelle betriebswirtschaftliche Auswertung und Summen- und Saldenliste,
- aktuelle Bankkontoauszüge und Kontokorrentlinien,
- Offene-Posten-Listen der Kunden und Lieferanten,
- Aufstellung sämtlicher fälliger und künftig fällig werdender Verbindlichkeiten,
- Steuer- und Sozialversicherungsrückstände,
- Darlehens-, Leasing- und Sicherheitenverträge,
- Gesellschafterdarlehen und Rangrücktrittsvereinbarungen,
- wesentliche Kunden-, Lieferanten-, Miet- und Lizenzverträge,
- Personalbestand und offene Arbeitnehmeransprüche,
- laufende Gerichts-, Steuer- oder Vollstreckungsverfahren,
- aktuelle Umsatz-, Ergebnis- und Liquiditätsplanung,
- Gesellschaftsvertrag und aktuelle Gesellschafterliste.
Sind noch nicht alle Unterlagen vorhanden, sollte die Prüfung deshalb nicht vollständig aufgeschoben werden. Zunächst können die dringendsten Liquiditäts- und Haftungsfragen anhand der verfügbaren Daten eingegrenzt und fehlende Informationen anschließend gezielt beschafft werden.
Typische Fehler bei Zweifeln an der Unternehmensfortführung
Abwarten bis zum nächsten Jahresabschluss
Insolvenzgründe entstehen unabhängig davon, ob der Jahresabschluss bereits fertiggestellt wurde. Aktuelle Liquiditätsprobleme müssen sofort untersucht werden.
Die Drei- oder Sechswochenfrist vollständig einplanen
Die Höchstfristen des § 15a InsO sind keine allgemeine Sanierungsfrist. Sie dürfen nur genutzt werden, solange eine rechtzeitige und nachhaltige Beseitigung der Insolvenzreife noch ernsthaft erreichbar erscheint.
Mündliche Zusagen als sichere Finanzierung behandeln
Eine unverbindliche Aussage eines Gesellschafters, Investors oder Kreditgebers reicht nicht aus, wenn die Fortführung von dieser Zahlung abhängt. Betrag, Zeitpunkt, Bedingungen und Bonität des Geldgebers müssen geprüft werden.
Negatives Eigenkapital automatisch mit Insolvenz gleichsetzen
Ein nicht durch Eigenkapital gedeckter Fehlbetrag ist ein ernstes Warnsignal. Er ist aber nicht identisch mit der insolvenzrechtlichen Überschuldung und ersetzt keine Fortbestehensprognose.
Davon ausgehen, der Steuerberater habe die Insolvenzreife automatisch geprüft
Eine Jahresabschlusserstellung oder laufende Steuerberatung beinhaltet nicht zwangsläufig eine vollständige Prüfung nach §§ 17 bis 19 InsO. Der konkrete Auftragsumfang sollte schriftlich geklärt werden.
Unkoordinierte Vermögensübertragungen und Zahlungen
Die Übertragung von Vermögenswerten auf Gesellschafter, nahestehende Personen oder andere Gesellschaften sowie selektive Zahlungen können in der Krise erhebliche Haftungs- und Anfechtungsrisiken verursachen.
GmbH-Verkauf mit vollständiger Haftungsbefreiung verwechseln
Ein ordnungsgemäßer Verkauf kann eine geordnete unternehmerische Übergabe ermöglichen. Er beseitigt aber keine bereits entstandenen Pflichtverletzungen, persönlichen Sicherheiten oder gesetzlichen Antragspflichten.
Häufig gestellte Fragen zur Unternehmensfortführung
Was bedeutet Unternehmensfortführung einfach erklärt?
Unternehmensfortführung bedeutet, dass der Jahresabschluss unter der Annahme erstellt wird, dass das Unternehmen seinen Geschäftsbetrieb weiterführt. Bestehen tatsächliche oder rechtliche Gründe, die einer Fortführung entgegenstehen, muss diese Annahme überprüft und gegebenenfalls aufgegeben werden.
Wie lange muss eine Fortführungsprognose reichen?
Das hängt vom Prüfungszweck ab. Bei der handelsrechtlichen Fortführungsbeurteilung wird in der fachlichen Praxis regelmäßig mindestens ein Zwölfmonatszeitraum betrachtet. Die insolvenzrechtliche Fortbestehensprognose nach § 19 InsO umfasst die nächsten zwölf Monate. Bei drohender Zahlungsunfähigkeit sind nach § 18 InsO in aller Regel 24 Monate zugrunde zu legen.
Wer muss die Fortführungsprognose erstellen?
Die Verantwortung für die Einschätzung liegt bei der Geschäftsführung. Steuerberater, Wirtschaftsprüfer, Rechtsanwälte oder spezialisierte Unternehmensberater können bei Planung, Prüfung und Dokumentation unterstützen. Welcher Spezialist benötigt wird, hängt vom Zweck und der wirtschaftlichen Situation ab.
Ist negatives Eigenkapital automatisch ein Insolvenzgrund?
Nein. Negatives Eigenkapital oder ein nicht durch Eigenkapital gedeckter Fehlbetrag ist zunächst eine handelsbilanzielle Größe und ein ernstes Warnsignal. Ob eine insolvenzrechtliche Überschuldung vorliegt, muss gesondert nach § 19 InsO geprüft werden.
Ist eine Fortführungsprognose dasselbe wie ein Sanierungsgutachten?
Nein. Eine Fortführungs- oder Fortbestehensprognose untersucht vor allem, ob das Unternehmen innerhalb des relevanten Zeitraums zahlungsfähig und fortführbar bleibt. Ein vollständiges Sanierungskonzept beurteilt darüber hinaus regelmäßig die Ursachen der Krise, die Wettbewerbsfähigkeit, das Geschäftsmodell und die nachhaltige Sanierungsfähigkeit.
Was kostet eine Fortführungsprognose?
Die Kosten hängen von Größe und Komplexität des Unternehmens, der Qualität der Buchhaltung, dem erforderlichen Prognosezeitraum, den vorhandenen Planungen und dem Verwendungszweck ab. Eine interne Planungsunterstützung besitzt einen anderen Umfang als eine umfassende insolvenzrechtliche Prüfung oder ein für Banken bestimmtes Gutachten.
Wie lange ist eine positive Fortführungsprognose gültig?
Sie ist eine stichtagsbezogene Einschätzung und kein dauerhaft gültiges Zertifikat. Treten wesentliche Veränderungen ein, etwa der Wegfall einer Finanzierung, eines Großkunden oder eines wichtigen Auftrags, muss die Prognose unverzüglich überprüft und aktualisiert werden.
Kann ein Unternehmen trotz Insolvenzverfahren fortgeführt werden?
Ja. Viele Unternehmen werden zunächst im vorläufigen und später im eröffneten Insolvenzverfahren weitergeführt. Eine Sanierung kann beispielsweise über einen Insolvenzplan, eine Eigenverwaltung oder eine Übertragung des Geschäftsbetriebs erfolgen. Ob dies im Einzelfall realistisch ist, hängt von Finanzierung und Wirtschaftlichkeit ab.
Kann eine GmbH mit Schulden verkauft werden?
Grundsätzlich ja. Verbindlichkeiten verbleiben bei einem Anteilskauf grundsätzlich in der GmbH. Voraussetzung für einen seriösen Verkauf sind ein nachvollziehbares Erwerberinteresse, vollständige Transparenz, eine notarielle Anteilsübertragung und die Beachtung möglicher Insolvenz- und Haftungsrisiken.
Beendet ein GmbH-Verkauf die Haftung des bisherigen Geschäftsführers?
Nicht rückwirkend. Der bisherige Geschäftsführer kann nach einer wirksamen Beendigung seines Amtes von künftiger operativer Verantwortung entlastet sein. Mögliche Pflichtverletzungen aus seiner bisherigen Amtszeit, persönliche Bürgschaften oder eine bereits eingetretene Insolvenzantragspflicht werden durch den Verkauf jedoch nicht automatisch beseitigt.
Fazit: Unternehmensfortführung frühzeitig und realistisch prüfen
Die Unternehmensfortführung darf weder aus Hoffnung bejaht noch aus Angst vorschnell verneint werden. Erforderlich ist eine realistische und dokumentierte Beurteilung der Liquidität, Ertragskraft, Finanzierung, Risiken und geplanten Gegenmaßnahmen.
Je früher Zweifel untersucht werden, desto mehr Optionen bleiben erhalten. Neben einer operativen Sanierung, Finanzierung oder Restrukturierung kann insbesondere der GmbH-Verkauf eine sehr gute Lösung sein, wenn ein geeigneter Erwerber das Unternehmen mit neuem Kapital, neuer Führung oder einer tragfähigen Strategie fortführen kann.
Ist bereits ein Insolvenzgrund eingetreten, darf ein Verkaufsprozess die gesetzliche Antragspflicht jedoch nicht verzögern. Fortführung, Verkauf, Restrukturierung und Insolvenz müssen deshalb nicht nacheinander, sondern bei Bedarf parallel und fachlich koordiniert geprüft werden.
Erfahrung in Unternehmenskrisen seit 2001
GmbH-Probleme24 unterstützt Geschäftsführer und Gesellschafter bei der strukturierten Einordnung wirtschaftlicher Krisensituationen und der Prüfung möglicher Handlungswege. Rechtliche, steuerliche und prüfungspflichtige Einzelfragen werden bei Bedarf mit entsprechend qualifizierten Berufsträgern abgestimmt.
Weiterführende Inhalte auf GmbH-Probleme24.de
GmbH mit Schulden verkaufen
Insolvente Firma verkaufen
§ 15a InsO und die Insolvenzantragspflicht
GmbH für einen Euro verkaufen
Gesetze, Rechtsprechung, Standards und Quellen
§ 252 HGB – Allgemeine Bewertungsgrundsätze und Fortführung der Unternehmenstätigkeit
§ 264 HGB – Pflicht zur Aufstellung des Jahresabschlusses
§ 316 HGB – Pflicht zur Abschlussprüfung
§ 322 HGB – Bestätigungsvermerk und wesentliche Unsicherheiten
§ 15a InsO – Antragspflicht bei juristischen Personen